1996выпуск C051-9
Оценка пробоев диапазона в день события на рынке облигаций
Дни событий на рынке облигаций можно кодировать как сигнал пробоя диапазона или оставлять в полосе воздержания. Затем короткие окна периода удержания и окна разворота проверяются относительно той же базовой линии buy-and-hold, а продолжение в противоположную сторону сохраняется как проверка сезонного давления.
- Сигналы по облигациям, привязанные к событиям, берутся из реакции рынка в день события, а не из того, превзошёл ли релиз консенсус-прогноз или не дотянул до него.
- Закрытие в крайней пятой части диапазона дня события — сигнал пробоя диапазона; закрытие в полосе воздержания не даёт сделки.
- Окна периода удержания от одного до пяти дней и окна разворота проверяются относительно базовой линии buy-and-hold с помощью t-теста.
- Продолжение в противоположную сторону после пробоя в день события трактуется как аномалия, а сезонный оверлей указан как одна из возможных причин.
Единая проверяемая процедура
Рабочая гипотеза состоит в том, что отложенная реакция рынка на новую экономическую информацию может длиться достаточно долго, чтобы её можно было проверить как систематический вход после релиза. День события — это сессия, в которую публикуется запланированный экономический релиз, и в календаре периода удержания он обозначается как день 0.
Торговля на событиях, система пробоя и сезонная торговля изложены здесь как одна процедура для рынка облигаций. Классифицируйте закрытие дня события как вход по крайнему диапазону или как воздержание в среднем диапазоне. Затем проверьте короткие окна периода удержания и окна разворота относительно той же базовой линии.
Как классифицируется закрытие дня события
Сигналы по облигациям, привязанные к событиям, определяются по собственной реакции рынка в день события, а не по тому, превзошёл ли отчёт консенсус-прогноз или не дотянул до него.
Закрытие в верхних 20% диапазона дня события кодируется как покупка по пробою вверх на закрытии. Закрытие в нижних 20% кодируется как продажа по пробою вниз. Закрытия в средних 60% не дают сделки.
Сигнал пробоя диапазона — это закрытие в крайней пятой части диапазона high-low дня события, используемое как вход в long или short вместо сюрприза «прогноз против факта». Полоса воздержания — средние 60% диапазона дня события, где процедура не генерирует сделку.
Окна периода удержания и окна разворота
В оценке проверялись периоды удержания от одного до пяти дней после события, а также правила разворота, которые занимают противоположную сторону начальной реакции.
День релиза — день 0, последующие сессии — день 1 и день 2. Каждый вход и выход совершается на закрытии, поэтому окно 0-3 входит в день события и выходит через три дня, а окно 1-2 — это удержание на один день, начиная со следующего дня.
Окно периода удержания — это интервал close-to-close, заданный днём входа и днём выхода после релиза, например окно 0-3 или 1-2. Окно разворота — период удержания, который занимает противоположную сторону пробоя дня события, чтобы проверить поведение fade после первой реакции.
Как была задана проверка
Процедура проверялась на шести годах дневных цен фьючерсов на облигации с 1989 по 1994 год относительно списка ежемесячных экономических релизов. В качестве проверки того, отличается ли период удержания от базовой линии buy-and-hold, был задан t-тест.
Те же правила периода удержания позднее проверялись на данных 1995 года как последующая проверка конструкции 1989-94.
Сезонное давление после первой реакции
Продолжение в противоположную сторону после пробоя в день события трактовалось как аномалия, а сезонное давление после некоторых релизов указано как одна из возможных причин. Сезонный оверлей — это кандидатное объяснение, что давление ставок календарного месяца, а не сам релиз, может доминировать в некоторых периодах удержания после события.
Редакторская интерпретация: оставляйте продолжение в противоположную сторону внутри той же процедуры как проверку сезонного давления. Не откладывайте его в сторону как остаточный шум.
Месячная прибыль и убыток сводной книги событийных пробоев T-bond за 1995 год
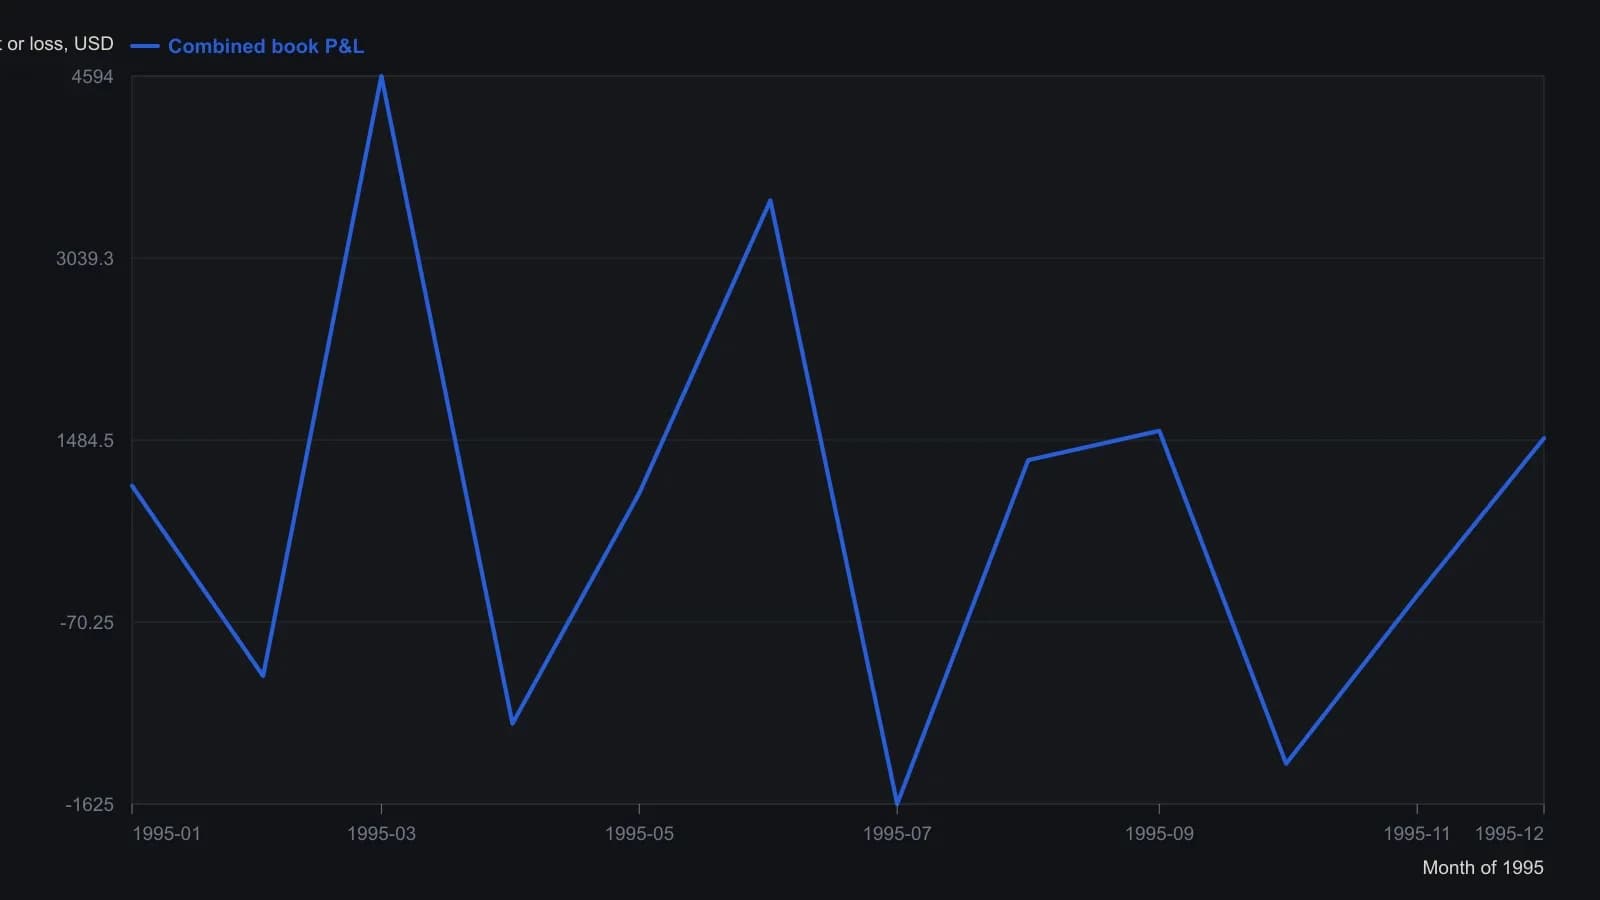
Warwick свёл все перечисленные окна покупки и продажи в одну книгу. 1995 год был сильным восходящим трендом облигаций, поэтому большая часть прибыли пришла с длинной стороны.
Все разборы дорожки · 5 разборов
- 1985Правила объёма activist-stake и оверлей конвертируемых облигаций
- 1996Оценка пробоев диапазона в день события на рынке облигаций
- 1996Направление employment-release как later-month persistence test
- 2001Концентрированная стоимостная книга с кэшем в объявленных сделках
- 2015Хеджи в середине сделки для дивидендных пар и market-neutral-swing