2001выпуск C121-7
Постройте взвешенный по объёму continuous-lead-contract
Когда истекает самый активно торгуемый фьючерсный месяц, формулы, которым нужны предыдущие бары, нельзя сравнивать через жёсткое переключение. Continuous-lead-contract смешивает уходящий и входящий месяцы только внутри короткого prorated-rollover-window, чтобы последующие индикаторы унаследовали один ближайший ряд.
- Формулы, которым нужны предыдущие бары, нельзя сравнивать через жёсткое переключение на следующий фьючерсный месяц, потому что скользящие средние, накопленные поддержка или сопротивление и проверки ценовой дивергенции становятся разрывными.
- Continuous-lead-contract пропорционально распределяет уходящий и входящий месяцы только внутри короткого окна, когда объём и открытый интерес действительно мигрируют; процесс запускается ручным prorate-flag, а не переписыванием всей истории.
- Сконструированные открытие, максимум, минимум и закрытие используют volume-share-weights, а lead-volume и lead-open-interest пропорционально распределяются с аналогичными весами собственной доли, чтобы последующие индикаторы видели один непрерывный вход.
- Открытый интерес в уходящем месяце начинает быстро падать примерно за месяц до экспирации, тогда как входящий открытый интерес растёт, а входящий объём в итоге обгоняет. Этот паттерн — практический сигнал начать смешивание.
Жёсткое переключение ломает последующие формулы
Когда истекает самый активно торгуемый фьючерсный месяц, формулы, которым нужны предыдущие бары, нельзя сравнивать через жёсткое переключение на следующий месяц. Скользящие средние, накопленные поддержка или сопротивление и проверки ценовой дивергенции все наследуют разрыв, потому что их входы становятся разрывными.
Управление ролловером — это работа по переключению анализа с истекающего лидирующего месяца на следующий при контроле этой разрывности. Исторический рабочий процесс не просит график прыгать. Он строит continuous-lead-contract: сконструированный ряд ближайших фьючерсов, который смешивает уходящую и входящую экспирации во время ролла, так что цена, объём и открытый интерес остаются пригодными для формул, которые накапливают историю.
Смешивайте только пока активность мигрирует
Непрерывный лидирующий ряд можно построить, пропорционально распределяя объём и открытый интерес уходящего и входящего месяцев, но только через короткое окно, когда активность действительно мигрирует, а не переписывая всю историю.
Это prorated-rollover-window описывалось примерно как от 14 до 20 торговых дней для фьючерсов на S&P 500, около 10 дней для Treasury bonds и около от 14 до 20 дней для sugar 11. Точное начало считалось субъективным и отмечалось ручным prorate-flag. Флаг — это переключатель, который начинает заменять сырые лидирующие цену, объём и открытый интерес смешанными значениями, как только активность ролла признана начавшейся.
Volume-share weights задают цену бара
Volume-price-analysis здесь использует долю лидирующего месяца в двухмесячном объёме, чтобы взвесить открытие, максимум, минимум и закрытие, так что сконструированный бар отражает, где контракты действительно торговались. Объём трактуется как переменная, которая фиксирует, сколько контрактов было заключено.
Сконструированные открытие, максимум, минимум и закрытие — это средние двух месяцев по доле объёма. Каждая цена равна принту старого месяца, умноженному на V1/(V1+V2), плюс принт нового месяца, умноженный на V2/(V1+V2). Эти дроби — volume-share-weights, применяемые при построении фиктивных лидирующих значений.
Закрытие непрерывного ближайшего контракта S&P 500 через ролл June 2001
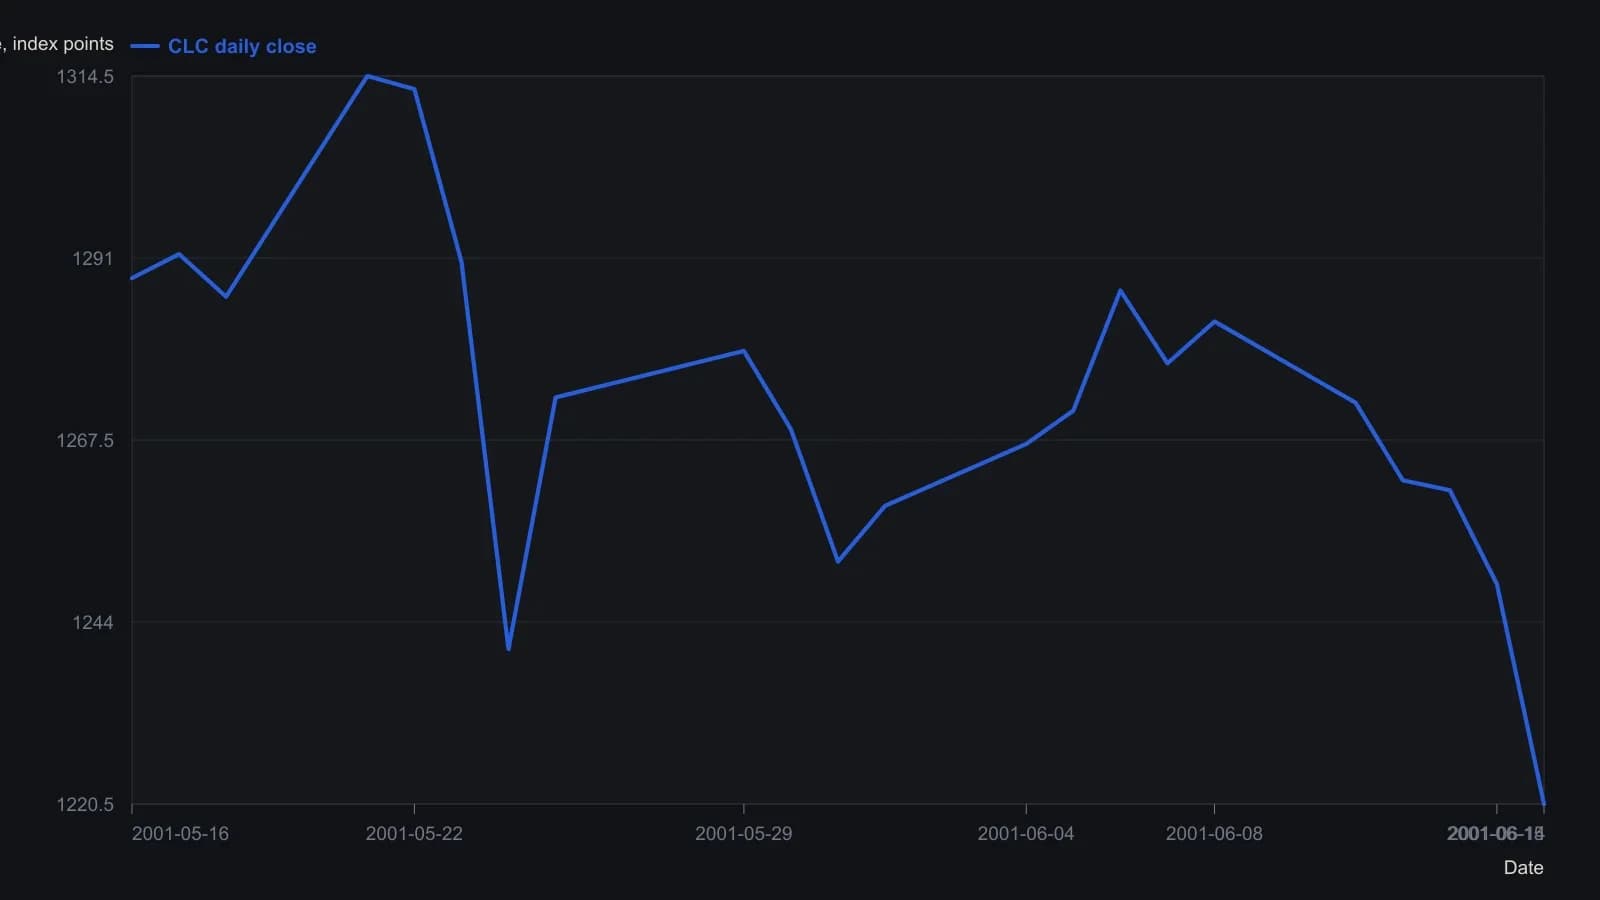
Suler смешивает уходящий июнь и входящий сентябрь только внутри короткого окна ролла — примерно 14–20 сессий S&P. На вход идут котировки регулярной сессии CME; Globex не учитывается. После установки флага в колонке M открытие, максимум, минимум и закрытие взвешиваются по доле объёма.
Открытый интерес показывает, кто всё ещё держит старую экспирацию
Open-interest-analysis использует совокупный открытый интерес и долю, всё ещё сидящую в текущем лидирующем контракте, как веса или диагностику того, насколько далеко позиции мигрировали к следующей экспирации.
Когда уходящий месяц находится примерно в месяце от экспирации, его открытый интерес начинает быстро падать, тогда как входящий открытый интерес растёт, а входящий объём в итоге обгоняет. Этот паттерн — практический сигнал начать смешивание.
Последующие индикаторы наследуют один ближайший ряд
Lead-volume и lead-open-interest сами пропорционально распределяются с аналогичными весами собственной доли, так что любой последующий индикатор, который потребляет эти ряды, видит один непрерывный вход через переключение.
Lead-volume — это контракты, торгованные в текущем или сконструированном ближайшем месяце, в отличие от двухмесячного итога. Lead-open-interest — это открытый интерес, оставшийся в текущем или сконструированном ближайшем месяце, снова в отличие от двухмесячного итога. Как только prorate-flag включён, эти сконструированные ряды заменяют сырые лидирующие входы.
Та же сшивка на других рынках
Та же конструкция prorated-lead применялась также к фьючерсам на Treasury bond, sugar 11 и основным валютным фьючерсам, а не только к примеру S&P 500.
В prorated-окнах December 2000 и March 2001 кривые совокупного объёма и открытого интереса принимали необычные формы, которые объяснялись программами индексного арбитража и закрытием книг в преддверии экспирации.
Транслятор для общей панели
Y-axis-translator — это линейное переотображение, которое помещает один ряд на диапазон построения другого ряда, так что цену, объём, открытый интерес и осцилляторы можно сравнивать на одной панели, не разделяя единицы измерения.
Линейное отображение ABn = (An + C) * X, где C = (AB2*A1 - AB1*A2)/(AB1 - AB2) и X = AB1/(A1+C), накладывает цену на панель объёма и открытого интереса. Нулевые якоря заменяются серединами диапазона, так что осциллятор 0-100 всё ещё можно поместить на выбранную ценовую полосу.
На проиллюстрированном ряде continuous-lead S&P 500, заканчивающемся экспирацией June 2001, рассчитанные участки ролловера следовали за одновременными уровнями кэш-индекса, показанными на прокси, масштабированном до одной десятой кэш-индекса.
Все разборы дорожки · 8 разборов
- 1989Auction-rollover казначейских облигаций как построение серии yield-to-price
- 1991Исполнение календарного спреда при роллах фьючерсных месяцев
- 1992Конвертация рядов OHLC, сессии и ролловера для анализа
- 1992Сшитый ряд фьючерсов для оценки механической системы
- 1998Процентный back-adjusted ряд фьючерсов
- 2001Постройте взвешенный по объёму continuous-lead-contract
- 2013Стройте непрерывный фьючерсный ряд из ролла, который можно исполнить
- 2018Экспозиция на товарную корзину как задача конструкции контракта