2013выпуск C0744-51
Стройте непрерывный фьючерсный ряд из ролла, который можно исполнить
Непрерывный фьючерсный ряд — это выбор конструкции: триггер ролла и метод сшивки решают, совпадает ли история, которую вы тестируете, с ролловером, который реально можно выставить. Открытый интерес — более сильный триггер по умолчанию, а выбор между сшивками nth-nearest, back-adjusted и detrended решает, появятся ли разрывы на поставке или непригодные цены.
- Непрерывный фьючерсный ряд можно роллировать, когда открытый интерес следующего контракта превышает открытый интерес ближнего контракта или когда он превышает выбранный процент этого открытого интереса.
- Объём — более слабый триггер ролла по умолчанию, чем открытый интерес, потому что объём может давать всплески и порождать ложные ролловеры, включая шаг назад, если не выключить generate-forward.
- Ряд nth-nearest может показывать ценовые разрывы на датах поставки, а ряд back-adjusted, построенный по разнице close-to-close в момент ролла, — нет.
- Если цены back-adjusted становятся отрицательными или ролл по открытому интересу срабатывает слишком поздно, detrending или отредактированные правила expiration-date могут сохранить ряд пригодным.
Триггер ролла и сшивка — это выборы конструкции
Непрерывный фьючерсный ряд собирается из последовательных экспираций. Rollover-management — это выбор, когда и как покинуть истекающий фьючерсный контракт и войти в следующий, чтобы сделка оставалась исполняемой. Futures-contract-selection — это выбор, какую экспирацию держать и как сшить эти экспирации в один непрерывный ряд для анализа.
Open-interest-analysis использует количество открытых контрактов, а не всплески объёма, чтобы определить, когда ликвидность перешла на следующую экспирацию. В этом рабочем процессе именно это количество задаёт момент ролла.
Для выбора момента ролла используйте открытый интерес, а не объём
Непрерывный фьючерсный ряд можно роллировать, когда открытый интерес следующего контракта превышает открытый интерес ближнего контракта или когда он превышает выбранный процент этого открытого интереса.
Объём — более слабый триггер ролла по умолчанию, чем открытый интерес, потому что объём может давать всплески и порождать ложные ролловеры. Ложный ролл по объёму может включать шаг назад, если опция generate-forward не выключена.
Разрывы nth-nearest и сшивки back-adjusted
Непрерывный ряд nth-nearest строится так: всегда берётся контракт, ближайший в стеке экспираций, затем при срабатывании правила ролла выполняется переход на следующий. Такой ряд может показывать ценовые разрывы на датах поставки.
Ряд back-adjusted прибавляет ценовую разницу в момент ролла к более ранним контрактам, чтобы на графике не было разрыва на поставке. Построенный по разнице close-to-close в момент ролла, ряд back-adjusted не показывает эти разрывы на поставке.
N-й ближайший против обратно скорректированных непрерывных контрактов на сою
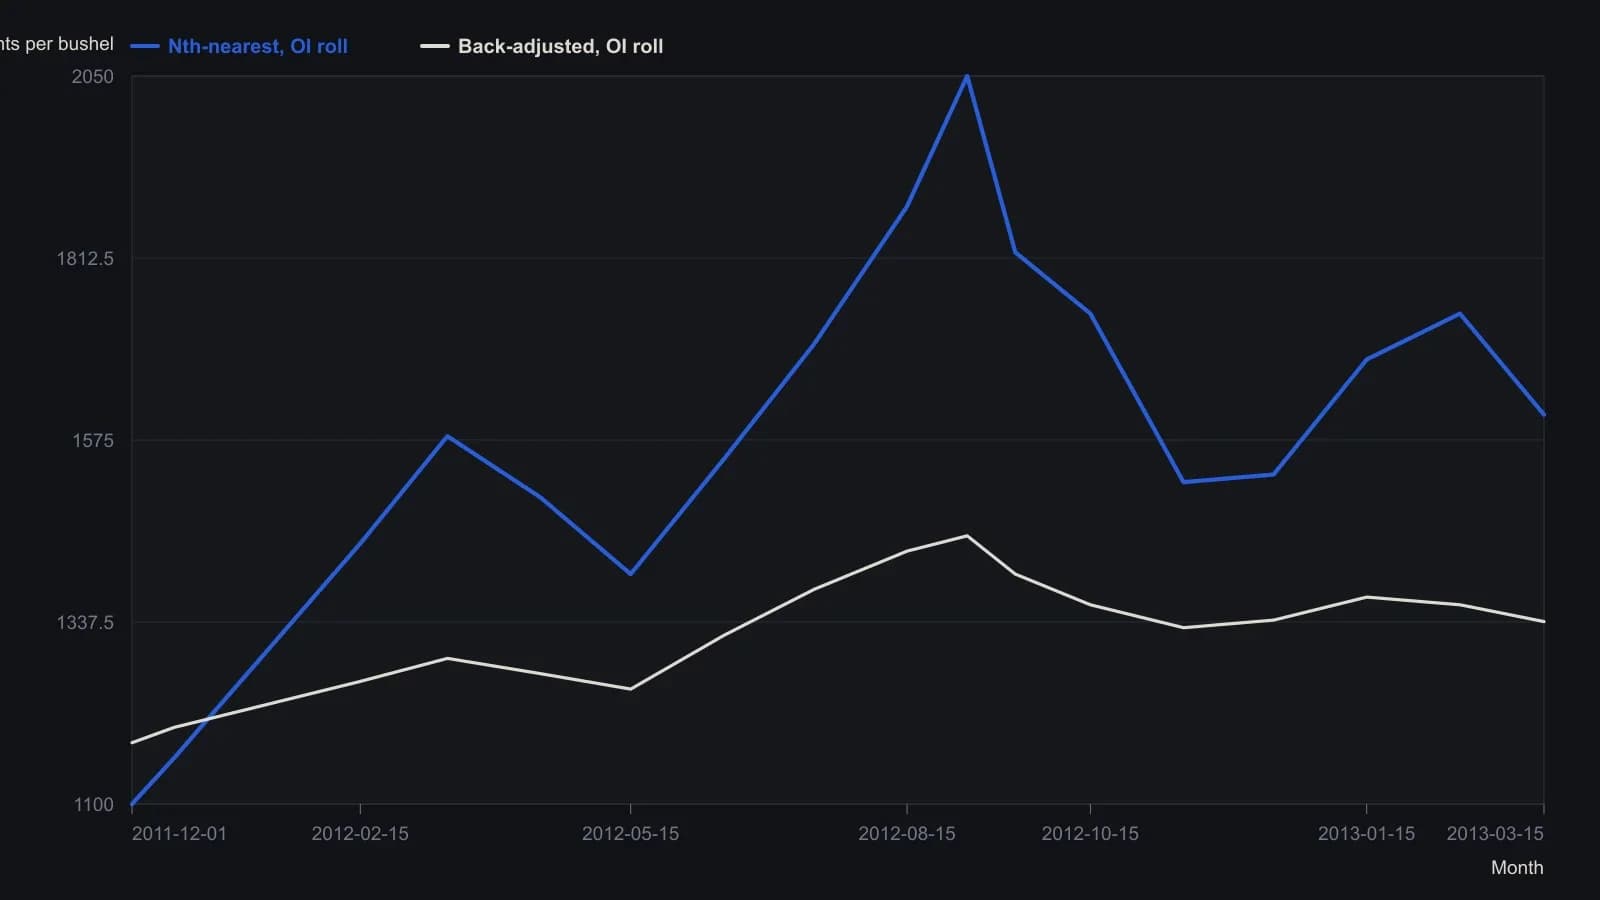
Обе серии используют открытый интерес как триггер перехода. На исходном графике второй ближайший контракт отложен по левой шкале примерно 1000–2100, а обратно скорректированная серия — по правой шкале примерно 1100–1600; значения — это эти исходные отсчёты шкал, приближённые до ближайших 10 центов, за исключением двух последних котировок, напечатанных на графике. Разрывы при переходе у жёлтых меток поставки сравнимы с разрешением скриншота, поэтому величину разрыва не задавали принудительно. Объём и открытый интерес на нижней панели не оцифровывались.
Когда сшивка становится непригодной
Detrending оценивает наклон от текущего контракта назад к более раннему контракту и может применяться, когда товарный ряд back-adjusted иначе стал бы непригодным.
Если ролл по открытому интересу срабатывает слишком поздно, вместо этого можно отредактировать правила expiration-date, включая календарные даты и добавленные условия экспирации.
Все разборы дорожки · 8 разборов
- 1989Auction-rollover казначейских облигаций как построение серии yield-to-price
- 1991Исполнение календарного спреда при роллах фьючерсных месяцев
- 1992Конвертация рядов OHLC, сессии и ролловера для анализа
- 1992Сшитый ряд фьючерсов для оценки механической системы
- 1998Процентный back-adjusted ряд фьючерсов
- 2001Постройте взвешенный по объёму continuous-lead-contract
- 2013Стройте непрерывный фьючерсный ряд из ролла, который можно исполнить
- 2018Экспозиция на товарную корзину как задача конструкции контракта