2019выпуск C0826-27
Оптимизация опционной стратегии за рамками пиковой прибыли
Опционную систему можно задать как систематический набор правил и ранжировать после совместного перебора правил и сетапов. Редакторская позиция: оставляйте это ранжирование только если выбранные страйки ликвидны, а дороговизна премии соответствует предполагаемой траектории.
- Задайте систематический набор правил, чтобы условия входа, выхода и воздержания можно было исторически протестировать как одну процедуру.
- Совместно варьируйте проценты прибыли и стоп-лосса, выбор страйка, экспирацию и тип стратегии, затем ранжируйте по профит-фактору, эффективности и прибыли или убытку в день, а не только по винрейту и совокупной прибыли.
- После этого ранжирования проверьте ликвидность опционов на выбранных страйках и рассмотрите подразумеваемую волатильность, внутреннюю и внешнюю стоимость, а также ожидаемое движение.
- Дешёвая премия предпочтительна для направленных планов, а дорогая премия — для боковых, ненаправленных планов.
Задайте систематический набор правил
Опционная система задаётся объективными, повторяемыми условиями входа и выхода, чтобы всю процедуру можно было исторически протестировать, а не оставлять на дискреционное суждение. Систематический набор правил — это полное, повторяемое описание того, когда входить, выходить или оставаться в стороне.
Сначала тестируйте исторически, затем оптимизируйте совместно
Историческое тестирование можно начать на одном ликвидном инструменте на ограниченном окне, затем расширить на полный рыночный цикл и дополнительные символы до оптимизации параметров. Оптимизация стратегии совместно варьирует проценты прибыли и стоп-лосса, выбор страйка, выбор экспирации и тип стратегии, а не подстраивает один параметр. Построение стратегии включает сравнение риск-доходности взятия меньшей против большей прибыли и затем оптимизацию этих выборов по альтернативным сетапам.
Сравнивайте кандидатов при компромиссе метрик
Кандидатские наборы правил сравнивают по профит-фактору, эффективности и прибыли или убытку в день в дополнение к винрейту и совокупной прибыли, потому что эти дополнительные метрики могут изменить ранжирование. Компромисс метрик — это задача оценки, которая возникает, когда винрейт и совокупная прибыль указывают на один набор правил, а профит-фактор, эффективность и прибыль или убыток в день — на другой. Цель прибыли в 50 процентов может обойти цель с большей долларовой суммой, когда решающими метриками являются эффективность, профит-фактор и прибыль или убыток в день, а не только совокупная прибыль.
Доля прибыльных сделок и эффективность при разных правилах целевой прибыли
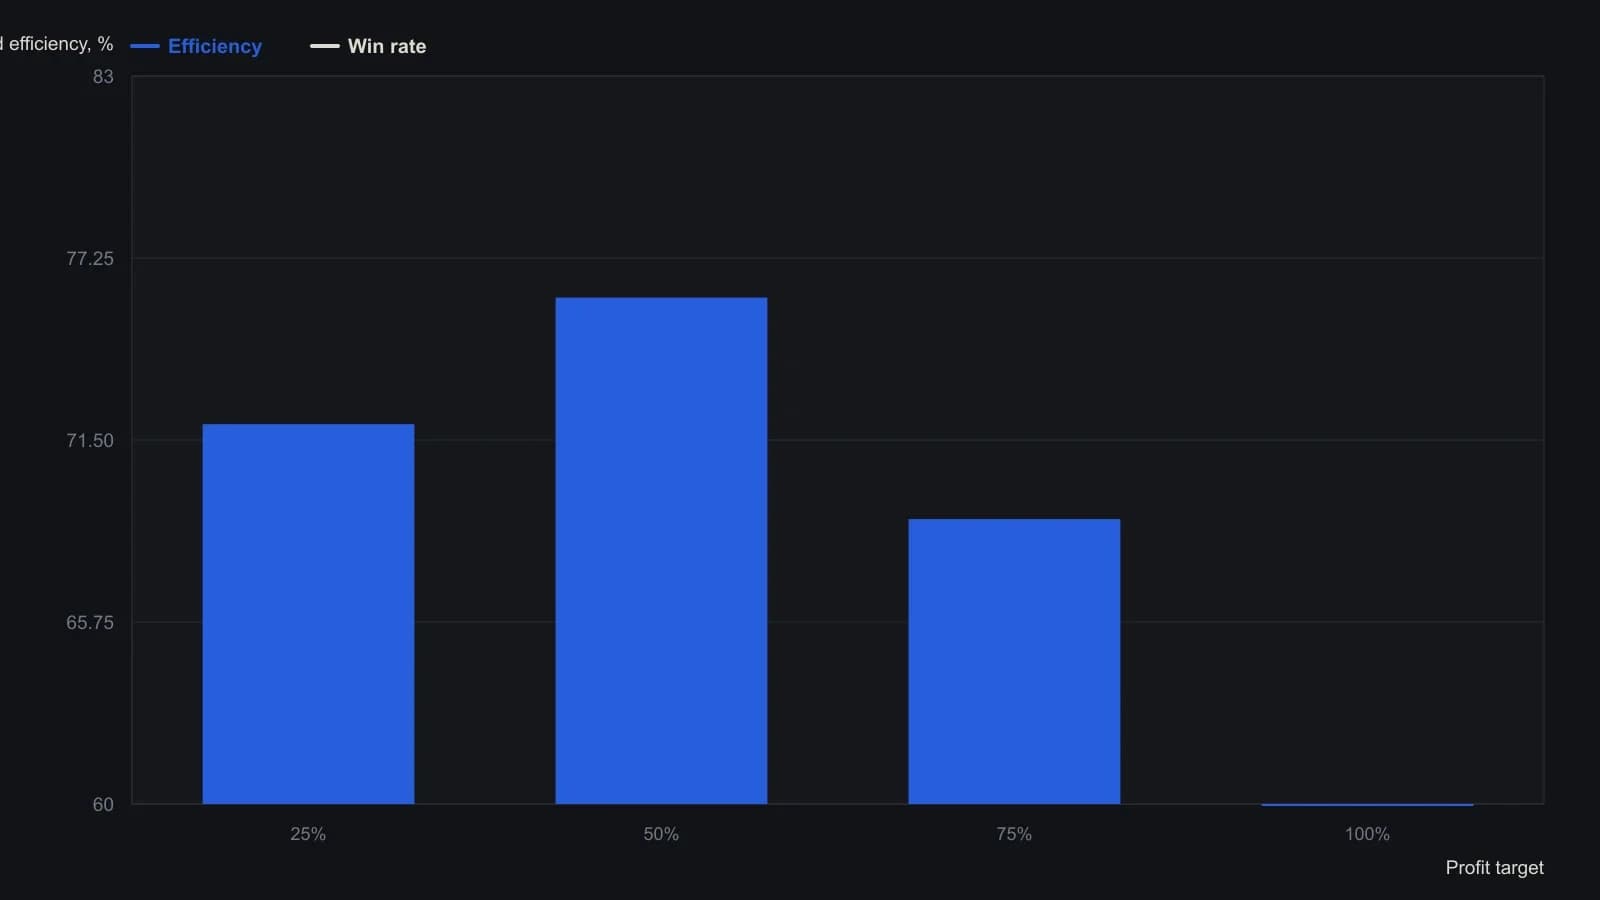
Та же таблица ставит цель в 50 процентов на первое место и по фактору прибыли (4.84), и по прибыли/убытку за день ($29.17), хотя совокупная прибыль выше при целях в 75 и 100 процентов.
Перепроверьте ликвидность и контекст подразумеваемой волатильности
После оптимизации живому кандидату всё равно нужна проверка ликвидности на выбранных страйках и экспирациях плюс разбор подразумеваемой волатильности, внутренней и внешней стоимости и ожидаемого движения. Ликвидность опционов оценивают по доступным страйкам и экспирациям, ширине bid-ask, объёму и открытому интересу, а рабочий порог зависит от типичного размера сделки. Контекст подразумеваемой волатильности — это живая проверка текущей подразумеваемой волатильности, внутренней и внешней стоимости и ожидаемого движения. Ожидаемое движение — это подразумеваемое рынком смещение, которое вместе с этими компонентами стоимости используют, чтобы судить, переоценён кандидат или недооценён на входе.
Согласуйте дороговизну премии с предполагаемой траекторией
Рыночная траектория, которая может оправдать опционную сделку, зависит от структуры: long call нуждается в движении вверх, а iron condor — в рваном, диапазонном движении. Дешёвая опционная премия предпочтительна, когда план ищет направленное движение, а дорогая премия — когда план ищет боковое, ненаправленное движение. Дороговизна премии — это то, выглядят ли опционы дешёвыми или дорогими относительно этой предполагаемой траектории.
Все разборы дорожки · 5 разборов
- 1984Оценка портфелей управляемых счетов на границе риск-доходность
- 1984Связка компромиссов с предторговыми чек-листами
- 1994Число равновзвешенных позиций как контроль конструкции
- 2016Ранжирование систем с геометрическим средним отношения прибыли к риску
- 2019Оптимизация опционной стратегии за рамками пиковой прибыли