1994выпуск C081-10
Число равновзвешенных позиций как контроль конструкции
Число равновзвешенных бумаг решает, может ли один победитель или один убыток, закрытый по стопу, всё ещё сдвинуть портфель, или же остаточная доходность схлопывается в движения рыночного уровня. Число позиций здесь рассматривается как контроль конструкции, а не как поиск одного правильного размера.
- Равновзвешенный портфель из 20 бумаг даёт по 5 процентов на каждую позицию, поэтому падение одной бумаги на 20 процентов снижает доходность портфеля на 1 процент, если остальные не изменились.
- При 20 и более равновзвешенных бумагах и начальном стопе в 20 процентов полный стоп-аут по одной бумаге снижает доходность портфеля на 1 процент или меньше.
- После 100 равновзвешенных бумаг даже рост одной акции на 100 процентов добавляет к доходности портфеля 1 процент или меньше, поэтому эффекты отбора растворяются в движениях рыночного уровня.
- Для частных трейдеров от 10 до 50 бумаг описывались как достаточная диверсификация, чтобы притупить одну неудачную ставку и при этом не сделать удвоившуюся акцию почти невидимой, с учётом времени, издержек и нагрузки на сопровождение.
Число как контроль конструкции
Равновзвешенный портфель превращает число позиций в решение о размере. Каждая бумага получает одинаковый вес, поэтому добавление бумаг уменьшает, насколько одна акция может помочь или навредить всему портфелю.
Диверсификация в этой постановке означает добавление большего числа позиций, чтобы движение одной бумаги давало меньший эффект, а остаточный риск больше походил на рыночный риск, чем на риск одной акции.
Редакторская позиция: рассматривайте это число как контроль конструкции. Оно решает, может ли один победитель или один убыток, закрытый по стопу, всё ещё сдвинуть портфель, или же доходности схлопываются в рыночный режим.
Жёсткий потолок на одну бумагу
Лимит концентрации позиции — это жёсткий потолок того, насколько одна бумага может навредить или помочь портфелю; он задаётся равновзвешенным размером плюс стоп либо тем, какая доля капитала стоит в крупнейших позициях.
Равновзвешенный портфель из 20 бумаг даёт по 5 процентов на каждую позицию, поэтому падение одной бумаги на 20 процентов снижает доходность портфеля на 1 процент, если остальные не изменились.
При 20 и более равновзвешенных бумагах и начальном стопе в 20 процентов полный стоп-аут по одной бумаге снижает доходность портфеля на 1 процент или меньше.
Влияние одной бумаги в зависимости от числа равновзвешенных позиций
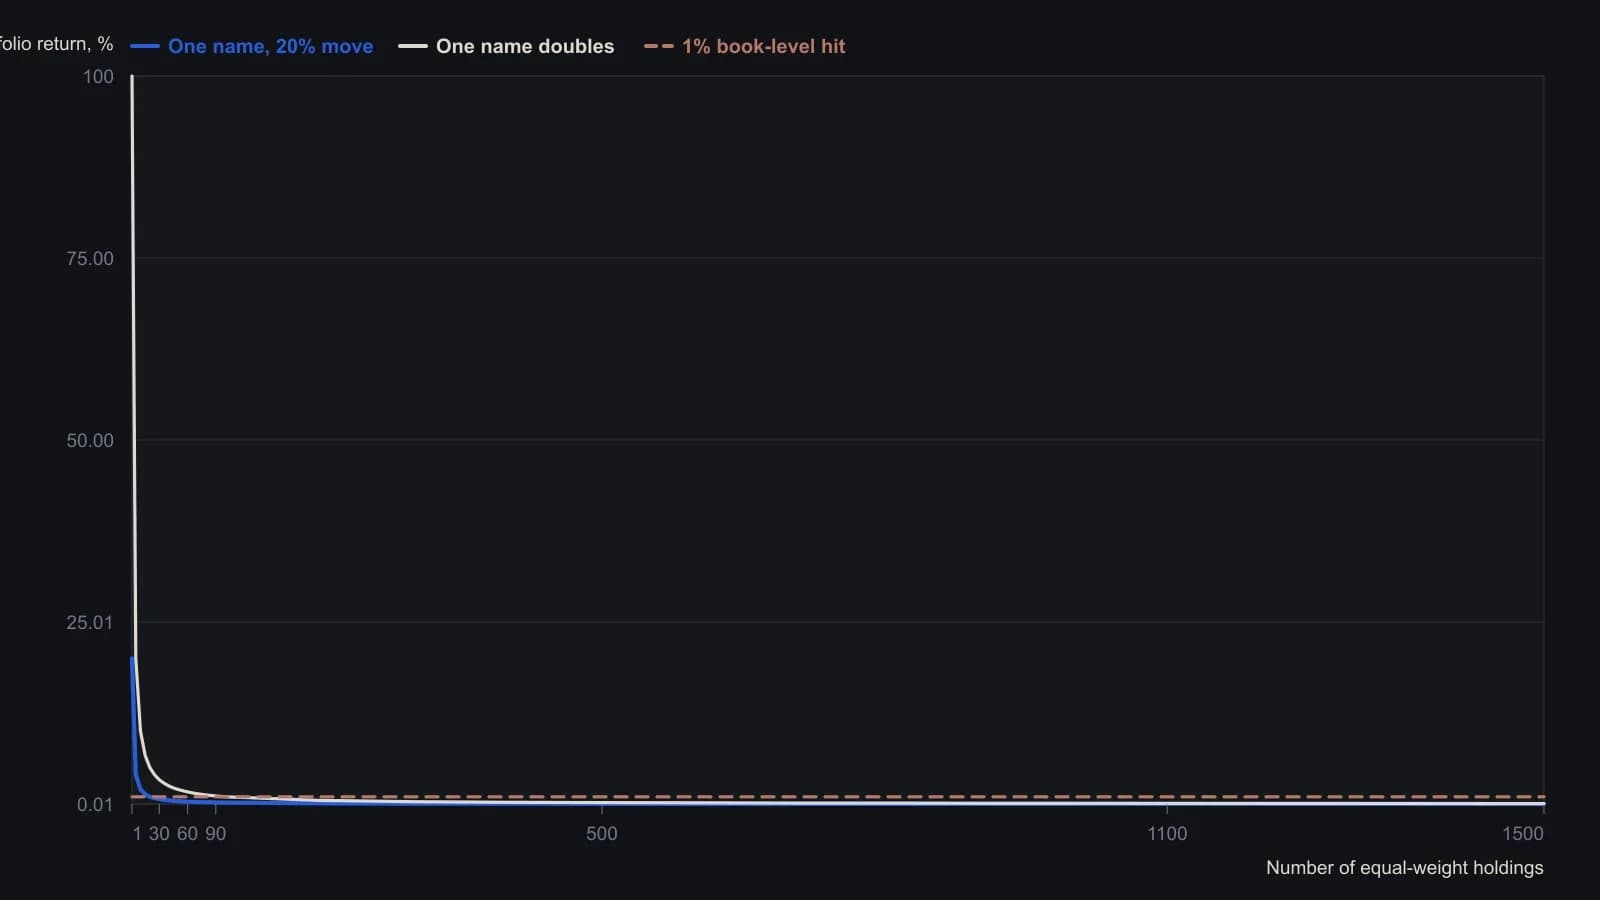
Равные стартовые веса; предполагается, что движется только одна бумага. Линия 1 процента — это удар по портфелю, который Чанде отмечает для начального стопа в 20 процентов при 20 и более бумагах.
Когда отбор растворяется в рынке
Та же арифметика размера работает и в другую сторону. После 100 равновзвешенных бумаг даже рост одной акции на 100 процентов добавляет к доходности портфеля 1 процент или меньше, поэтому эффекты отбора растворяются в движениях рыночного уровня.
Если бумаги можно отобрать под годовой рост в 20 процентов или лучше, более 50 равновзвешенных позиций оставляют каждому такому победителю вклад лишь в 0.4 процента в доходность портфеля.
Число позиций как один тест
Анализ компромиссов здесь означает проверку числа позиций как одной процедуры, которая одновременно задаёт альтернативные издержки, влияние победителя, ущерб от стоп-лосса, время на сопровождение и то, насколько портфель следует за рынком.
В гипотетической выборке доходностей по 50 бумагам в диапазоне от -30 процентов до 50 процентов 36 процентов бумаг были отрицательными, а 30 процентов дали доходность выше 30 процентов.
Случайные портфели, собранные из этих 50 бумаг, имели наивысшую среднюю доходность при пяти позициях. Добавление бумаг затем снижало среднюю доходность или оставляло её примерно плоской, при этом устойчиво уменьшая стандартное отклонение доходностей портфеля.
Портфели фондов и частные портфели
Опрос 40 фондов показал, что в среднем 25 процентов активов приходилось на 10 крупнейших позиций, типичная экспозиция на пять секторов составляла 47 процентов активов, а на среднюю бумагу приходилось около 1 процента.
Для частных трейдеров от 10 до 50 бумаг описывались как достаточная диверсификация, чтобы притупить одну неудачную ставку и при этом не сделать удвоившуюся акцию почти невидимой, с учётом времени, издержек и нагрузки на сопровождение.
Все разборы дорожки · 5 разборов
- 1984Оценка портфелей управляемых счетов на границе риск-доходность
- 1984Связка компромиссов с предторговыми чек-листами
- 1994Число равновзвешенных позиций как контроль конструкции
- 2016Ранжирование систем с геометрическим средним отношения прибыли к риску
- 2019Оптимизация опционной стратегии за рамками пиковой прибыли