2019выпуск C0122-25
Объём, ускорение и свечные фильтры на завершённом двойном дне
Программный скан двойного дна по бумагам S&P 500 и Russell 3000 с 2001 года до начала 2018 года затем наложили фильтрами объёма-цены, ускорения и свечи пробоя. Редакционный взгляд: оставляйте завершённый паттерн только тогда, когда эти правила меняют ленту и сужают выборку.
- Двойное дно завершается только на пробое, который впервые перекрывает пик внутри паттерна. Правила объёма-цены, ускорения и свечи пробоя затем наложили на эту завершённую структуру как независимые комбинационные тесты.
- Фильтр объёма-цены требует сессию экстремального объёма: не менее чем вдвое выше средней за предыдущие 14 сессий и максимальный объём за предыдущие 60 сессий, либо где угодно внутри паттерна, либо только между правой впадиной и пробоем.
- Ускорение оставляет сетап, когда финальный подъём длится меньше сессий, чем падение от пика внутри паттерна в правую впадину. Свечные наложения добавляют три более высоких закрытия, свечу с длинным телом, бычью свечу пробоя почти на полный диапазон или короткую верхнюю тень.
- Добавленные фильтры сократили выборку крупной капитализации с 943 событий до 75 при самом жёстком правиле бычьей свечи пробоя. Меньшие выборки считались статистически менее надёжными.
Завершённое двойное дно — стартовая выборка
Программный скан двойного дна применили к бумагам S&P 500 и Russell 3000 с 2001 года до начала 2018 года. Двойное дно — разворот с двумя впадинами, завершение которого отмечается пробоем выше промежуточного пика. Пробой — это сессия, которая впервые перекрывает этот пик внутри паттерна и тем самым завершает структуру.
Высокий объём, более короткий финальный подъём и бычья свечная структура дня пробоя рассматривались как независимые комбинационные тесты, наложенные на одно и то же завершённое двойное дно. Картина двух впадин была общей стартовой выборкой, а не последним словом ленты.
Фильтры объёма-цены находят участие
Фильтр объёма-цены — это тест участия, который требует необычно высокого объёма либо где-то внутри всего паттерна, либо только на позднем подъёме к пробою. Одна версия требует, чтобы какая-то сессия внутри всего паттерна показала объём не менее чем вдвое выше средней за предыдущие 14 сессий и одновременно максимальный объём за предыдущие 60 сессий.
Более узкий фильтр объёма-цены ограничивает эту сессию экстремального объёма интервалом между правой впадиной и пробоем. Эта версия привязывает объём к позднему подъёму, а не к любой из впадин.
Ускорение требует более короткого финального подъёма
Финальный подъём — это ралли от правой впадины к пробою. Фильтр ускорения требует, чтобы этот рост длился меньше сессий, чем предшествующее падение от пика внутри паттерна к этой правой впадине. Сравнение идёт по числу сессий, а не по перерисовке того же контура двух впадин.
Фильтры свечи пробоя проверяют принятие
Наложение трёх более высоких закрытий требует трёх подряд более высоких закрытий, заканчивающихся на сессии пробоя. Фильтр свечи с длинным телом отмечает сессию, чьё реальное тело превышает тела трёх предыдущих сессий, и применяется либо между правой впадиной и пробоем, либо на самой сессии пробоя.
Бычья свеча пробоя определена как сессия, чьё закрытие почти равно максимуму, открытие почти равно минимуму, а верхняя и нижняя тени каждая не длиннее $0.05, без ограничения на общую длину свечи. Второй фильтр свечи пробоя требует, чтобы верхняя тень была короче реального тела, чтобы сессия не напоминала отвержение падающей звезды.
Более жёсткие стеки оставляют меньше событий
Добавленные фильтры сократили число событий относительно неотфильтрованного паттерна. Выборка крупной капитализации упала с 943 событий до 75 при самом жёстком правиле бычьей свечи пробоя, а меньшие выборки считались статистически менее надёжными.
Коэффициент прибыли фильтров двойного дна
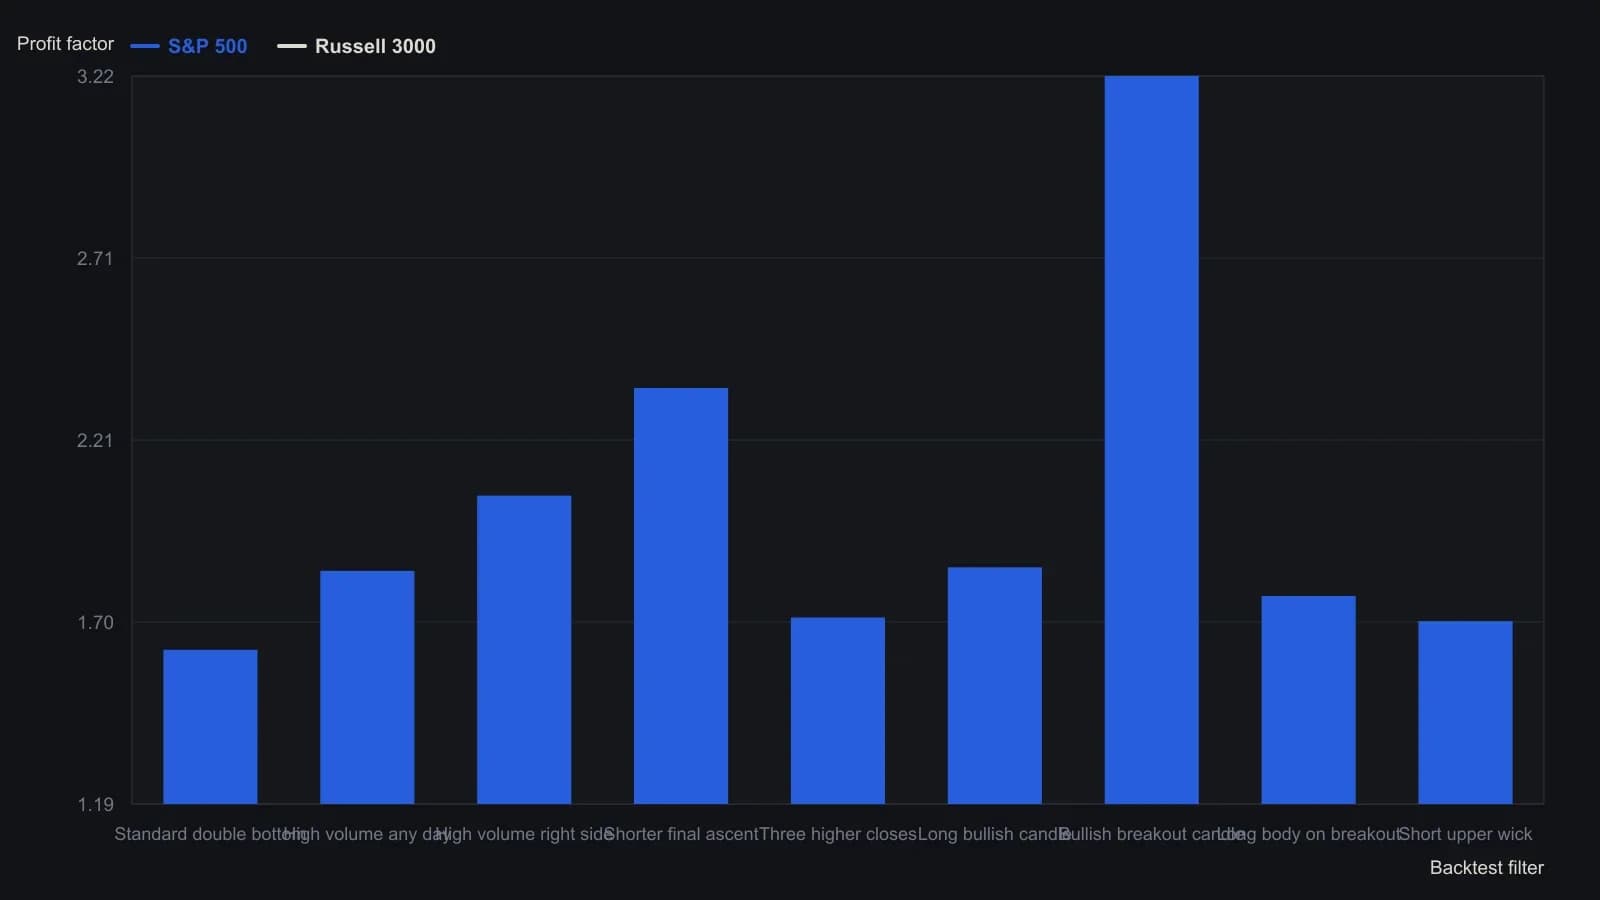
Высокий объём означал не менее чем двукратное превышение средней за предыдущие 14 дней и одновременно максимум за последние 60 сессий. Ускорение требовало, чтобы подъём от правого дна до пробоя был короче падения от промежуточного максимума до правого дна. У бычьих свечей пробоя верхняя и нижняя тени допускались не более $0.05. Автор отмечает, что результат по 75 сделкам S&P 500 с бычьей свечой статистически менее надёжен.
Все разборы дорожки · 54 разбора
- 1990Построение трёхсессионных сигналов ралли и реакции по объёму
- 1991Построение реальных тел свечей и многосессионных паттернов
- 1991Считайте свечной разворот незавершённым, пока его не подтвердит %D
- 1991Фильтрация свечных сигналов с помощью стохастического percent-D
- 1991Построение сжатых свечных сводок
- 1993Внутридневное свечное подтверждение осцилляторами
- 1993Свечные гипотезы из списка литературы 1993 года
- 1994Лицензируйте свечные сигналы осцилляторами и недельными вето
- 1995Поддержка и сопротивление по реальным телам и пробои закрытием сквозь уровень
- 1997Недельный разворот как трёхчастная гипотеза
- 1998Превращение уровней страха в проверяемые правила с помощью психологической матрицы
- 2000Оценка надежности трехбарного разворота
- 2000Свечи предыдущего дня, подтверждение на открытии и стопы той же сессии
- 2000Внутридневное подтверждение свечей объёмом для дейтрейдинга
- 2001Посчитайте ключевой разворот вверх, прежде чем кодировать механический выход
- 2001Конструкция свечей продолжения rising three и falling three
- 2002Рассматривайте скользящую среднюю как оспариваемый забор
- 2003Свечным сигналам нужны поддержка и фильтр риск/прибыль
- 2003Построение однодневных разворотов на вершинах и основаниях
- 2003Сентимент графика как фильтр режима для часовых входов по стохастику
- 2004Подтверждение разворотов индексов свечами, стохастиком и средними
- 2004Внутреннее закрытие харами как барометр разворота
- 2004Построение фильтра смены силы по объёму, масштабированному истинным диапазоном
- 2005Взвешивание кластеров разворота против поддержки скользящих средних
- 2005Свечные выходы, подтверждённые перекупленным стохастиком
- 2005Подтверждение паттернов «просвет в облаках» стохастиком и скользящими средними
- 2006Выходы по кластеру свечей, подтверждённые перекупленным стохастиком
- 2007Три черные вороны становятся торговой гипотезой только после режима, тренда и ближайших уровней
- 2008Асимметричные периоды RSI для дивергенции и свечного подтверждения
- 2008Чек-лист разрешения для конца тренда
- 2010Механическим входам по-прежнему нужны ворота подтверждения
- 2010Сырая нефть как кейс по чтению свечной сессии
- 2010Недельные свечи золота и пробой сопротивления на тысяче
- 2010Трёхслойный разбор графика золота: от волн до подтверждения свечами
- 2011Почему сканы входа не работают без трендовых фильтров
- 2011Правила трендового режима осциллятора ценовых зон
- 2011Свечной чеклист перед входами в товарные рынки
- 2013Конструкция step-свечи в точках разворота цены
- 2013Построение двухбаровой step-candle
- 2014Бары малого диапазона как ограниченная по времени гипотеза кульминации объёма
- 2014Построение свечных графиков, масштабированных по объёму
- 2015Середины недельных диапазонов как поддержка и сопротивление
- 2015Построение недельных pattern-code по body-midpoint
- 2015Оценка гипотез о последовательностях кодированных свечей
- 2015Построение пробойного индекса относительной силы по свечам двухдневного диапазона
- 2016Занятие с тремя фильтрами на часовом стерлинге
- 2016Коррекция Фибоначчи как карта стопов, зафиксированная до входа
- 2017Фильтр nine-zone для пробоев на уровнях ценовых десяток
- 2017Построение сетапов пин-бар и инсайд-бар
- 2017Правила two-bar soldier и crow становятся системой только после фильтров и выходов
- 2017Подтвердите one-white-soldier или one-black-crow перед входом
- 2018Контроль сессии по геометрии марубозу и поглощения
- 2019Объём, ускорение и свечные фильтры на завершённом двойном дне
- 2019Секторально отфильтрованные свечные сканы и заранее построенные стопы