2003выпуск C051-4
Построение индекса фрактальной размерности
Индекс фрактальной размерности строится по анализу нормированного размаха и оценке показателя Херста, затем помещается на шкалу от 1 до 2, где 1.5 считается полностью случайным значением, а любое другое показание — последовательной памятью ценового пути.
- Показание фрактальной размерности строится по анализу нормированного размаха и оценке показателя Херста, применённым ко всем доступным наблюдениям «время–цена» на графике.
- Предпочтительный вход — логарифмические доходности, потому что они складываются в накопленную доходность; подставлять сырые цены не рекомендуется.
- На шкале от 1 до 2 показание 1.5 считается полностью случайным, значения ближе к 1 — более линейными или трендовыми, а значения ближе к 2 — более волатильными или заполняющими пространство.
- Редакция: расстояние от этой случайной середины — фальсифицируемый фильтр того, допускает ли график вообще гипотезу тренда или возврата к среднему.
Что измеряет индекс
Фрактал описывается как структура, части которой подобны целому. Он измеряется нецелой размерностью, которая фиксирует, как объект занимает пространство. На ценовом графике фрактальная размерность — нецелое мерило того, насколько полно ценовой путь занимает пространство между линией и плоскостью.
Самоподобие представлено как причина, по которой фрактал сохраняет свою размерность при смене масштаба измерения, в том числе на разных рыночных таймфреймах.
Как строится показание
Показание фрактальной размерности строится по анализу нормированного размаха и оценке показателя Херста, применённым ко всем доступным наблюдениям «время–цена» на графике.
Анализ нормированного размаха стандартизирует размах накопленных отклонений локальной дисперсией и изучает, как это отношение растёт с длиной выборки. Показатель Херста — показатель масштабирования, оцениваемый по этому росту. После оценки показателя Херста фрактальная размерность получается как два минус этот показатель, потому что ценовой график рассматривается как двумерный.
Почему на вход берутся логарифмические доходности
Логарифмические доходности указаны как предпочтительный вход, потому что они складываются в накопленную доходность. Логарифмическая доходность — натуральный логарифм последовательных цен; так приросты за периоды складываются в накопленный путь. Подставлять сырые цены не рекомендуется.
Как читать шкалу от 1 до 2
Значение Херста 0.5 считается случаем случайного блуждания, в котором накопленный размах растёт с квадратным корнем времени. Любое другое значение интерпретируется как последовательная память.
На шкале от 1 до 2 показание 1.5 считается полностью случайным. Значения ближе к 1 считаются более линейными или трендовыми. Значения ближе к 2 считаются более волатильными или заполняющими пространство.
Персистентный ряд характеризуется как более гладкий и менее склонный к разворотам — режим, чей путь относительно гладок и беден разворотами по сравнению со случайным блужданием. Антиперсистентный ряд характеризуется как более зубчатый и склонный к разворотам — режим, чей путь относительно зубчат и богат разворотами по сравнению со случайным блужданием.
Скрининг FDI семи контрактов, 7 March 2003
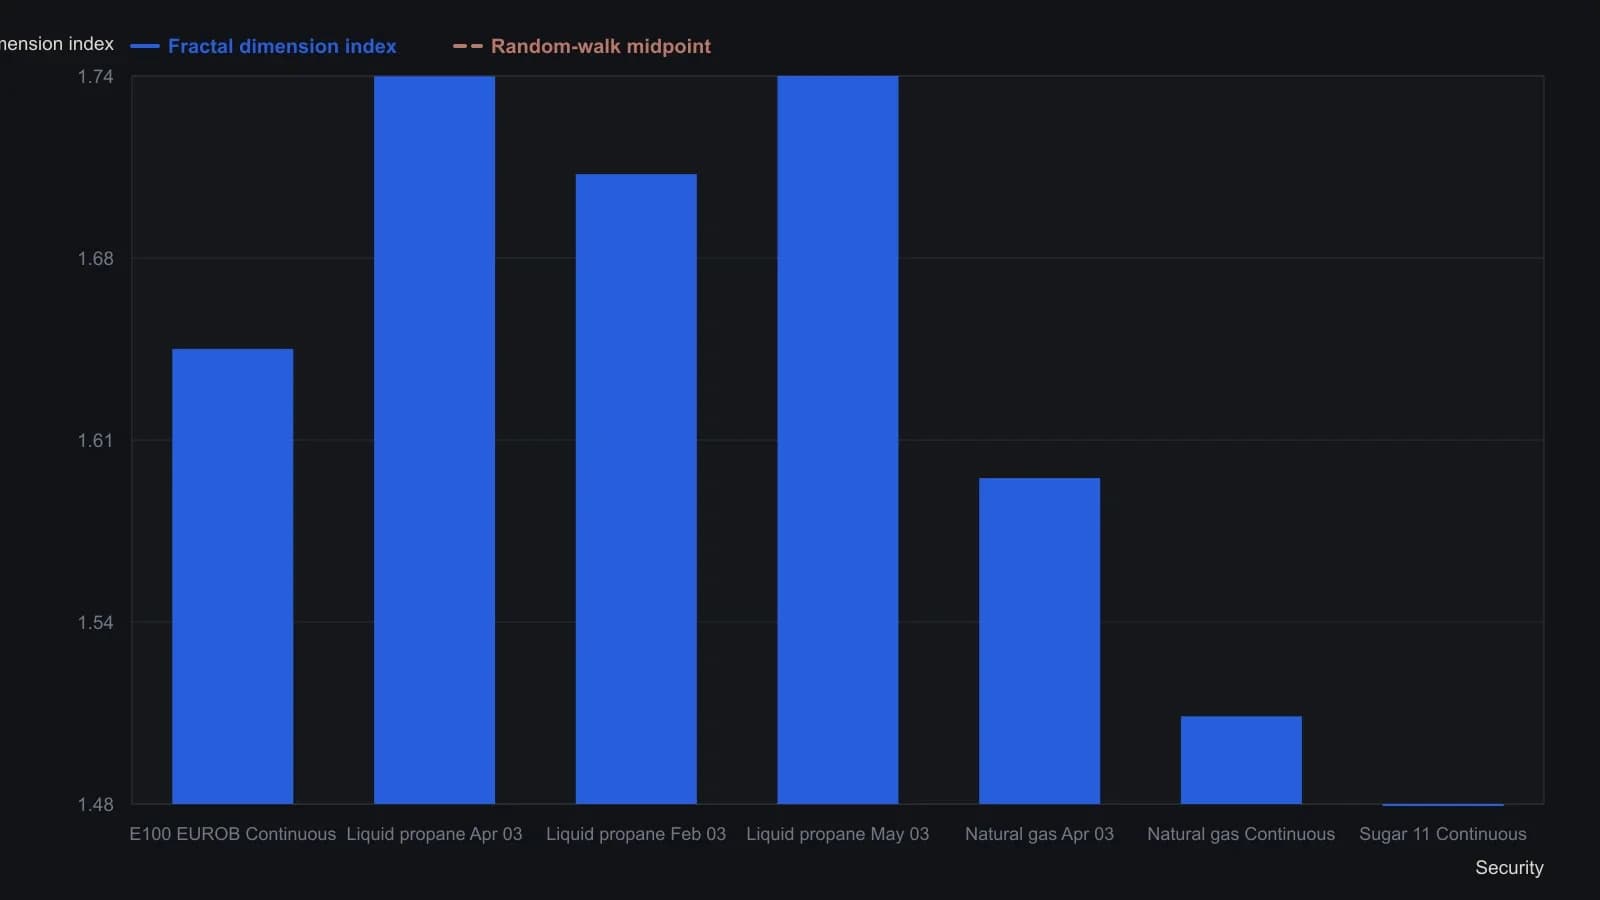
FDI — оценка показателя Херста, преобразованная как D = 2 − H по логарифмическим доходностям; источник предупреждает, что слишком короткая выборка может исказить показание.
Длина выборки и шум баров
Слишком короткая история может исказить оценку Херста. Адекватная длина выборки описана как неустоявшаяся, а более короткие бары — как более шумные входы.
Что показала дневная иллюстрация на энергетических фьючерсах
В дневной иллюстрации на энергетических фьючерсах индекс снижался, когда цена начинала формировать тренд. Утверждается, что рынки достигают пика фрактальной размерности перед новым трендом.
Все разборы дорожки · 7 разборов
- 1992Построение фрактальных шаблонов по последовательным изменениям индекса
- 1994Построение Polarized Fractal Efficiency как фильтра пути
- 2002Долгая память, режимы и пределы моделей колоколообразной кривой
- 2003Построение индекса фрактальной размерности
- 2005Построение адаптивной скользящей средней по фрактальной размерности
- 2007Построение фильтра режима по фрактальной размерности
- 2015Построение фрактальных свингов как атомов support-resistance