1996выпуск C091-9
Нейтральный опционный доход в режиме богатой подразумеваемой волатильности
Двустороннюю книгу короткой премии открывают только когда опционная премия повышена, а оставшийся срок жизни короткий. После входа зона пребывания внутри и правило ребалансировки позиции решают, остаётся ли книга допустимой нейтральной опционной позицией.
- Двустороннюю книгу короткой премии открывают только когда условия — например, повышенная опционная премия и короткий оставшийся срок жизни — признаны благоприятными, а не на каждой сессии.
- Доходная конструкция — это нейтральная опционная позиция, которая продаёт пут вне денег и колл вне денег, содержащие только временную стоимость, с целью удержать эту премию, если базовый актив остаётся внутри широкого запланированного диапазона.
- Распад временной стоимости действует на оба проданных опциона каждый день и ускоряется по мере приближения экспирации. Основной вред — экстремальное движение, которое обрабатывают ребалансировкой позиции.
- Ratio spread может купить более ближний опцион и продать несколько более дальних страйков, когда option-skewing оставляет эти проданные страйки богаче по подразумеваемой волатильности.
Допустимость до любой книги короткой премии
Двустороннюю книгу короткой премии открывают только когда условия признаны благоприятными — например, повышенная опционная премия и короткий оставшийся срок жизни, — а не на каждой сессии.
Режим подразумеваемой волатильности — это состояние контракта с повышенной или сжатой опционной премией, по которому решают, допустима ли вообще конструкция продажи премии или конструкция разрыва страйков.
Доходная конструкция пребывания внутри
Доходная конструкция — это нейтральная опционная позиция. Она продаёт пут вне денег и колл вне денег, в которых есть только временная стоимость. Книгу калибруют так, чтобы она оставалась ровной, если базовый актив остаётся внутри широкого запланированного диапазона, а цель — удержать эту премию, когда цена остаётся внутри зоны.
Распад временной стоимости на обоих крыльях
Временная стоимость обоих проданных опционов снижается каждый день. Этот распад временной стоимости ускоряется по мере приближения экспирации, поэтому оба крыла двусторонней книги короткой премии размываются одним и тем же ежедневным процессом.
Конструкция описана как рабочая на нетрендовом или медленно дрейфующем рынке, который характеризуется как более чем две трети рыночного времени. Основной вред наносит экстремальное движение, после которого требуется ребалансировка позиции.
Зона пребывания внутри на Treasury-bond
В декабрьской иллюстрации 1995 года по Treasury-bond фьючерсы около 117 были сопоставлены с зоной пребывания внутри 112-124 за счёт продажи пута 112 и колла 124. Проданные страйки были поставлены ниже трёхмесячных минимумов и выше максимумов контракта.
После экстремального движения
Экстремальное движение — основной вред для книги. Ребалансировка позиции заново выставляет короткий пут и короткий колл после этого движения, чтобы книга оставалась двусторонней, а не схлопывалась в незапланированную направленную ставку.
Редакторское примечание: этот сброс — второй шлюз. Если базовый актив вышел из запланированного диапазона, исходная конструкция пребывания внутри больше не считается допустимой.
Фьючерсы T-bond March 1996 против зоны «остаться внутри» 112–124
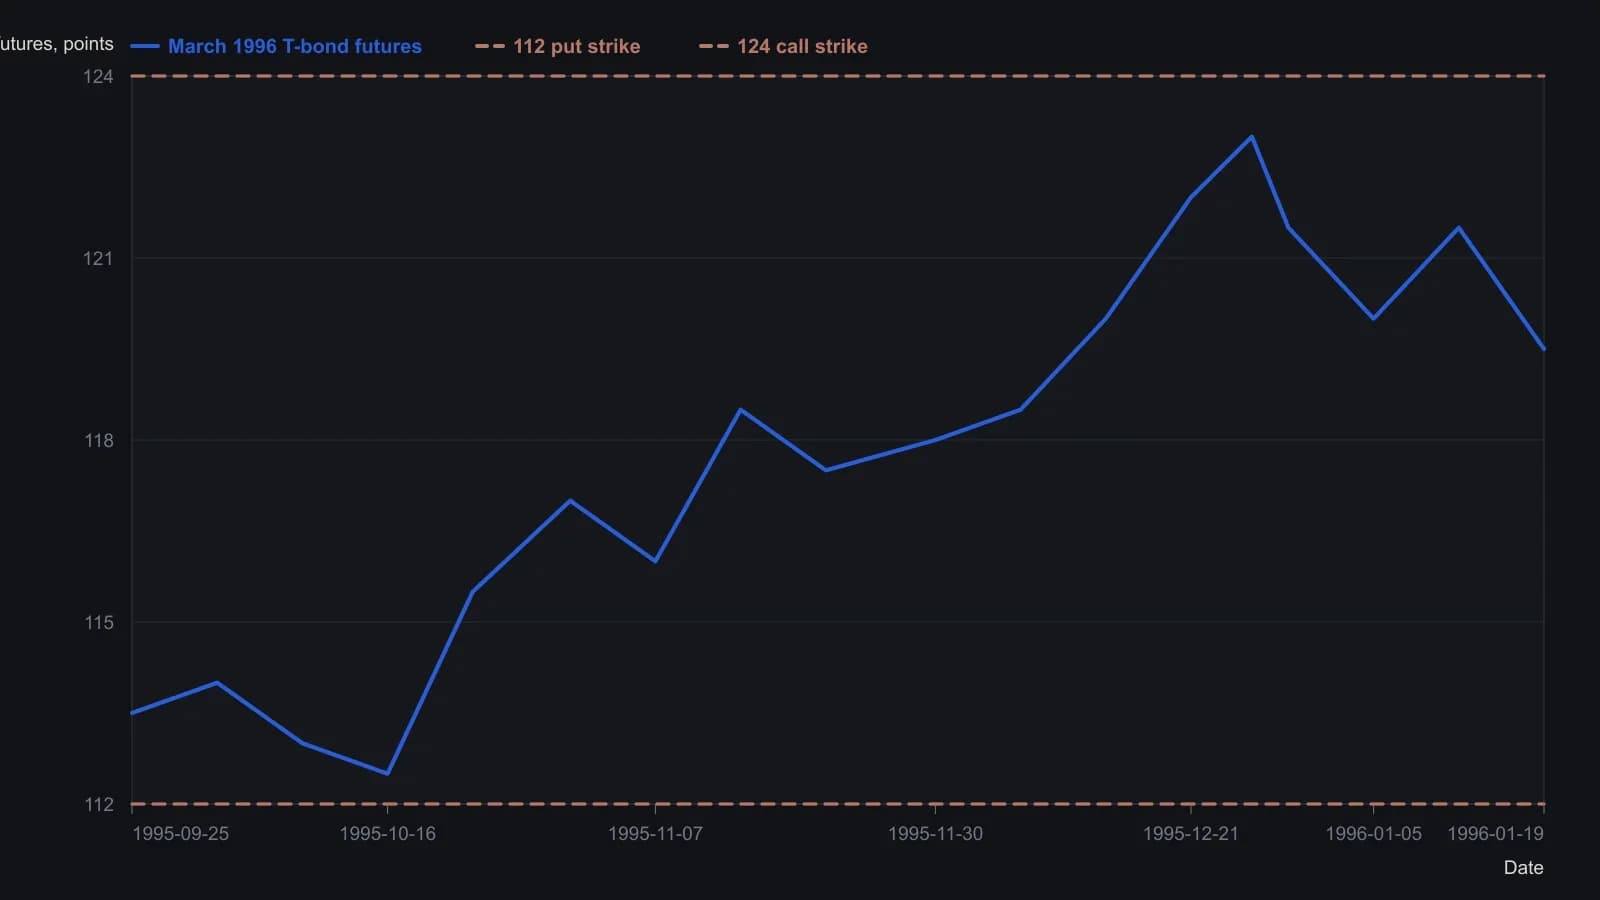
Дневные свечи отобраны примерно с недельной частотой и округлены до ближайшего полупункта; растр не передаёт тридцать вторые. Линии 112 и 124 — проданные страйки, указанные в тексте, а не нанесённые на исходный рисунок. Котировка 111-27 в заголовке окна на 20 March 1996 приходится после дат, нанесённых на график.
Ratio spreads и option-skewing
Ratio spread покупает более близкий к деньгам опцион и продаёт несколько более дальних опционов вне денег, которые богаче по подразумеваемой волатильности и сильнее подвержены временному распаду. Option-skewing — это разрыв подразумеваемой волатильности от страйка к страйку, из-за которого дальние опционы вне денег могут быть оценены существенно богаче сопоставимых более ближних страйков.
В майской иллюстрации 1996 года по кофе покупали коллы со страйком 160 и продавали коллы со страйком 180, когда проданные страйки торговались на уровнях подразумеваемой волатильности вплоть до 40% выше. Такая форма option-skewing также описана как часто оставляющая опционы вне денег на 25-50% богаче сопоставимых более ближних страйков.
Контексты, которые меняют подразумеваемую волатильность
Среди контекстов, отмеченных из-за необычной подразумеваемой волатильности, — всплески перед отчётами. Волатильность Treasury-bond была на максимуме более чем за год в начале 1996 года после отложенных государственных публикаций. Другие отмеченные контексты — сжатие в праздничный период, сезонный рост зерновых опционов на 100% и более с января по май 1996 года по кукурузе и сое, а также удвоение подразумеваемой волатильности нефти на политической напряжённости на Ближнем Востоке в начале 1996 года.
Редакторское примечание: это примеры режимов, а не календарь сделок. Повышенная премия может сделать допустимой конструкцию короткой премии или конструкцию разрыва страйков. Сжатие может держать первый шлюз закрытым.
Все разборы дорожки · 5 разборов
- 1985Диапазонный стрэнгл на облигациях как оверлей премиального режима
- 1996Нейтральный опционный доход в режиме богатой подразумеваемой волатильности
- 2001Архитектура страйков плоского и заострённого железного кондора
- 2005Нейтральные опционные спреды из стрэддлов с крыльями
- 2010Доход от iron condor в боковом режиме