1990выпуск C101-16
Построение краткосрочной ARIMA по разностям цен закрытия пшеницы
Ряд цен закрытия пшеницы дифференцируют только после того, как график автокорреляции отвергает устойчивое среднее. Затем именно остаточная автокорреляция, а не высокое качество подгонки на выборке, решает, какая короткая тройка p, d и q может выдать следующее закрытие.
- Дифференцирование применяют после того, как медленно затухающие автокорреляции сырых цен закрытия показывают, что постоянное среднее нереалистично.
- Частные автокорреляции, которые начинаются около единицы и затем падают к нулю, склоняют к короткому авторегрессионному каркасу, причём и авторегрессионные, и остаточные лаги удерживают не длиннее трёх дней.
- Большие t-статистики коэффициентов и внутривыборочный R-квадрат около 98.7 процента не сохраняют спецификацию, если оставшаяся остаточная корреляция всё ещё её отвергает.
- Для одношагового обновления закрытия принимают только форму с первой разностью, одним авторегрессионным лагом и двумя остаточными лагами.
Одношаговое закрытие как короткая взвешенная сумма
В этой конструкции ARIMA — это одношаговый прогноз закрытия, собранный из нескольких лагов возможно продифференцированного ряда плюс нескольких лагов оставшихся прогнозных остатков. Одношаговый прогноз закрытия пшеницы можно собрать как короткую взвешенную сумму недавних преобразованных цен и недавних прогнозных остатков, где ряд — это либо сырое закрытие, либо его первая разность.
Разность после провала среднего
Допущение постоянного среднего для этого ряда пшеницы считают нереалистичным, поэтому конструкция сначала заменяет каждое закрытие его изменением относительно предыдущего закрытия. Дифференцирование означает замену каждого закрытия его изменением относительно предыдущего закрытия, чтобы трендовый ряд можно было трактовать как имеющий более устойчивое среднее.
Медленно затухающие выборочные автокорреляции непродифференцированных закрытий используют как идентификационный сигнал, что требуется одна разность.
Автокорреляции закрытия пшеницы CBOT затухают слишком медленно, чтобы считать среднее фиксированным
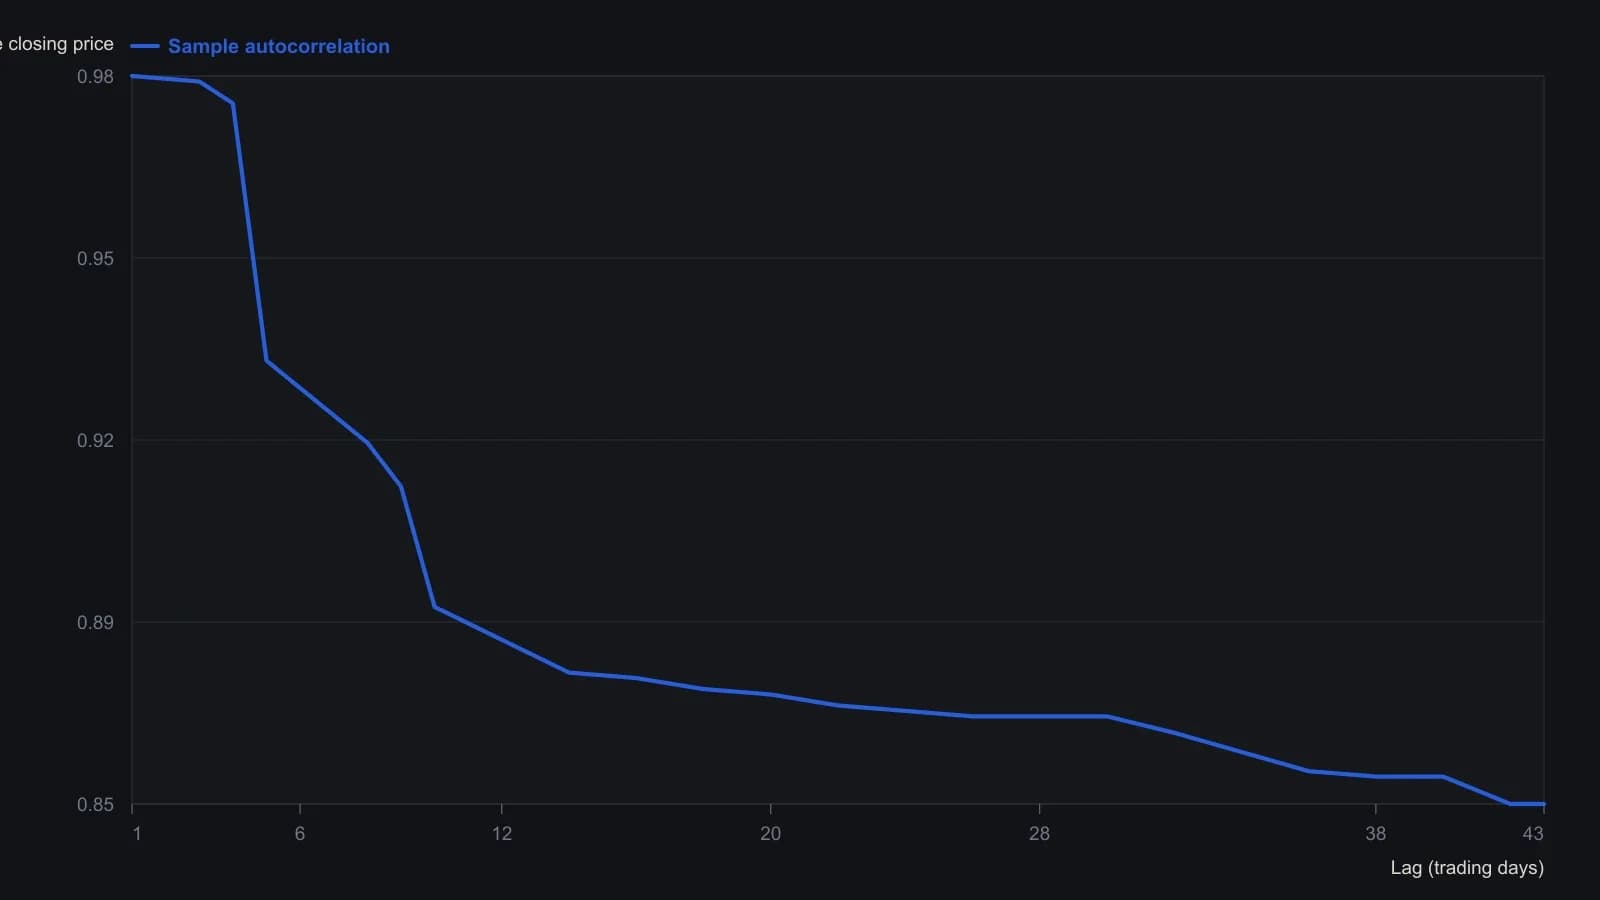
1,054 закрытия пшеницы CBOT с 3 July 1983 по 30 July 1987. Лаги, чьи напечатанные коэффициенты на скане были неразборчивы, опущены; пропущенные лаги не интерполируются.
Короткий авторегрессионный каркас
Тест автокорреляции считывает полаговые и частные корреляции, чтобы выбрать p, d и q, затем проверяет оставшуюся остаточную корреляцию, чтобы сохранить или отбросить этот выбор. Частная автокорреляция — это корреляция между закрытиями, разделёнными заданным числом дней, после того как влияние промежуточных дней снято.
Частные автокорреляции, которые начинаются около единицы и затем падают к нулю, используют, чтобы предпочесть короткий авторегрессионный каркас, и длины как авторегрессионных, так и остаточных лагов удерживают не длиннее трёх дней.
На 1,054 дневных закрытиях пшеницы к частным автокорреляциям применяют 99-процентную полосу Quenouille от -0.079 до 0.079, и показание третьего лага вне этой полосы — причина, по которой оценивают и p=1, и p=3. Эта полоса Quenouille — интервал для большой выборки вокруг нуля, которым судят, отличима ли частная автокорреляция на данном лаге от шума.
Проверки остатков отвергают уровневые подгонки
Непродифференцированная уровневая подгонка с одним лагом даёт t-статистики коэффициентов 278.74 и 12.42, обе выше порога 2.575, применяемого на уровне 99 процентов для больших выборок, однако остаточные статистики Ljung-Box-Pierce всё равно отвергают эту спецификацию. Проверка Ljung-Box-Pierce спрашивает, достаточно ли ещё велика оставшаяся зависимость, чтобы отвергнуть заданные p, d и q.
Второй авторегрессионный лаг не проходит t-тест на нулевой коэффициент, а трёхлаговая авторегрессионная альтернатива сохраняет каждый лаг, но остаточная автокорреляция всё равно отвергает обоих непродифференцированных кандидатов.
Единственная принятая тройка
Среди оценённых комбинаций p, d и q проверка остатков Ljung-Box-Pierce принимает только спецификацию с первой разностью, одним авторегрессионным лагом и двумя остаточными лагами.
После этой первой разности сохранённое одношаговое обновление — это последнее закрытие плюс 0.5111, умноженное на последнее дневное изменение, плюс 0.4924 и 0.1260, умноженные на две самые свежие остаточные ошибки, а константу отбрасывают после 99-процентного t-теста. Эти остаточные ошибки — возмущения: та часть сегодняшней преобразованной цены, которую не объясняют прошлые цены самой модели или её прошлые остатки.
Подгонка описывает, но не удостоверяет
Внутривыборочный R-квадрат около 98.7 процента сообщают для нескольких продифференцированных кандидатов и трактуют только как описание подгонки, а не как доказательство того, что спецификация статистически адекватна.
Как редакторское прочтение, высокое качество подгонки на выборке — не причина выдать следующее закрытие. Остаточная автокорреляция остаётся правилом сохранить-или-отбросить.
Все разборы дорожки · 6 разборов
- 1982Стройте прогнозы ARIMA по диагностике лагов
- 1985Оценка конвертов ARIMA как правил входа, выхода и стопа
- 1985Дневной диапазон ARIMA как фильтр внутридневной дивергенции стохастика
- 1990Построение краткосрочной ARIMA по разностям цен закрытия пшеницы
- 2014Прогнозы прибыли ARIMA и ценовая реакция в окне объявления
- Чему ранний прогноз цен на товары с помощью ARIMA учит об ограничениях модели