2005выпуск C091-6
Как записать шорт на откате к скользящей средней как одну процедуру
Шорт на откате к скользящей средней можно записать как одну проверяемую процедуру: сначала подтвердить снижающийся рынок и заданный сетап отката, затем потребовать триггер, стохастический фильтр и фиксированный период удержания, прежде чем будет разрешён любой выход.
- Процедура шорта объединяет тест нисходящего тренда, сетап отката к скользящей средней, триггер более низкого минимума, порог объёма и стохастический фильтр в один сигнал.
- Сетап считается завершённым только когда средняя отката не была пересечена снизу вверх в течение окна not-above, а закрытие находится в пределах одного процента от этой средней.
- Вход откладывается на один бар после сетапа и требует, чтобы текущий минимум пробил предыдущий минимум, а значение стохастика на предыдущем баре оставалось ниже 80.
- Запрограммированный период удержания составляет три бара, а покрытие назначается после трёх сессий, а не по ценовой цели.
Что требует процедура
Архив описывает процедуру шорта, которая ждёт, пока цена останется ниже скользящей средней, затем восстановится к этой средней, прежде чем будет разрешён триггер на понижение. Этот откат входит в контрольный список условий состояния рынка, сетапа, триггера, фильтра и периода удержания, которые все должны выполняться, прежде чем шорт будет открыт или закрыт.
Процедура шорта объединяет тест нисходящего тренда, сетап отката к скользящей средней, триггер более низкого минимума, порог объёма и стохастический фильтр в один сигнал.
Опубликованные lookback и тест сетапа
Опубликованные lookback по умолчанию включают 5-барный максимум закрытия, 20-барный минимум закрытия, 20-барное сравнение более низкого закрытия, 35-барную среднюю отката и 15-барный тест not-above.
Сетап считается завершённым только когда средняя отката не была пересечена снизу вверх в течение окна not-above, а закрытие находится в пределах одного процента от этой средней.
Триггер, стохастический фильтр и удержание
Вход откладывается на один бар после сетапа и требует, чтобы текущий минимум пробил предыдущий минимум, а значение стохастика на предыдущем баре оставалось ниже 80. Стохастический осциллятор используется здесь только как ограниченный осциллятор недавнего положения цены и только как фильтр предыдущего бара, а не как самостоятельный прогноз.
Запрограммированный период удержания составляет три бара. Покрытие назначается после трёх сессий, а не по ценовой цели.
IBM, дневной график: короткая позиция на откате к скользящей средней, март–апрель 2005
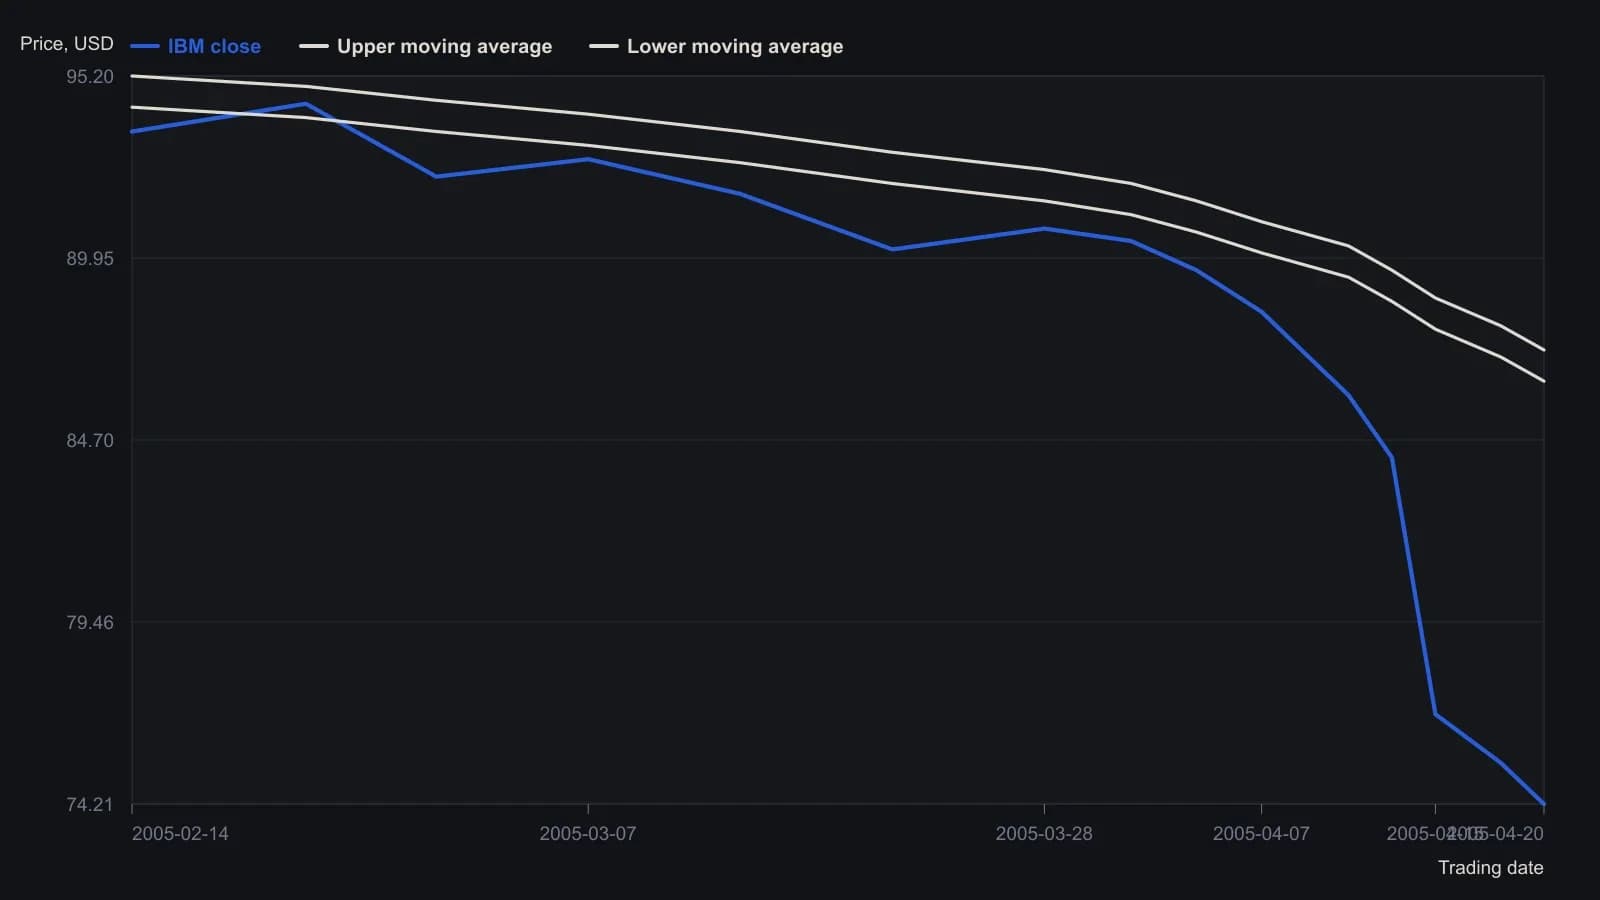
Значения оцифрованы с дневного графика IBM в eSignal. Ценовые бары сведены к выбранным закрытиям; две наложенные линии следуют подписанным траекториям скользящих средних. Растровое разрешение ограничивает точность примерно до 0.2–0.5 пункта.
Фильтры ликвидности и необязательные гейты
Фильтры ликвидности в предоставленных реализациях используют ценовой пол 15 и порог объёма 200000 на дневных данных или 2000 на локально хранимых данных.
Одна реализация добавляет отдельный гейт состояния рынка, который разрешает шорты только когда индекс классифицируется как медвежий по недавним линиям тренда пиков и впадин. Жёсткий фильтр минимальной цены может исключить исторически валидные бумаги после корректировки на сплит, поэтому этот фильтр рассматривается как необязательное ограничение, а не как обязательное правило.
Все разборы дорожки · 10 разборов
- 1997Двухгейтовый held-out-тест сетей отката с ручной разметкой
- 2004Касание 50-дневной средней как процедура скрининга
- 2005Запишите откат к скользящей средней как одну процедуру
- 2005Как записать шорт на откате к скользящей средней как одну процедуру
- 2007Шорты failed-breakout с half-width-exit
- 2008Трёхгейтовые входы на откате по биржевому тику ширины рынка
- 2010Оповещения о шуме метода Clear для входов и выходов в свинг
- 2011Одни и те же правила отката, разные режимы рынка
- 2012Пуллбэк на пиксельной сетке и цветовое согласование сектора
- 2013Непротестированные входы на откатах нуждаются в количественно заданных выходах