2004выпуск C061-3
Касание 50-дневной средней как процедура скрининга
Откат Nasdaq Composite в конце января 2004 года к 50-дневной скользящей средней рассматривается как момент, чтобы искать отдельные бумаги, которые также находятся на этой линии или рядом с ней. Архив затем сохраняет откат действительным только при проверках тренда, относительной силы, импульса и трехбарного разворота, а карты перевернутой головы и плеч использует лишь как поддерживающую структуру.
- Открывайте список наблюдения только когда крупный композитный индекс тестирует собственную 50-дневную среднюю, затем ищите отдельные бумаги на этой же линии или рядом с ней.
- Сохраняйте откат действительным только пока относительная сила остается выше 50, 14-периодное значение, как правило, ниже 35, а дневной и недельный графики по-прежнему направлены выше.
- Приурочивайте вход к трехбарному развороту, ставьте стоп ниже 50-дневной средней и рассматривайте закрытие под этой линией как выход, который требует переоценки.
- Используйте карту перевернутой головы и плеч только чтобы расположить среднюю внутри более крупной разворотной структуры, а не как замену правилам отката, импульса или стопа.
Тест индекса открывает список наблюдения
Откат Nasdaq Composite в конце января 2004 года к 50-дневной скользящей средней рассматривается как момент, чтобы искать отдельные бумаги, которые также находятся на этой же средней или рядом с ней. Логика скрининга ссылается на оценку, что около 75 процентов акций растут и падают вместе с крупными индексами, поэтому тест индекса 50-дневной средней, как ожидается, даст много откатов составляющих к этой линии.
Ожидание, пока крупный композитный индекс протестирует собственную 50-дневную среднюю, прежде чем искать отдельные бумаги, — это скрининг, ведомый индексом. 50-сессионная экспоненциальная линия и локализует откат, и отмечает инвалидацию, когда цена закрывается сквозь неё.
Фильтры, которые сохраняют откат действительным
Торговля на откатах здесь — это набор правил, который ждет возврата растущей бумаги к 50-дневной экспоненциальной средней, затем применяет проверки импульса, барного разворота и тренда на нескольких таймфреймах, прежде чем рассматривать снижение как вход, а не как слом.
Процедура лонга ждет отката к 50-дневной экспоненциальной скользящей средней, пока относительная сила остается выше 50, затем задает тайминг входа по 14-периодному значению, как правило, ниже 35, и трехбарному развороту. Фильтр fifty-fifty — это парное условие отката к 50-дневной средней при значении относительной силы, которое остается выше 50.
Трехбарный разворот — это краткосрочный разворот цены, используемый как финальный триггер тайминга после того, как условия средней и осциллятора уже выполнены.
Стопы, пропуски и предпочтительные входы
Стоп задается ниже 50-дневной скользящей средней, а закрытие под этой средней рассматривается как выход, который требует переоценки.
Кандидаты должны быть направлены выше и на дневном, и на недельном графиках; предпочтительные входы — в начале нового роста после консолидации или после отката, который возобновляет прежний восходящий тренд. Двойные вершины, близкое крупное сопротивление сверху и ослабевающий индексный фон перечислены как причины пропустить кандидата.
Три размеченных случая
Один случай 2004 года накладывает дневной откат к 50-дневной средней на 50-процентную коррекцию от максимума 21 января вместе с двойным дном и трехбарным разворотом.
Второй случай рассматривает пробой января 2004 года после двухмесячной перевернутой головы и плеч, затем более позднее сжатие вдоль 50-дневной средней, с недельной перевернутой головой и плечами как дополнительной структурой.
Третий случай сочетает дневную перевернутую голову и плечи с закрытием на 50-дневной средней после отскока января 2004 года от 200-дневной средней. Более длинная 200-сессионная линия появляется в этом случае только как дополнительный контекст.
В случаях с паттернами перевернутая карта цены из трех впадин — это поддерживающая структура вокруг средней, а не замена правилам отката, импульса или стопа.
Заключительный чеклист
Заключительный чеклист требует читать дневной и недельный тренды вместе и держать общерыночные индексы выше их собственных 50-дневных средних.
Дневное закрытие ODSY относительно 50-дневной и 200-дневной скользящих средних
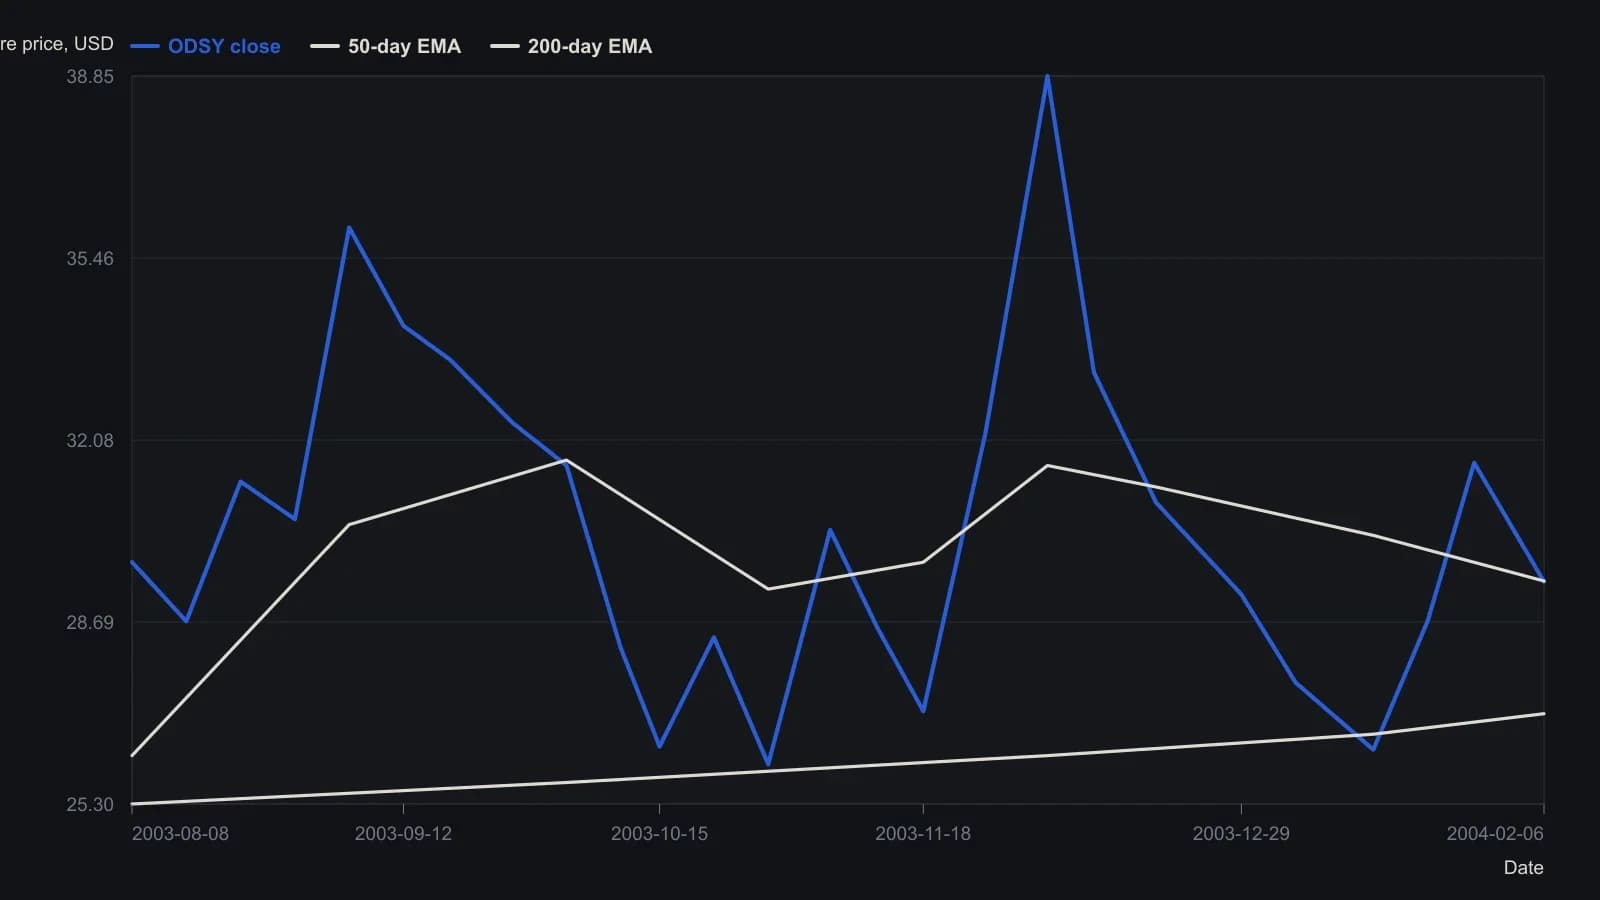
Напечатанные подписи и заголовок OHLC/EMA от 6 February 2004 точны. Неподписанные закрытия и значения скользящих средних — визуальные отсчёты с дневного растра и надёжны лишь примерно до 0.2–0.3 пункта.
Все разборы дорожки · 10 разборов
- 1997Двухгейтовый held-out-тест сетей отката с ручной разметкой
- 2004Касание 50-дневной средней как процедура скрининга
- 2005Запишите откат к скользящей средней как одну процедуру
- 2005Как записать шорт на откате к скользящей средней как одну процедуру
- 2007Шорты failed-breakout с half-width-exit
- 2008Трёхгейтовые входы на откате по биржевому тику ширины рынка
- 2010Оповещения о шуме метода Clear для входов и выходов в свинг
- 2011Одни и те же правила отката, разные режимы рынка
- 2012Пуллбэк на пиксельной сетке и цветовое согласование сектора
- 2013Непротестированные входы на откатах нуждаются в количественно заданных выходах