2011выпуск C1235-40
Одни и те же правила отката, разные режимы рынка
Устойчивому процессу нужны исследованный инструмент, чтение текущего режима рынка и готовность менять стиль, когда этот режим меняется. Один и тот же откат на снижающемся объёме можно оставить, сократить или отложить, как только лента разложена на бычьи, медвежьи или боковые условия.
- Устойчивому процессу нужны три части вместе: исследованный инструмент, чтение текущего режима рынка и готовность менять стиль, когда этот режим меняется.
- Откат на снижающемся объёме — это серия понижающихся максимумов на последовательных днях с меньшим объёмом, затем более высокий максимум, который завершает эту последовательность и служит триггером входа.
- Одни и те же правила отката могут выглядеть полезными в одном режиме рынка и не работать в другом, поэтому число позиций и даже решение, торговать ли вообще, следуют за текущим режимом.
- Размытый язык паттернов даёт противоречивые реализации; система, которая определена недостаточно жёстко, чтобы её тестировать, по сути торгуется по догадкам, а не как одна процедура.
Одного инструмента недостаточно
Устойчивому процессу нужны три части вместе: исследованный инструмент, чтение текущего режима рынка и готовность менять стиль, когда этот режим меняется.
Трейдеры, которым важно только, закончится ли год выше или ниже, часто заперты в одном стиле. Адаптация означает держать отдельные, заранее протестированные инструменты для бычьих, медвежьих и боковых условий.
Использование одного инструмента в любой среде обычно даёт повторные стоп-ауты и счёт, который колеблется. Риск можно регулировать, меняя, сколько позиций удерживается и насколько они велики, по мере изменения условий.
Задайте сетап и триггер
Торговля на откатах, как она используется здесь, — это заданная процедура сетапа и триггера, которая ищет паузу внутри роста и действует только когда появляется указанный сигнал возобновления.
Объёмно-ценовой анализ считывает последовательный меньший объём на откате как условие графика, которое можно сочетать с ценовым триггером, чтобы сформировать тестируемую гипотезу.
Откат на снижающемся объёме задаётся как серия понижающихся максимумов на последовательных днях с меньшим объёмом, затем более высокий максимум, который завершает эту последовательность и служит триггером входа.
Два фильтра ликвидности, используемые с этим сетапом, — закрытие выше $5 и 21-дневная простая скользящая средняя объёма выше 200,000, предназначенные отсеять бумаги, в которые трудно войти или из которых трудно выйти.
Размытый язык паттернов даёт противоречивые реализации. Система, которая определена недостаточно жёстко, чтобы её тестировать, по сути торгуется по догадкам, а не как одна процедура.
Оставляйте, сокращайте или откладывайте тот же скан
Классификация рыночных режимов раскладывает ленту на бычий, медвежий и режим торгового диапазона, чтобы один инструмент можно было оставить, сократить или отложить.
В этом зависимость процедуры от режима: одни и те же правила отката могут выглядеть полезными в одном режиме рынка и не работать в другом, поэтому число позиций и даже решение, торговать ли вообще, следуют за текущим режимом.
В исторических окнах боковика тот же скан отката на снижающемся объёме по-прежнему показывал прибыль, но с меньшей долей прибыльных сделок и меньшей годовой доходностью, чем в бычьих окнах.
По этой тестовой записи автор применял бы скан в бычьих периодах, избегал бы его в медвежьих и рассматривал бы периоды боковика как лишь потенциально интересные, если добавляются дополнительные условия по объёму.
Читайте режим, или оставляйте риск неизмеренным
Текущий режим можно прочитать по однолетнему дневному рыночному графику, фильтру пяти- и 20-периодных скользящих средних или анализу трендовых линий. Инструменты, которые никогда не тестировались по режимам, оставляют риск неизмеренным.
NASDAQ Composite, тестовое окно 2007
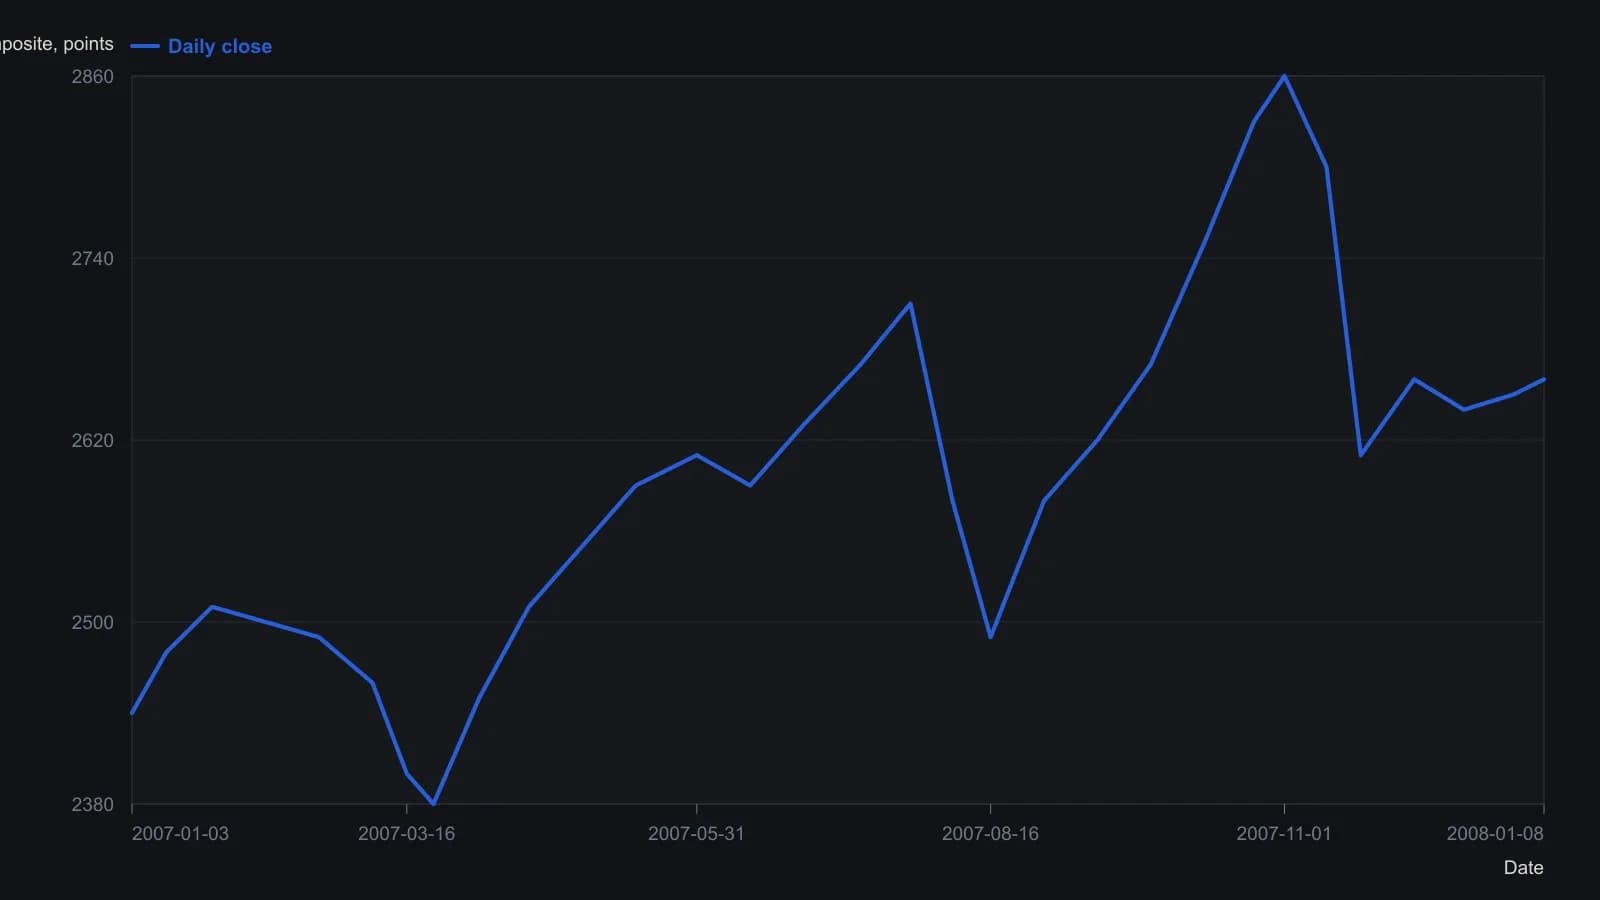
Исходная шкала идёт от 2304 до 2918.4 с шагом 51.2. Дневные закрытия снимались с нанесённых свечей, поэтому уровни приблизительны — с точностью около 20 пунктов индекса.
Все разборы дорожки · 10 разборов
- 1997Двухгейтовый held-out-тест сетей отката с ручной разметкой
- 2004Касание 50-дневной средней как процедура скрининга
- 2005Запишите откат к скользящей средней как одну процедуру
- 2005Как записать шорт на откате к скользящей средней как одну процедуру
- 2007Шорты failed-breakout с half-width-exit
- 2008Трёхгейтовые входы на откате по биржевому тику ширины рынка
- 2010Оповещения о шуме метода Clear для входов и выходов в свинг
- 2011Одни и те же правила отката, разные режимы рынка
- 2012Пуллбэк на пиксельной сетке и цветовое согласование сектора
- 2013Непротестированные входы на откатах нуждаются в количественно заданных выходах