2001выпуск C081-4
Переписать сезонный сигнал по нефти как put credit spread
Сезонный лонг по сырой нефти вооружили календарным окном и пробоем трёх каналов. Когда действующий защитный канал не прошёл заранее заданный порог 1:1 риск/прибыль, тот же триггер пробоя сохранили, а тикет переписали как put credit spread, чтобы максимальный дебет был известен до того, как стоп будет вооружён.
- Сезонная торговля — это календарно ограниченная процедура, которая вооружает вход только внутри заранее заданного окна, а затем отдаёт тайминг исполнения правилу пробоя.
- Стоп-лосс — это защитный канал, который должен быть приемлемым до открытия позиции. Возможный повторный вход около 22.07 против трёхдневного минимума на 20.59 подразумевал около 1.48 фьючерсного риска на баррель и был отклонён за то, что не прошёл порог 1:1.
- Когда стоп по аутрайт-фьючерсу слишком широк, put credit spread (лонг пута с более низким страйком и шорт пута с более высоким страйком за нетто-кредит) — это двухстрайковый заменитель, чтобы максимальный дебет был известен до входа.
- Кредитный спред не выставляли до следующей сессии, когда ноябрьская нефть пропечатала тот же сезонный пробой 22.07, которым пользовалось фьючерсное правило.
Календарное окно, затем три канала
Сезонный лонг по сырой нефти сначала задавался календарным окном, а затем на него накладывался пробой трёх каналов, чтобы вход, защитный выход и трейлинг-выход каждый использовал свою длину канала. Сезонная торговля — это календарно ограниченная процедура, которая вооружает вход только внутри заранее заданного окна, а затем отдаёт тайминг исполнения правилу пробоя.
Оверлей представлял собой пробой трёх каналов: отдельные лукбэки для входного стопа, защитного стопа и трейлинг-стопа прибыли, каждый из которых подчинялся своему календарному правилу.
Для сезонной сделки по сырой нефти с меткой trade #2 входной канал составлял пять торговых дней и вооружался только с 3 августа по 1 сентября. Защитный стоп использовал три торговых дня. Трейлинг-стоп прибыли использовал восемь торговых дней. Календарный выход — закрытие 27 сентября.
Действующий стоп не прошёл порог
Вечером 30 августа 1999 года возможный повторный вход около 22.07 против трёхдневного минимума канала на 20.59 подразумевал около 1.48 фьючерсного риска на баррель. Этот фьючерсный тикет отклонили, потому что он не прошёл заранее заданный порог 1:1 риск/прибыль.
Стоп-лосс — это защитный канал или ценовая граница, которые должны быть приемлемы до открытия позиции и остаются в силе после входа. Трёхдневный канал этот тест не прошёл, поэтому аутрайт не брали.
Колл отброшен, вместо него подставлен put credit spread
Лонг ноябрьского колла 22 отбросили после того, как его премия 1.02 почти не оставляла остаточного выигрыша, если нефть вырастет лишь примерно на 1.00 к 23.
Заменителем стал put credit spread: лонг пута с более низким страйком и шорт пута с более высоким страйком за нетто-кредит; так делают, когда стоп по аутрайт-фьючерсу слишком широк. Структура — лонг ноябрьского пута 22 против шорта ноябрьского пута 23, взятая за кредит 61 цента, так что максимальный убыток равнялся 0.39. Полный кредит сохранялся только если оба пута истекали без стоимости при нефти на 23 или выше к экспирации 15 октября.
Опционный спред — это двухстрайковая опционная структура, используемая как инструмент-заменитель того же направленного сигнала, чтобы максимальный дебет был известен до входа.
Оверлей ждал того же пробоя
Кредитный спред не выставляли до следующей сессии, когда ноябрьская нефть пропечатала сезонный пробой 22.07, так что опционный оверлей унаследовал тот же триггер входа, что и фьючерсное правило.
На сезонной дате выхода 27 сентября ноябрьская нефть была выше 24, а тот же спред, который продали по 61 центу, был отмечен по 11 центов. Редакция TradersWeek: эти отметки принадлежат историческому рабочему процессу и не являются заявлением о результативности.
Дневной график нефти November 1999 с ценой пут-спреда
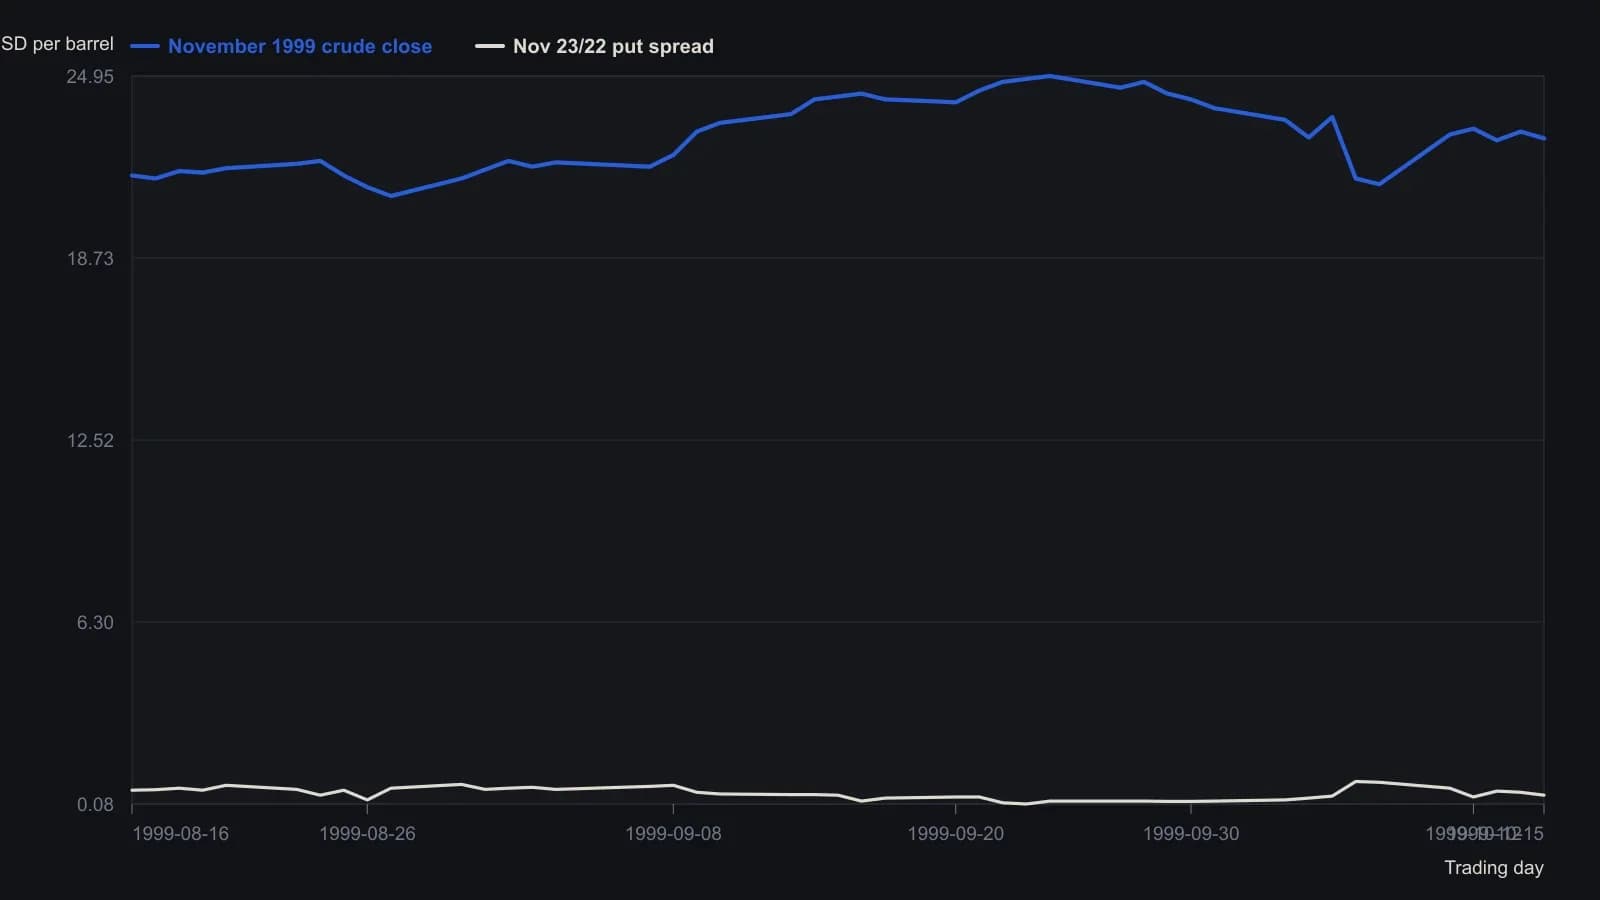
Бары OHLC и красная линия спреда оцифрованы с опубликованной дневной панели; значения по оси Y приблизительны с точностью около 0.1 доллара (цена) и 0.05 доллара (спред). Последняя отметка в заголовке — 15 October 1999 по 22.82. Поля объёма и открытия в заголовке пусты.
Кодированная фьючерсная процедура
Кодированная фьючерсная процедура покупала следующий бар по стопу на один пункт выше пятидневного максимума в августе, защищалась стопом на один пункт ниже трёхдневного минимума, который был неактивен в день входа, вела трейлинг стопом на один пункт ниже восьмидневного минимума и закрывалась на закрытии после 26 сентября или в любой октябрьской сессии.