1992выпуск C041-6
Реверс на стопах максимального неблагоприятного отклонения после неудачных входов
Редакторская интерпретация: рассматривайте стоп-лосс как двустороннее учебное решение. Максимальное неблагоприятное отклонение сначала отмечает, где от сделки в первом направлении следует отказаться, затем тот же порог проверяется как отдельно капитализированный реверс, который использует горизонт исходной сделки.
- В многолетней выборке адд-он сделок выигрышные и проигрышные сделки сформировали различные распределения максимального неблагоприятного отклонения, и выигрышные сделки, как правило, не уходили далеко против позиции.
- Две выигрышные адд-он сделки всё же показали неблагоприятное отклонение свыше 65 торговых пунктов, поэтому жёсткая граница убытка закрыла бы эти выигрышные сделки, чтобы ограничить более многочисленную группу проигрышных.
- Реверс, открытый на стопе максимального неблагоприятного отклонения, рассматривался как отдельно капитализированный риск и закрывался тогда, когда закрылась бы исходная сделка.
- Рабочий лист реверса-на-стопе за один год был представлен лишь как основание продлить тест и улучшить оценки неблагоприятного отклонения, а не как статистически надёжное доказательство.
Двусторонний учебный стоп
Это редакторское прочтение рассматривает стоп-лосс как двустороннее учебное решение. Максимальное неблагоприятное отклонение сначала указывает, где от сделки в первом направлении следует отказаться. Затем тот же порог проверяется как отдельно капитализированный реверс, если сделки, которые его пробивают, почти никогда не восстанавливаются внутри исходного горизонта сделки.
Максимальное неблагоприятное отклонение — это наибольшее движение против открытой позиции, сопоставляемое для выигрышных и проигрышных сделок, чтобы граница убытка стояла там, где большинство выигрышных сделок остаётся целыми, а большинство убегающих убытков отсекается. Стоп-лосс — это заранее принятый выход на выбранном пороге неблагоприятного отклонения, который используется и чтобы ограничить первую сделку, и чтобы отметить возможный реверс.
Первая сделка и адд-он
Базовая процедура по облигациям определяла направление по 35-дневной простой скользящей средней цен закрытия и 17-дневной средней дневного изменения этой средней. Она открывала лонг, когда однодневное изменение превышало тренд, и шорт, когда не превышало, со стопом в 700 долларов.
Адд-он сделка — это отдельно капитализированный последующий вход, который берётся после короткого ожидания, если первая сделка ещё не завершилась неудачей. Правило адд-она ждало три дня после базового входа, затем входило в том же направлении на открытии четвёртого дня и выходило, когда выходила базовая сделка.
Горизонт сделки — это окно удержания исходной системной сделки, которое также завершает любой реверс, взятый на стопе.
Как далеко уходили выигрышные и проигрышные сделки
В добавленной многолетней выборке адд-он сделок выигрышные и проигрышные сделки сформировали различные распределения максимального неблагоприятного отклонения, и выигрышные сделки, как правило, не уходили далеко против позиции.
Две выигрышные адд-он сделки всё же показали неблагоприятное отклонение свыше 65 торговых пунктов, поэтому жёсткая граница убытка закрыла бы эти выигрышные сделки, чтобы ограничить более многочисленную группу проигрышных с похожим или большим неблагоприятным отклонением.
Перевод той же выборки из 49 сделок в доллары сделал разделение выигрышных и проигрышных резче: выигрышные сделки оставались в пределах 32 торговых пунктов неблагоприятного отклонения, тогда как проигрышные уходили до 97 пунктов в неправильную сторону.
После срабатывания стопа
Как только срабатывает стоп максимального неблагоприятного отклонения, внутри исходного горизонта остаются три пути: частичный отскок, который никогда не достигает выигрышного уровня, примерно плоское удержание до конца горизонта или продолжение движения в неблагоприятном направлении исходной сделки. Редакторская интерпретация: эти три оставшихся пути — причина, почему тот же стоп можно проверять как реверс, а не только как выход.
Реверсная торговля — это переворот в том же горизонте, который открывается, когда исходная сделка достигает стопа максимального неблагоприятного отклонения, и закрывается тогда, когда закрылась бы эта исходная сделка. Реверс, открытый на этом стопе, рассматривался как отдельно капитализированный риск, а экспозиция формулировалась как ограниченная исходным безубытком, потому что возврат через этот уровень внутри того же горизонта сделал бы первую сделку выигрышной.
От проигрышных сделок ожидался широкий оставшийся неблагоприятный диапазон после стопа. Порог в 22 пункта всё ещё оставлял дальнейший неблагоприятный ход, который реверс в том же горизонте пытался бы захватить.
Поскольку внутридневное время каждого реверса было неизвестно, оценки неблагоприятного отклонения использовали максимум или минимум дня как наихудший случай, поэтому некоторые измеренные реверсы превышали исходный стоп, даже когда закрытие оставалось на убыточной стороне первой сделки.
Рабочий лист реверса-на-стопе за один год был представлен лишь как основание продлить тест на оставшиеся годы и улучшить оценки неблагоприятного отклонения, а не как статистически надёжное доказательство.
Чистый P&L разворотов 1986, открытых по стопу MAE
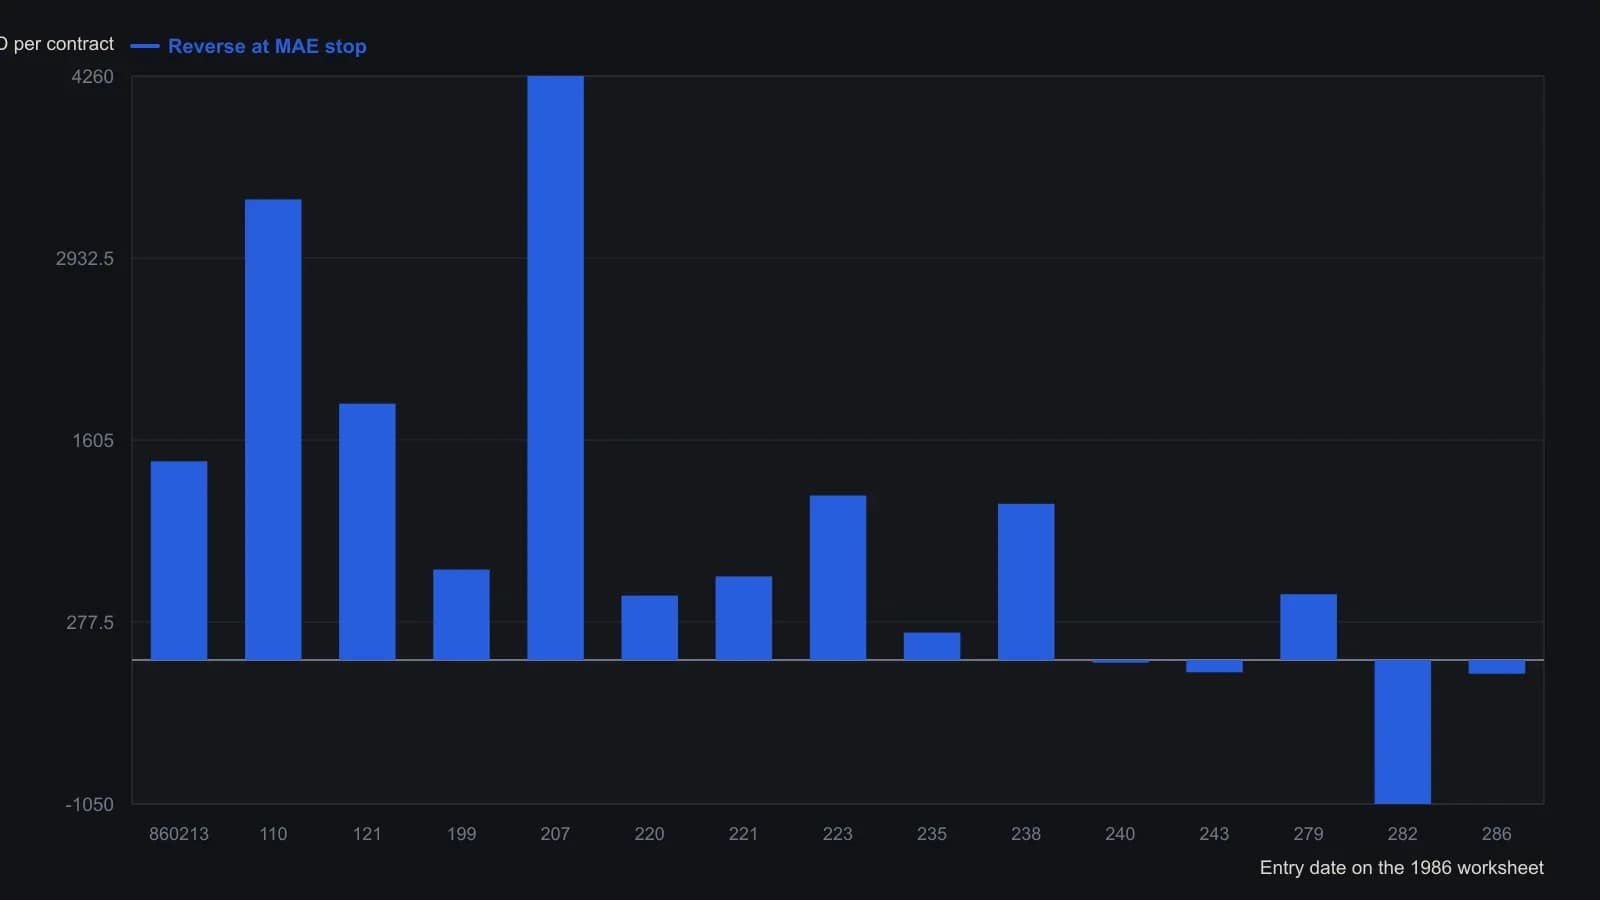
Развороты срабатывают на каждом стопе MAE и закрываются, когда закрывается исходная сделка по декабрьским облигациям. Суини прогнал только 1986 и сказал, что нужны ещё годы данных, прежде чем преимущество можно считать статистически надёжным. MAE в таблице берёт максимум или минимум того дня как консервативную подстановку, потому что время исполнения разворота неизвестно.
Все разборы дорожки · 5 разборов
- 1992Реверс на стопах максимального неблагоприятного отклонения после неудачных входов
- 2004Постройте индекс смены фазы как правило разворота
- 2015Ретроспективная карта свинг-движений как потолок исследования разворотов
- 2016Построение лонга в первый час после крупного гэпа вниз на открытии
- 2016Развороты price action у поддержки и сопротивления