1990выпуск C091-7
Метки Эллиотта и подсчёт дней по Фибоначчи на графике разворотной волатильности
Разворот на постоянный процент, применённый к каждому тику активного фьючерсного контракта на фондовый индекс, можно соединить в график разворотной волатильности. Метки Эллиотта и подсчёт торговых дней по Фибоначчи на этом графике использовались, чтобы датировать окно расширения волатильности, без утверждения о следующем направлении цены наличного рынка.
- Разворот на фиксированный процент 0.77 процента, округлённый до ближайшего тика, превращает последовательные точки переворота активного фьючерсного контракта на фондовый индекс в график разворотной волатильности, который сохраняет ту же долю на разных ценовых уровнях.
- График снижается, когда колебания лежат между 0.77 процента и 1.54 процента, и растёт, когда преобладают более широкие колебания, независимо от того, направлены они вверх или вниз.
- Импульсные, коррекционные, иррегулярные метки и метки треугольника, а также интервалы в торговых днях между размеченными минимумами, читались на ряде волатильности, а не на тренде цены наличного рынка.
- Завершение коррекции A-B-C интерпретировалось как датированное окно сильного роста волатильности в любом направлении, а не как доказательство того, что обвал обязан произойти.
График разворотной волатильности по правилу фиксированного процента
Ряд волатильности можно построить, применяя разворот на постоянный процент к каждому тику активного фьючерсного контракта на фондовый индекс и соединяя последовательные точки переворота. Результат — график разворотной волатильности: последовательные цены переворота соединены так, что чистая траектория правила разворота становится нанесённой линией.
Показанный порог разворота составляет 0.77 процента последнего максимума или минимума, округлённый до ближайшего тика. Это разворот на фиксированный процент, та же доля последнего экстремума на разных ценовых уровнях, поэтому следующий гипотетический переворот не зависит от абсолютного уровня индекса.
Переход с одного активного контракта на следующий обрабатывается корректировкой ролловера контракта. Премия закрытия нового контракта добавляется к последнему экстремуму, чтобы следующий разворот 0.77 процента можно было рассчитать на следующем контракте.
Когда график растёт и когда он падает
График волатильности снижается, когда колебания превышают 0.77 процента, но остаются ниже 1.54 процента. Он растёт, когда преобладают колебания шире 1.54 процента, независимо от того, направлены они вверх или вниз.
Волновые метки на графике с апреля по октябрь
На графике с апреля по октябрь 1987 волны, помеченные A, B и C, заняли 14.9, 23.6 и 61.75 торговых дней, в сумме 100.25 дней. Эти интервалы описывались как близкие к 100-кратным отношениям Фибоначчи 0.146, 0.236 и 0.618.
Волна B была в 1.42 раза больше вертикальной длины волны A и была помечена как иррегулярная коррекция — прочтение, в котором нога B заходит за начало A и принимается как скрытая сила в ряде волатильности. Волна C была помечена как треугольник. Оба прочтения применялись к волатильности, а не к тренду цены наличного рынка. Импульсные и коррекционные метки на том же графике, включая минимум волны 2, также применялись к ряду волатильности, построенному разворотами, а не к траектории цены наличного рынка.
Интервалы торговых дней по Фибоначчи
Интервалы в торговых днях между размеченными минимумами и завершёнными волнами сравнивались с отношениями Фибоначчи и их кратными. Минимум C и минимум волны 2 разделяли 24.0 торговых дня. Минимумы a и e внутри C разделяли 33.2 дня, что представлено как примерно в 1.382 раза больше этого 24-дневного интервала.
Завершение коррекции A-B-C ожидалось на 100-й торговый день. На этой сессии повторялись колебания максимум-минимум чуть выше 0.77 процента, которые тянули график вниз для пятой ноги треугольника.
Датированное окно, а не направление цены
Структура волн и времени интерпретировалась как датированное окно сильного роста волатильности в любом направлении, а не как доказательство того, что обвал обязан произойти.
Разворотная волатильность NYFE 0.77% с апреля по октябрь 1987
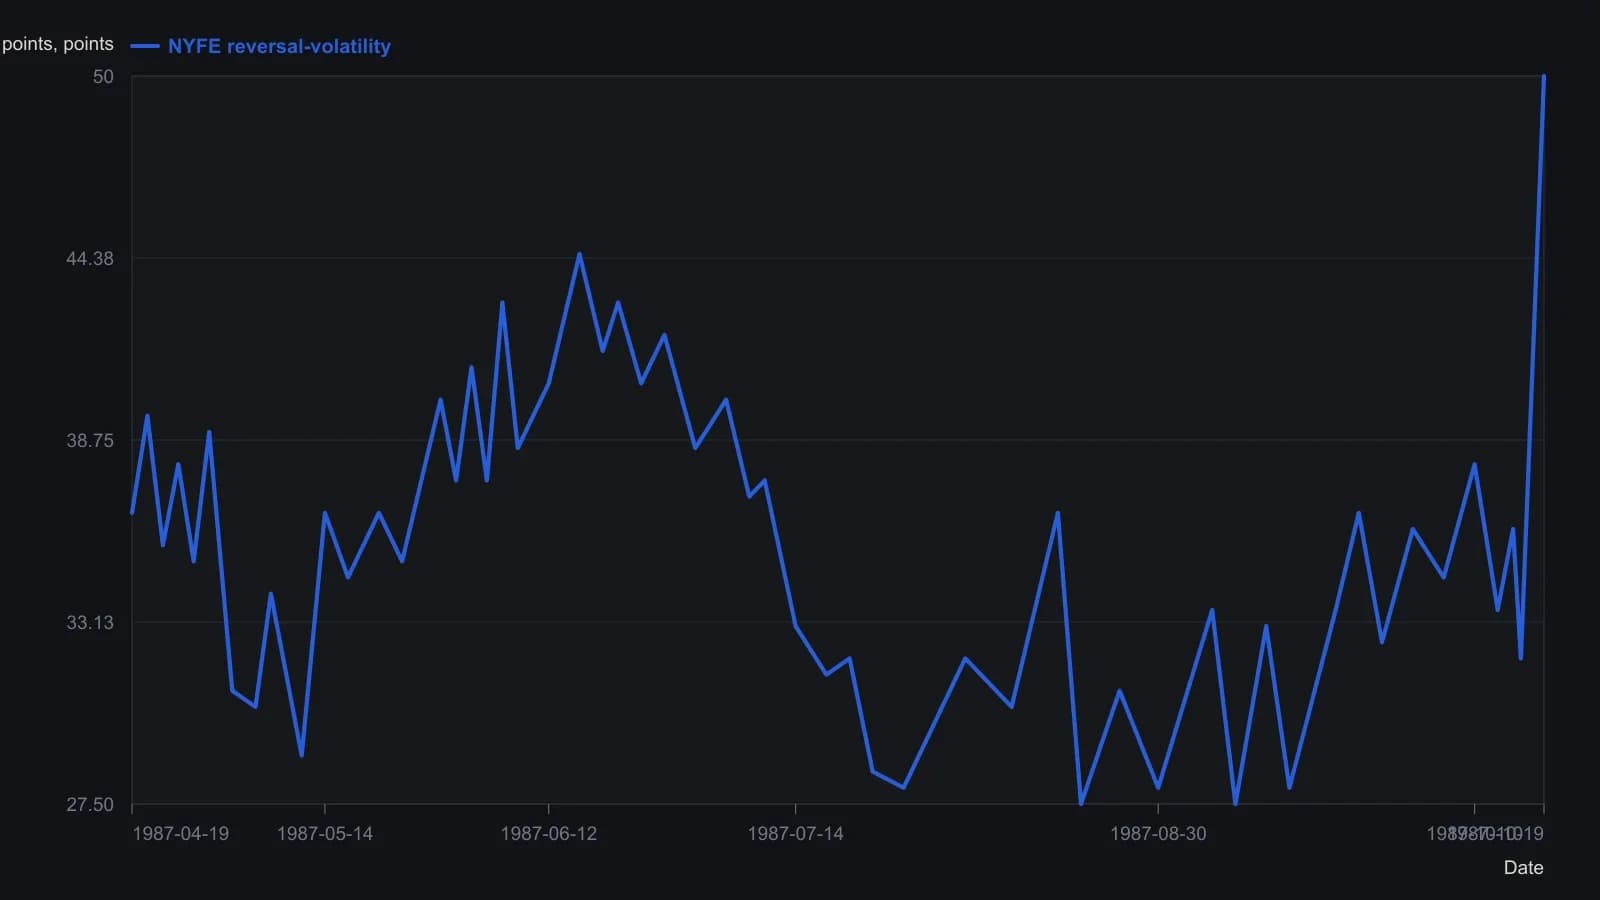
Williams зафиксировал разворот на 0.77% на каждом тике активного контракта NYFE и строил график только по торговым сессиям (без разрывов выходных); ролловер с сентября на декабрь 9 сентября 1987 был сдвинут на премию в 1.85 пункта. Вертикальные соотношения B = 1.42 × A и C = 1.58 × A — его заявленные ориентиры. Кривая оцифрована с точностью до ближайшей половины пункта.
Все разборы дорожки · 14 разборов
- 1982Трёхкатегорийный фильтр Фибоначчи для волновых сетапов
- 1985Три проверки свингов Фибоначчи на казначейских облигациях
- 1990Метки Эллиотта и подсчёт дней по Фибоначчи на графике разворотной волатильности
- 1991Построение кластеров временных циклов Фибоначчи по волновым соотношениям
- 1992Построение кластерных прогнозов статических и динамических циклов
- 1992Построение рабочей таблицы временных соотношений по пяти циклам
- 1998Построение осцилляторов поддержки-сопротивления и временных зон Фибоначчи
- 2003Построение вложенных пятых волн с помощью соотношений Фибоначчи
- 2010Сезоны, цикл Уолла и время Фибоначчи на длинной волне 1949 года
- 2011Построение меток временных циклов Фибоначчи и Люка
- 2013Сжимающиеся временные посты Фибоначчи как учебный случай доминирующего цикла
- 2013Классифицируйте исходный минимум, прежде чем отсчитывать следующий рост
- 2014Определение окончания цикла с помощью range bars, медианных линий и Fibonacci
- 2015Построение зон реакции по свингам и медианным линиям