1991выпуск C031-7
Построение кластеров временных циклов Фибоначчи по волновым соотношениям
Гипотеза смены формируется только тогда, когда одновременно сходятся временная проекция, близкая ценовая цель и паттерн, указывающий на смену. Построение Time Cycle Ratio применяет те же динамические соотношения, что используются по цене, к завершённым временным отрезкам и сохраняет дату только тогда, когда несколько проекций и смешанных временных отсчётов попадают внутрь кластера в два-пять дней.
- Исследование только цены считается неполным. Гипотеза смены формируется только тогда, когда одновременно сходятся временная проекция, близкая ценовая цель и паттерн, указывающий на смену.
- Построение Time Cycle Ratio измеряет завершённый отрезок от максимума к максимуму или от минимума к минимуму, умножает его на соотношения вроде 0.382, 0.50, 0.618, 1 и 1.382 и отсчитывает эти дни вперёд от конца отрезка.
- Одна дата Time Cycle Ratio не считается достаточной. Метод ищет кластер временных факторов внутри окна в два-пять торговых дней, как правило два или три дня.
- Плотный кластер не считается доказательством разворота. Для оценки проецируемого окна используются близкие цели коррекции Фибоначчи и структура паттерна волн Эллиотта.
Почему одной цены недостаточно
Исследование только цены считается неполным. Гипотеза смены формируется только тогда, когда одновременно сходятся временная проекция, близкая ценовая цель и паттерн, указывающий на смену. Этот трёхчастный тест — правило совпадения времени, цены и паттерна.
Традиционные циклы фиксированной длины характеризуются как средние прошлых периодов, которые отмечают лишь широкие окна. Цель построения — сузить оповещение до нескольких торговых дней.
Соотношения волн Эллиотта как шаблон для времени
Проекция ценовых соотношений волн Эллиотта между завершёнными свингами представлена как шаблон для работы со временем. Те же динамические соотношения, что используются по цене, применяются к предшествующим временным циклам.
Временной цикл Фибоначчи — это завершённый отрезок от максимума к максимуму или от минимума к минимуму, умноженный на динамические соотношения вроде 0.382, 0.50, 0.618, 1 и 1.382 и отсчитанный вперёд от конца отрезка, чтобы отметить кандидатное окно смены. Коррекция Фибоначчи применяет те же динамические соотношения к ценовым свингам, чтобы найти близкие цели поддержки или сопротивления, которые должны лежать внутри временного окна. Разметка волн Эллиотта — это проверка паттерна от свинга к свингу, по которой судят, сигнализирует ли сама структура о смене внутри проецируемого временного кластера.
Построение Time Cycle Ratio
Построение Time Cycle Ratio измеряет завершённый отрезок, умножает его на 0.382, 0.50, 0.618, 1, 1.382 и связанные соотношения Фибоначчи и отсчитывает столько дней вперёд от конца цикла. Этот шаг пропорционирования и есть Time Cycle Ratio.
217-дневный пример по казначейским облигациям
Отрезок от минимума к минимуму по казначейским облигациям в 217 календарных дней с 16 августа 1988 по 21 марта 1989, разделённый по 0.382, 0.50 и 0.618, дал отсчёты в 83, 109 и 134 дня с датами 11 июня, 7 июля и 2 августа 1989, с близкими свинговыми максимумами 12 июня, 11 июля и 1 августа.
Соотношения временных циклов 217-дневного интервала T-bond от минимума до минимума
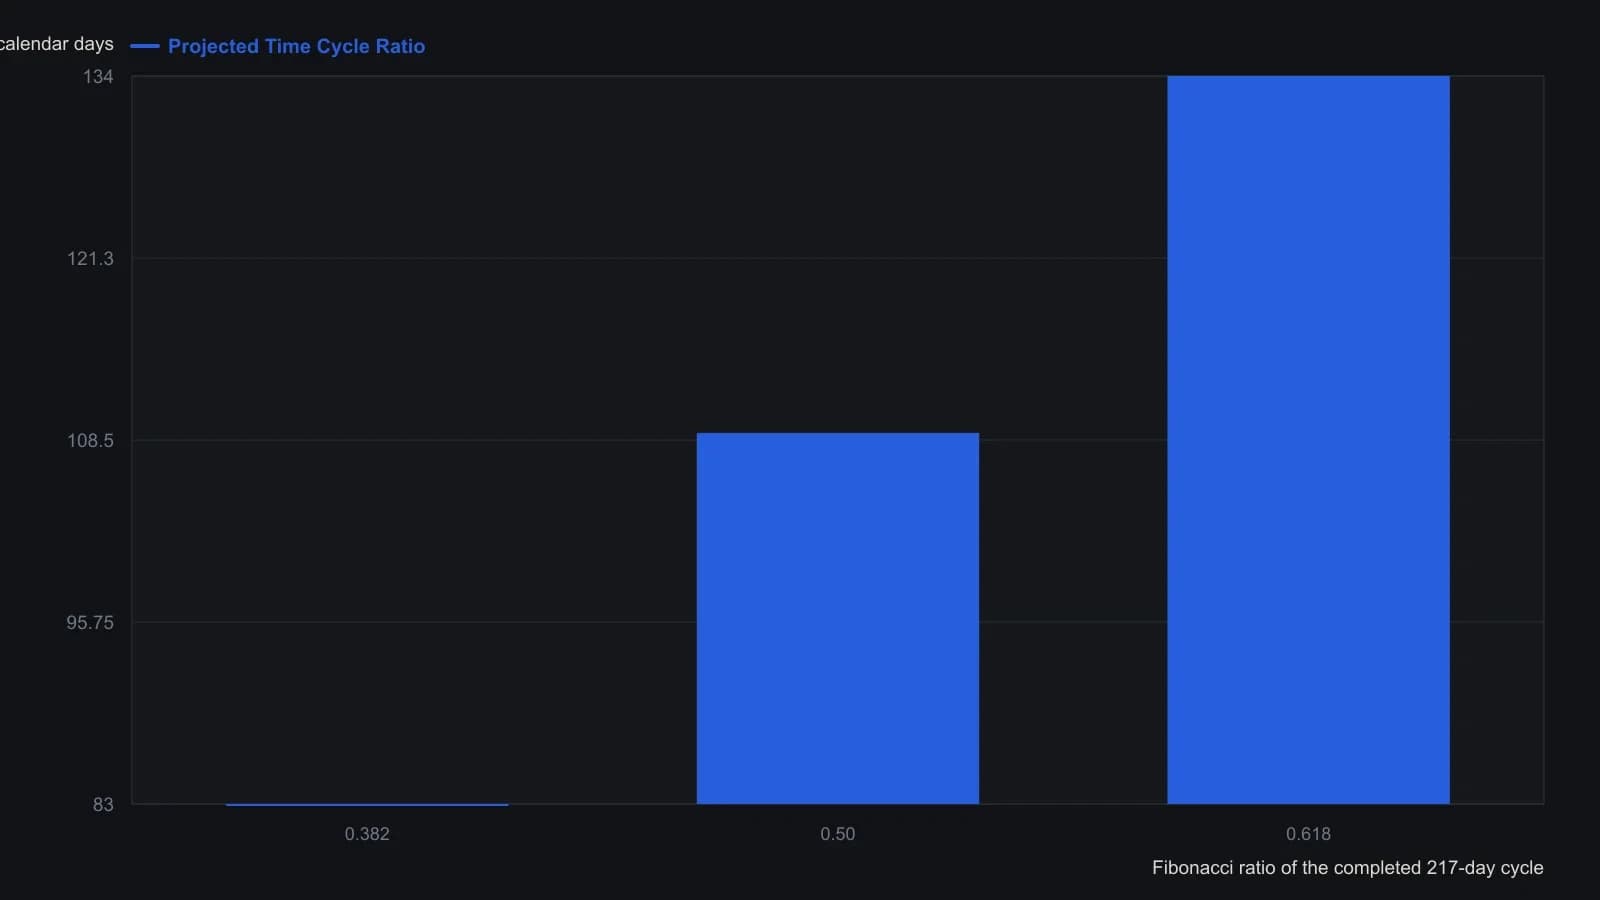
Статья округляет 217 × 0.382, 0.50 и 0.618 до 83, 109 и 134 календарных дней. Проекция на 11 June 1989 пришлась на воскресенье; соответствующий локальный максимум пришёлся на следующую сессию, 12 June.
Кластер, а не одна дата
Одна дата Time Cycle Ratio не считается достаточной. Метод ищет кластер из нескольких проекций соотношений и временных отсчётов внутри окна в два-пять торговых дней, как правило два или три дня.
Две или более независимых дат временных соотношений и календарных или торговых отсчётов, которые попадают в один и тот же интервал от одной до пяти сессий, образуют кластер временных факторов. Короткое окно оповещения, которое создаёт этот кластер, — проецируемый период точки разворота, часто два или три торговых дня.
Составной ряд временных отсчётов
Временные отсчёты от важных максимумов или минимумов используют ряд Фибоначчи 3, 5, 8, 13, 21, 34, 55, 89 и 144, плюс составной набор, смешивающий эти значения с делениями 144, 90 и 52, показанный как 21, 30, 49, 60, 72, 90, 104, 144, 180 и 233 календарных или торговых дней. Этот смешанный набор — составной ряд временных отсчётов.
Кластер декабря 1989
Продление 302-дневного календарного отрезка от минимума 19 октября 1987 до минимума 16 августа 1988 на 1.618 дало отсчёт в 489 дней, который пришёлся на 17 декабря 1989 при проекции от 16 августа 1988. Пик последовал 20 декабря 1989.
То же окно декабря 1989 также содержало расширение 1.5 от максимума 1 августа 1989 до минимума 26 сентября 1989, кратное 2.0 от минимума 16 августа 1988 до максимума 27 января 1989, плюс 60 торговых дней от 26 сентября 1989, 144 календарных дня от 1 августа 1989 и 90 календарных дней от 26 сентября 1989.
Оценка окна после его наступления
Плотный кластер временных факторов не считается доказательством разворота. Когда цена входит в проецируемое окно, близкие ценовые цели Фибоначчи и структура паттерна волн Эллиотта используются, чтобы судить, формируется ли вершина или дно.
Все разборы дорожки · 14 разборов
- 1982Трёхкатегорийный фильтр Фибоначчи для волновых сетапов
- 1985Три проверки свингов Фибоначчи на казначейских облигациях
- 1990Метки Эллиотта и подсчёт дней по Фибоначчи на графике разворотной волатильности
- 1991Построение кластеров временных циклов Фибоначчи по волновым соотношениям
- 1992Построение кластерных прогнозов статических и динамических циклов
- 1992Построение рабочей таблицы временных соотношений по пяти циклам
- 1998Построение осцилляторов поддержки-сопротивления и временных зон Фибоначчи
- 2003Построение вложенных пятых волн с помощью соотношений Фибоначчи
- 2010Сезоны, цикл Уолла и время Фибоначчи на длинной волне 1949 года
- 2011Построение меток временных циклов Фибоначчи и Люка
- 2013Сжимающиеся временные посты Фибоначчи как учебный случай доминирующего цикла
- 2013Классифицируйте исходный минимум, прежде чем отсчитывать следующий рост
- 2014Определение окончания цикла с помощью range bars, медианных линий и Fibonacci
- 2015Построение зон реакции по свингам и медианным линиям