1991выпуск C101-5
Разложение фьючерсных баров на overnight и сессию
Разделите каждый фьючерсный бар OHLC на неторгуемый overnight-принт и принт живой сессии. Затем по overnight share и reversal ratio оцените, является ли открытие информационным сбросом закрытого рынка, который аукцион часто разворачивает, или ходом, который продолжается, когда заявки уже можно отрабатывать.
- Изменение close-to-close равно overnight-изменению плюс сессионное изменение, поэтому каждый фьючерсный бар можно разделить на принт, который возникает, пока биржевой рынок закрыт, и принт, который возникает, пока заявки можно отрабатывать.
- Исторический percent-allocation относил около 43 процентов типичного дневного изменения цены к overnight-окну; средние по контрактам лежали в диапазоне от 30 процентов до 60 процентов.
- Сессионное изменение разворачивало overnight-изменение примерно в 59 процентах дней и продолжало его примерно в 41 проценте.
- Контракты, у которых среднее overnight-изменение было статистически значимым, также чаще показывали повышенные reversal ratio.
Два принта внутри одного бара
Дневное изменение close-to-close — это сегодняшнее закрытие минус предыдущее закрытие. Этот ход тождественно равен overnight-изменению плюс сессионное изменение.
Overnight-изменение — это цена открытия минус закрытие предыдущей сессии. Это та часть дневного хода, которая печатается, пока биржевой рынок закрыт и уже открытые позиции нельзя скорректировать. Сессионное изменение — это закрытие сессии минус открытие того же дня. Это та часть дневного хода, которая возникает, пока заявки можно выставлять и снимать.
Как разложить фьючерсный бар OHLC
Читайте предыдущее закрытие и сегодняшнее открытие как overnight-принт. Читайте сегодняшнее открытие и сегодняшнее закрытие как сессионный принт. Полный бар close-to-close — это не один исполняемый интервал.
Исторический процесс применял фильтр неактивных контрактов и отбрасывал наблюдения, когда открытый интерес был ниже 500, чтобы малоликвидные или роллируемые контракты не искажали разложение overnight-versus-session.
Что показала историческая выборка
Выборка охватывала 34 товарных фьючерсных контракта, в целом с June 1990 по July 1991, после фильтра неактивных контрактов.
Средние изменения close-to-close были небольшими. Двадцать два из 34 контрактов в среднем снижались, а 12 росли, и ни одно из этих 34 средних статистически не отличалось от нуля по тесту значимости среднего.
Среднее overnight-изменение было статистически неотличимо от нуля у 28 из 34 контрактов. Шесть контрактов со статистически ненулевым средним overnight-изменением — это Deutschemark, апельсиновый сок, платина, соевый шрот, соевое масло и сахар.
Соевый шрот и соевое масло были единственными контрактами со статистически значимыми средними и в overnight-, и в сессионном окне, и эти два окна имели противоположные знаки.
Overnight share и reversal ratio
Percent-allocation — это разложение каждого дневного хода между overnight- и сессионным окнами с равными весами, поэтому крупные и мелкие дни учитываются одинаково. Дневные разложения с равными весами относили около 43 процентов типичного дневного изменения цены к overnight-окну; средние по контрактам лежали в диапазоне от 30 процентов до 60 процентов.
Overnight share дневного хода была относительно низкой у 10-year notes, живого скота, пиломатериалов, индексных фьючерсов и зерновых и относительно высокой у какао, металлов и валютного рынка.
Reversal ratio — это доля дней, в которые overnight-изменение и сессионное изменение имеют противоположные знаки. По выборке сессионное изменение разворачивало overnight-изменение примерно в 59 процентах дней и продолжало его примерно в 41 проценте. Контракты, у которых среднее overnight-изменение было статистически значимым, также чаще показывали повышенные reversal ratio.
Доля внеторговых часов в дневном изменении цены фьючерсов
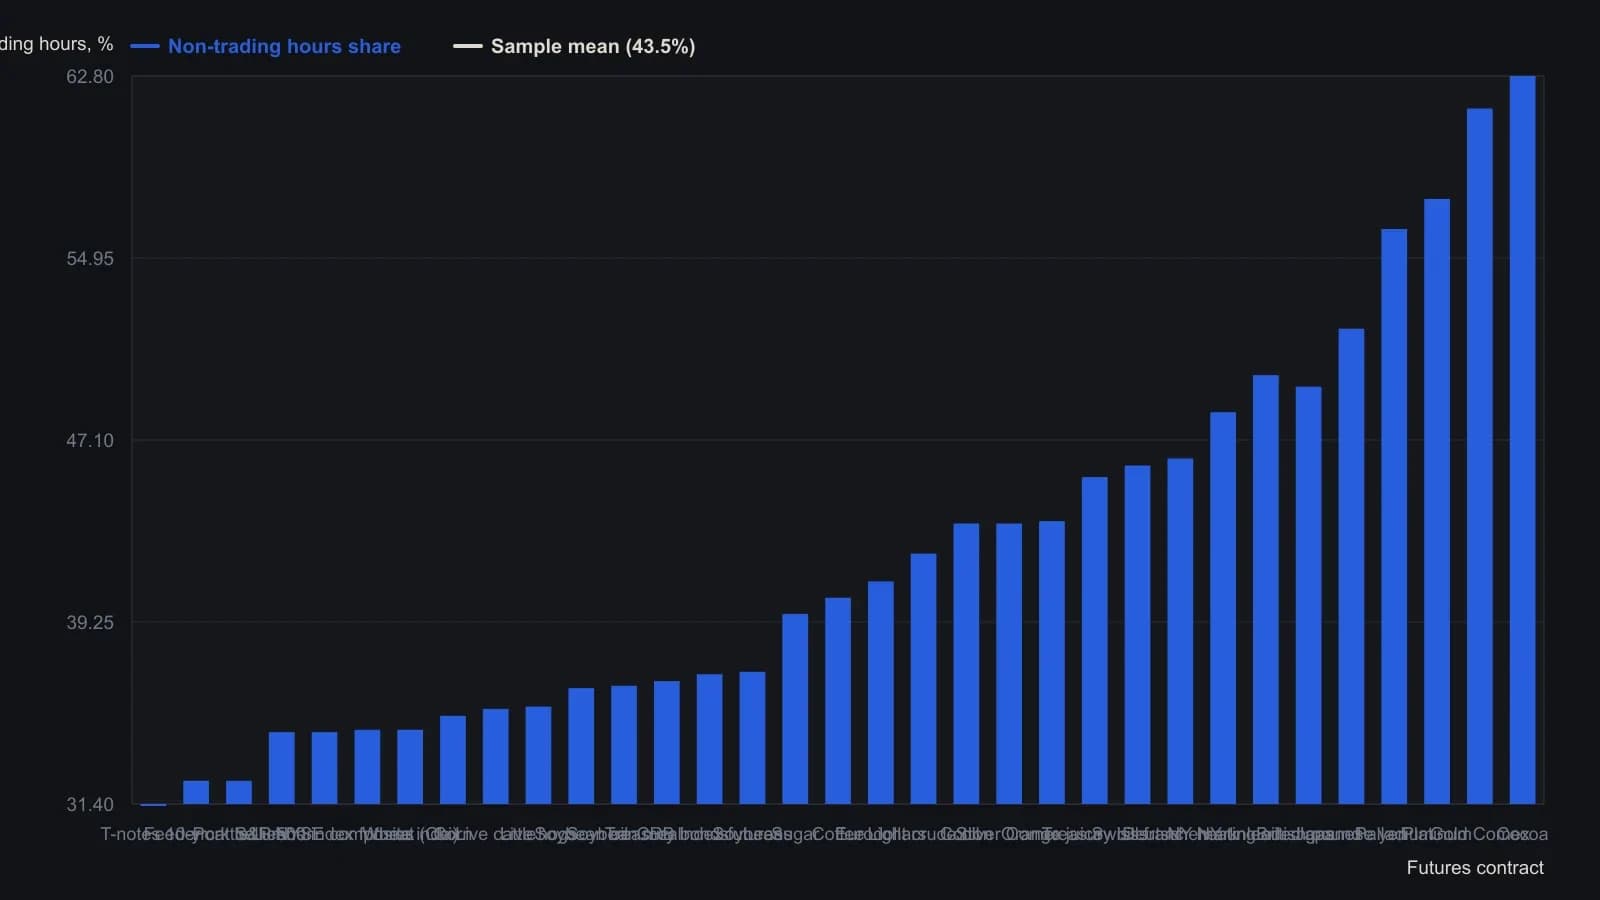
Средние придают каждой сессии равный вес независимо от долларового размера. Открытый интерес ниже 500 исключён. Выборка примерно June 1990–July 1991.
Чтение открытия как фильтра
Редакторское прочтение TradersWeek: считайте overnight share мерой того, какая часть дня напечаталась до того, как заявки можно было отрабатывать, а reversal ratio — мерой того, как часто живая сессия разворачивала этот принт. Когда оба показателя высоки, открытие больше похоже на информационный сброс закрытого рынка. Когда overnight share ниже, а продолжение встречается чаще, открытие больше похоже на ход, который продолжается в сессию.
Историческая выборка описывает этот процесс overnight-versus-session. Она не устанавливает, как какой-либо контракт ведёт себя сейчас.
Все разборы дорожки · 12 разборов
- 1988Включение ночных аукционов в дневные бары OHLC
- 1989Построение товарных баров OHLC с валютным пересчётом
- 1990Построение свечного бара volume-width
- 1991Сессионно подогнанные бары и границы риска по среднему истинному диапазону
- 1991Разложение фьючерсных баров на overnight и сессию
- 1994Построение фильтров перекрытия диапазона и бар-паттернов по соседним OHLC-барам
- 1995Стопы диапазона открытия после 50-процентного отката
- 1997Зафиксируйте ohlc-bar, прежде чем флаг или свеча станет сетапом
- 2003Равные сессионные OHLC-бары для мультифреймовых решений по стохастику
- 2003Непрерывные валютные аукционы, сессионные срезы и прокси гэпов
- 2008Подтверждение вблизи закрытия бара для дискреционных входов
- 2018Построение графиков roller-and-strip из давления high-low-close