1995выпуск C011-6
Стопы диапазона открытия после 50-процентного отката
Переверните привычную последовательность «сначала график, потом стоп». Измерьте, насколько рынок обычно проходит против собственного открытия в дни, которые всё же закрываются в задуманном направлении, затем используйте этот конверт open-to-extreme, чтобы решить, является ли 50-процентный откат приемлемым риском той же сессии.
- 50-процентный откат завершённого ралли можно задать как конкретный уровень покупки на следующей сессии, а не как неопределённую инструкцию покупать дешевле.
- Для краткосрочной лонг-идеи с целью возврата к предыдущему максимуму стоп-лосс за предыдущим свинг-лоу может создать больший риск, чем эта цель способна оправдать.
- После higher-close-filter около 95 процентов сессий, которые всё же закрылись выше, никогда не падали больше чем на 21/32 от открытия.
- money-stop игнорирует обычный ход open-to-extreme. Рабочий процесс архива ставил выход из этого измеренного конверта.
Покупке на середине всё равно нужен ограниченный выход
50-процентный откат завершённого ралли можно задать как конкретный уровень покупки на следующей сессии, а не как неопределённую инструкцию покупать дешевле. В этом рабочем процессе fibonacci-retracement — лишь дискретная ценовая гипотеза, которую можно принять или отвергнуть в течение следующей сессии.
Стоп-лосс — это заранее зафиксированный выход, который ограничивает, насколько далеко цена может пройти против этой идеи, прежде чем позиция будет закрыта. Для краткосрочной лонг-идеи с целью возврата к предыдущему максимуму стоп за предыдущим свинг-лоу может создать больший риск, чем эта цель способна оправдать.
Сентябрьские казначейские облигации 1994 года и откат наполовину июльского ралли
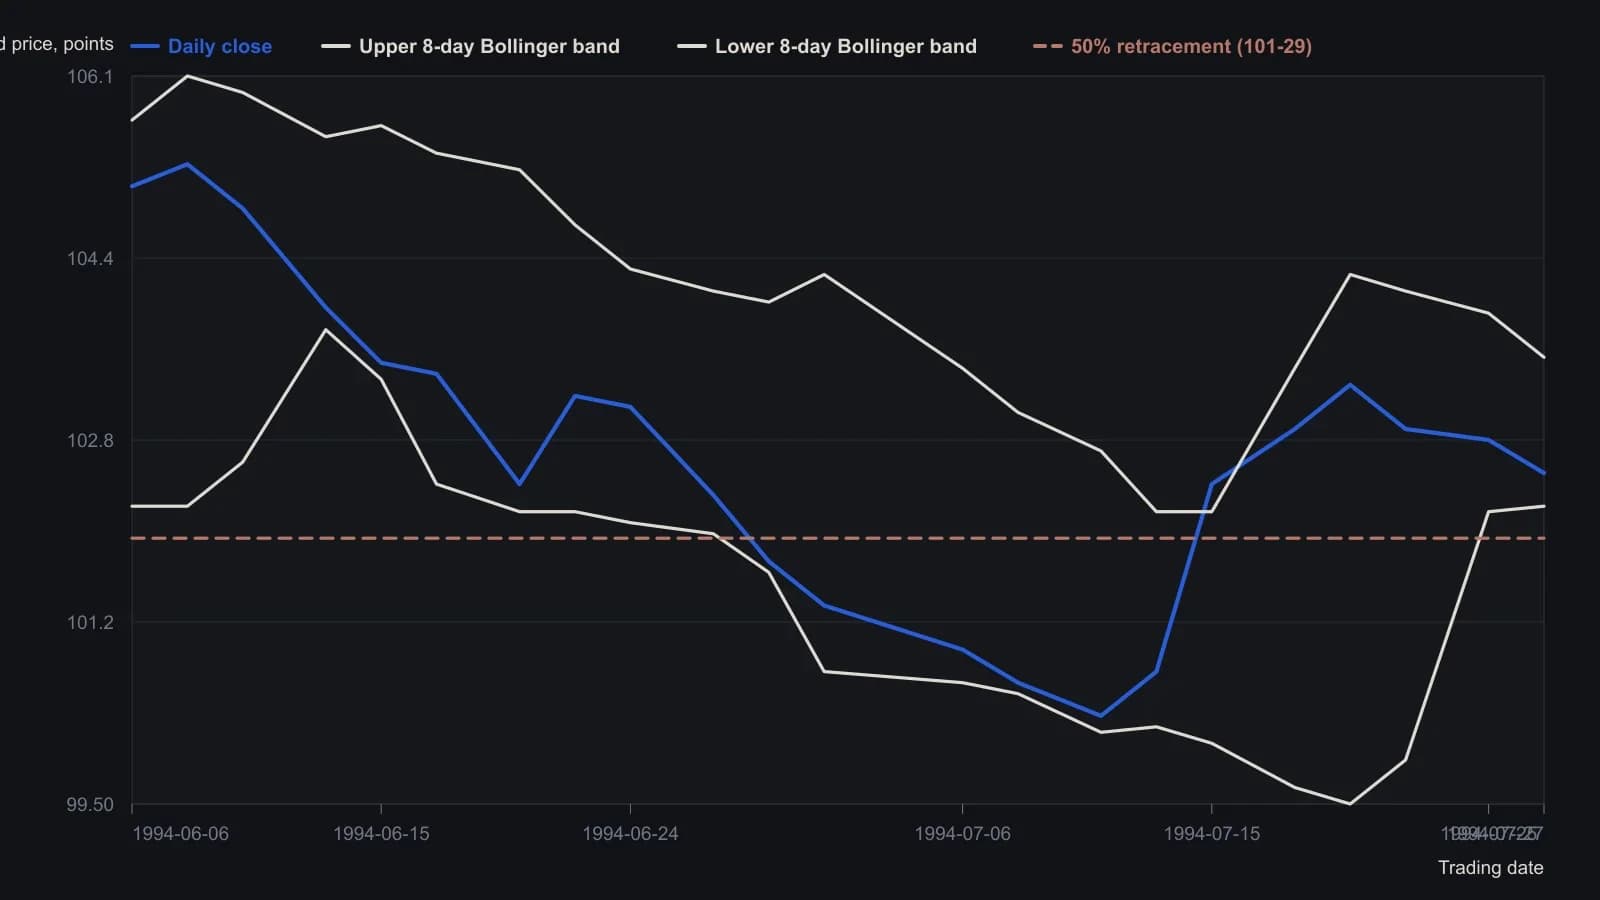
Полосы Боллинджера следуют восьмидневной простой скользящей средней источника. Закрытия и значения полос приблизительны с точностью около 0.1 пункта по растру журнала, а не биржевые расчётные цены. Цены облигаций — в пунктах (32nds как десятичная дробь).
Open-to-extreme на каждом дневном баре
ohlc-construction перестраивает каждый дневной бар из открытия, максимума, минимума и закрытия, чтобы сессии можно было сравнивать в одном масштабе. Сравнение, которое нас интересует, — open-to-extreme, знаковая дистанция от открытия сессии вниз до минимума или вверх до максимума, используемая как сырая единица риска для стопа того же дня.
В нефильтрованной дневной выборке дистанций open-to-low среднее снижение от открытия до минимума составляло около 0.44 пункта, а некоторые сессии превышали 2 пункта. Эта смесь включает дни, которые так и не разрешились в пользу покупателя, поэтому это плохой шаблон для лонг стоп-лосса той же сессии.
Что остаётся после higher-close-filter
higher-close-filter оставляет только сессии, которые заканчиваются выше предыдущего закрытия, поэтому распределение open-to-low описывает дни, которые всё же разрешились в пользу покупателя. Ограничение этой выборки днями, которые закрылись выше предыдущего закрытия, сократило среднюю дистанцию open-to-low примерно до 0.25 пункта и сжало наибольшие значения чуть больше чем до 1 пункта.
В подвыборке higher-close около 95 процентов сессий, которые всё же закрылись выше, никогда не падали больше чем на 21/32 от открытия.
Перебазирование каждого дня higher-close так, чтобы открытие равнялось нулю, показало типичные минимумы, сгруппированные примерно между 0.25 и 0.50 пункта ниже открытия, с опорной линией около 0.66 пункта, или примерно 21/32. Этот ориентир — измеренный конверт open-to-extreme, а не money-stop, заданный фиксированным тиком или денежной суммой ниже входа.
Уровень середины на более поздней сессии
На более поздней сессии, которая открылась и затем упала на 11/32, цена встретила 50-процентный откат и развернулась. Дальнейшее падение через 21/32 ниже открытия рассматривалось как исторически редкий путь к более высокому закрытию.
Зеркало на днях down-close
Зеркальное исследование дней down-close обнаружило средний open-to-high около 8 тиков, при этом около 95 процентов этих дней оставались в пределах 21 тика от открытия. Движение более чем на 22 тика выше открытия делало более низкое закрытие исторически маловероятным.
Все разборы дорожки · 12 разборов
- 1988Включение ночных аукционов в дневные бары OHLC
- 1989Построение товарных баров OHLC с валютным пересчётом
- 1990Построение свечного бара volume-width
- 1991Сессионно подогнанные бары и границы риска по среднему истинному диапазону
- 1991Разложение фьючерсных баров на overnight и сессию
- 1994Построение фильтров перекрытия диапазона и бар-паттернов по соседним OHLC-барам
- 1995Стопы диапазона открытия после 50-процентного отката
- 1997Зафиксируйте ohlc-bar, прежде чем флаг или свеча станет сетапом
- 2003Равные сессионные OHLC-бары для мультифреймовых решений по стохастику
- 2003Непрерывные валютные аукционы, сессионные срезы и прокси гэпов
- 2008Подтверждение вблизи закрытия бара для дискреционных входов
- 2018Построение графиков roller-and-strip из давления high-low-close