2017выпуск C0418-21
Выход по таймеру как при подбрасывании монеты — нижняя граница навыка для тренда и возврата к среднему
Исторический рабочий процесс оценивал входы по следованию за трендом и по возврату к среднему тем же 12-недельным выходом по таймеру, что и случайный вход, а затем спрашивал, превосходит ли доходность на счёт buy-and-hold. Редакционная позиция: правило заслуживает внимания в учебном классе только если оно превосходит и пассивный показатель, и эту нижнюю границу без навыка на том же инструменте.
- Доходность на счёт, определённая как чистая прибыль, делённая на максимальную просадку, была снимком в одном числе, по которому процедура считалась превосходящей пассивное рыночное присутствие, когда превышала buy-and-hold.
- Следование за трендом, возврат к среднему по закрытию вниз и вход как при подбрасывании монеты были каждый сопоставлены с одним и тем же 12-недельным выходом по таймеру, чтобы различия шли от идеи входа.
- Результат, близкий к случайной базовой линии, рассматривался как причина не приписывать правилу навык, потому что тогда более простой процедурой было бы подбрасывание монеты.
- В прогонах не учитывались комиссии, проскальзывание и дивиденды, а оценка утверждала, что инструменты с разной волатильностью могут благоприятствовать разным семействам правил.
Один снимок против пассивного удержания
Торговая процедура считалась превосходящей пассивное рыночное присутствие, когда её показатель доходности на счёт превышал показатель buy-and-hold. Доходность на счёт определялась как чистая прибыль, делённая на максимальную просадку, и использовалась как снимок соотношения риск-доходность в одном числе.
Этот снимок был табло для всего сравнения. Вход, выход и пребывание в стороне оценивались вместе, а не как отдельные украшения.
Один выход по таймеру для трёх идей входа
Активные правила оценивались против базовой линии без навыка, которая входила случайно и выходила после фиксированного 12-недельного удержания. Эта базовая линия без навыка «как при подбрасывании монеты» — количественный прогноз, построенный по упорядоченным рыночным наблюдениям на заданном интервале выборки, а затем сопоставленный с тем же удержанием, чтобы у других исторических тестов был явный барьер.
Процедура следования за трендом покупала, когда предполагалось начало тренда, и продавала через 12 недель. Она прогонялась на том же инструменте и окне, что и остальные правила. Рядом с ней процедура возврата к среднему покупала недельный бар, закрывшийся ниже своего открытия, и продавала через те же 12 недель. Общий выход по таймеру фиксировал период удержания, чтобы сравнение выделяло идею входа, а не рассогласованные часы выхода.
Доходность на счёт SPY по правилу входа, 2000–2016
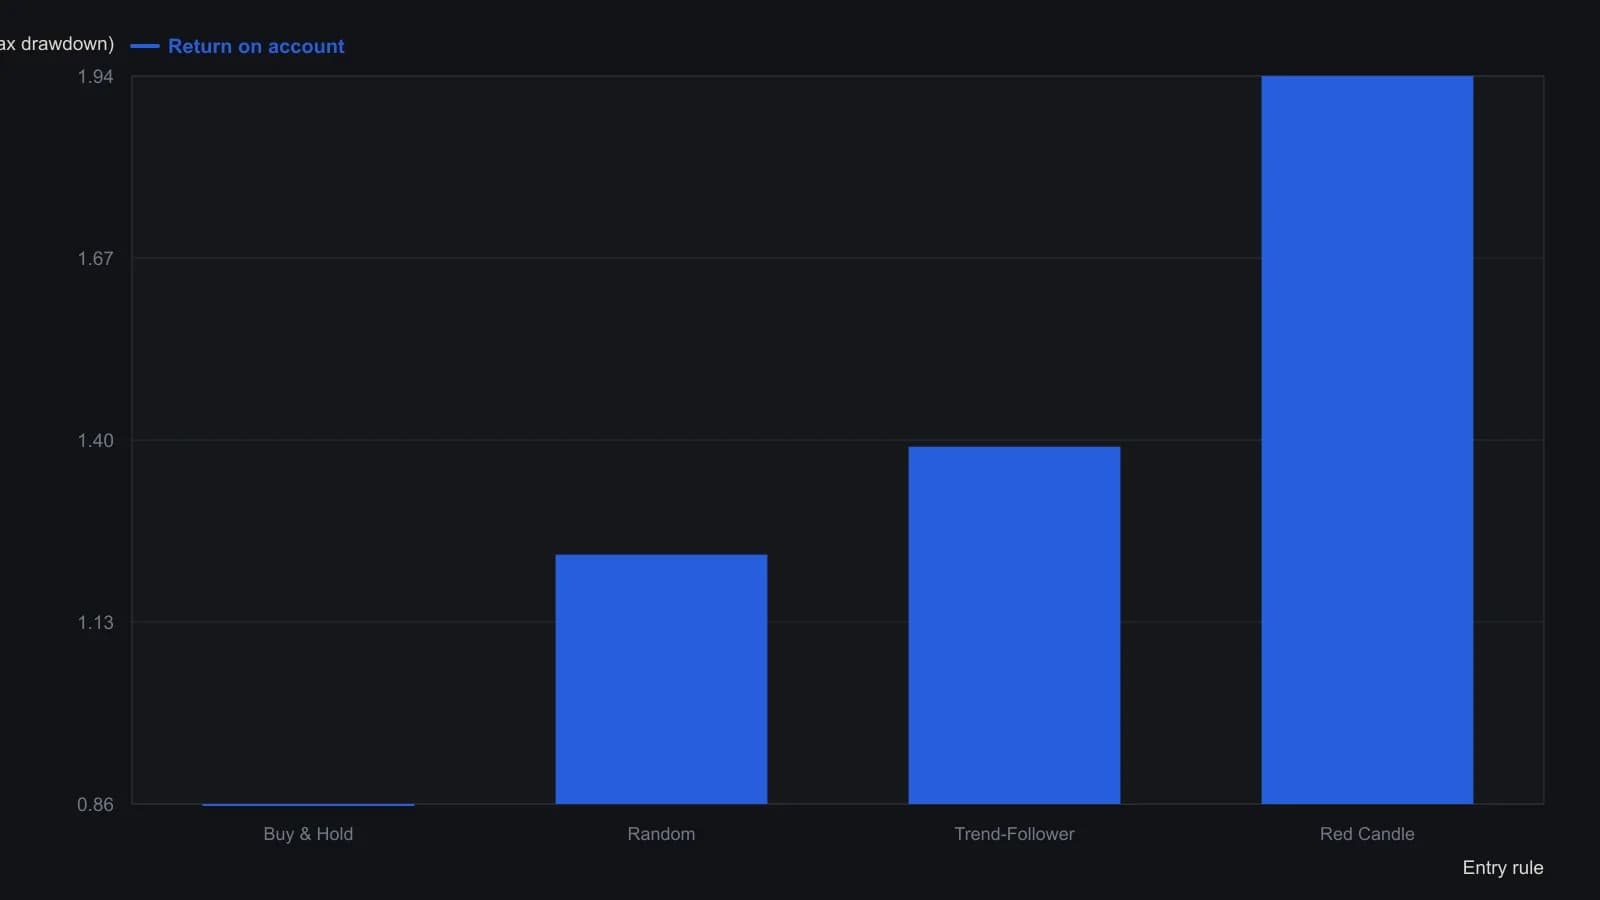
Исходные исторические тесты не учитывают комиссию, проскальзывание и дивиденды. Активные правила выходят через 12 недель после входа.
Когда подбрасывание монеты — более простая процедура
Результат, близкий к случайной базовой линии, рассматривался как причина не приписывать правилу навык, потому что тогда более простой процедурой было бы подбрасывание монеты. В материале относительное положение правила выхода по таймеру после закрытия вниз объяснялось тем, что тестируемый индекс чаще возвращался к среднему, чем удерживал тренды.
Что сравнение оставило за рамками
Таблица исторического сравнения отмечала, что комиссии, проскальзывание и дивиденды были исключены из прогонов. Оценка утверждала, что инструменты с разной волатильностью могут благоприятствовать разным семействам правил, поэтому не следует считать, что одна логика переносится без изменений.
Все разборы дорожки · 6 разборов
- 1986Skill score против coin-flip эталона прогноза
- 1991Оценка трейлинг-стопа на фоне coin-flip-entry
- 2004Оценка трендовых правил относительно базовых линий без навыка
- 2005Оценка систем с помощью walk-forward анализа, тестирования робастности и coin-flip базовых линий
- 2015Энтропия ленты сделок против безыскусного ориентира подбрасывания монеты
- 2017Выход по таймеру как при подбрасывании монеты — нижняя граница навыка для тренда и возврата к среднему