2020выпуск C0646-48
Уровни Fibonacci-retracement не проходят частотный тест
Обычная графическая практика отмечает 38, 50 и 62 процента после свинга rise-retrace. frequency-distribution-test retrace-bottoms consecutive-valleys не показал изолированного скопления на этих отсечках.
- Fibonacci-retracement — это процентный откат высоты предыдущего свинга, который обычно отмечают на 38, 50 и 62 процентах как кандидатные зоны остановки.
- Эти три отсечки берутся из отношений Фибоначчи, которые стремятся к 1.618 и 0.618: деление 0.618 на 1.618 даёт около 38.2 процента, а деление 1 на 1.618 даёт около 61.8 процента.
- frequency-distribution-test retrace-bottoms сформировал колоколообразную кривую без изолированных всплесков на 38, 50 или 62 процентах для 5-, 10- и 20-дневных peak-valley-windows, а 2-дневный график также не имел выраженных пиков на этих значениях.
- По этим данным ожидание, что цена предпочтительно завершит коррекцию на 38, 50 или 62 процентах, не получило подтверждения.
Обычные отсечки 38, 50 и 62 процента
Распространённая графическая практика отмечает три процента коррекции, 38, 50 и 62, после свинга rise-retrace. Fibonacci-retracement — это процентный откат высоты предыдущего свинга, и эти три отсечки используют как кандидатные зоны остановки.
Эти отсечки получают из отношений Фибоначчи, которые стремятся к 1.618 и 0.618. Деление 0.618 на 1.618 даёт около 38.2 процента, а деление 1 на 1.618 даёт около 61.8 процента.
На одном проиллюстрированном свинге от 1.86 до 4.00, приросте 2.14, линия 38 процентов была 3.19, линия 50 процентов была 2.93, а линия 62 процентов была 2.67. Более позднее прочтение того же свинга трактовало промежуточную впадину, на один цент выше линии 50 процентов, как более релевантный триггер, чем линия 38 процентов, использованная при исходном входе.
Каталог коррекций consecutive-valleys
Частотное исследование использовало 489 акций с дневными данными с 6 March 2009 по 12 February 2020, ограничиваясь этим бычьим интервалом, и исключало любой тикер, чья цена закрытия на старте роста была равна или ниже 5.
Кандидатные пики и впадины должны были выделяться среди соседних баров на peak-valley-windows в 2, 5, 10 и 20 дней с каждой стороны. Допустимая коррекция требовала, чтобы более поздняя впадина лежала между первой впадиной и пиком, после пика по времени, а две впадины были consecutive-valleys. Эта более поздняя впадина и есть retrace-bottom.
5-дневное окно дало 35,905 наблюдений, 10-дневное окно — 18,939, 20-дневное окно — 10,075, а 2-дневный поиск был остановлен около 65,000 наблюдений.
Нет изолированных всплесков на заявленных отсечках
frequency-distribution-test — это подсчёт по корзинам, куда попадают эти retrace-bottoms, чтобы искать кластеризацию на заявленных процентах. Частотные корзины сформировали колоколообразную кривую без изолированных всплесков на 38, 50 или 62 процентах для 5-, 10- и 20-дневных окон, а 2-дневный график также не имел выраженных пиков на этих значениях.
По этим данным ожидание, что цена предпочтительно завершит коррекцию на 38, 50 или 62 процентах, не получило подтверждения.
Частота минимумов отката по процентным интервалам
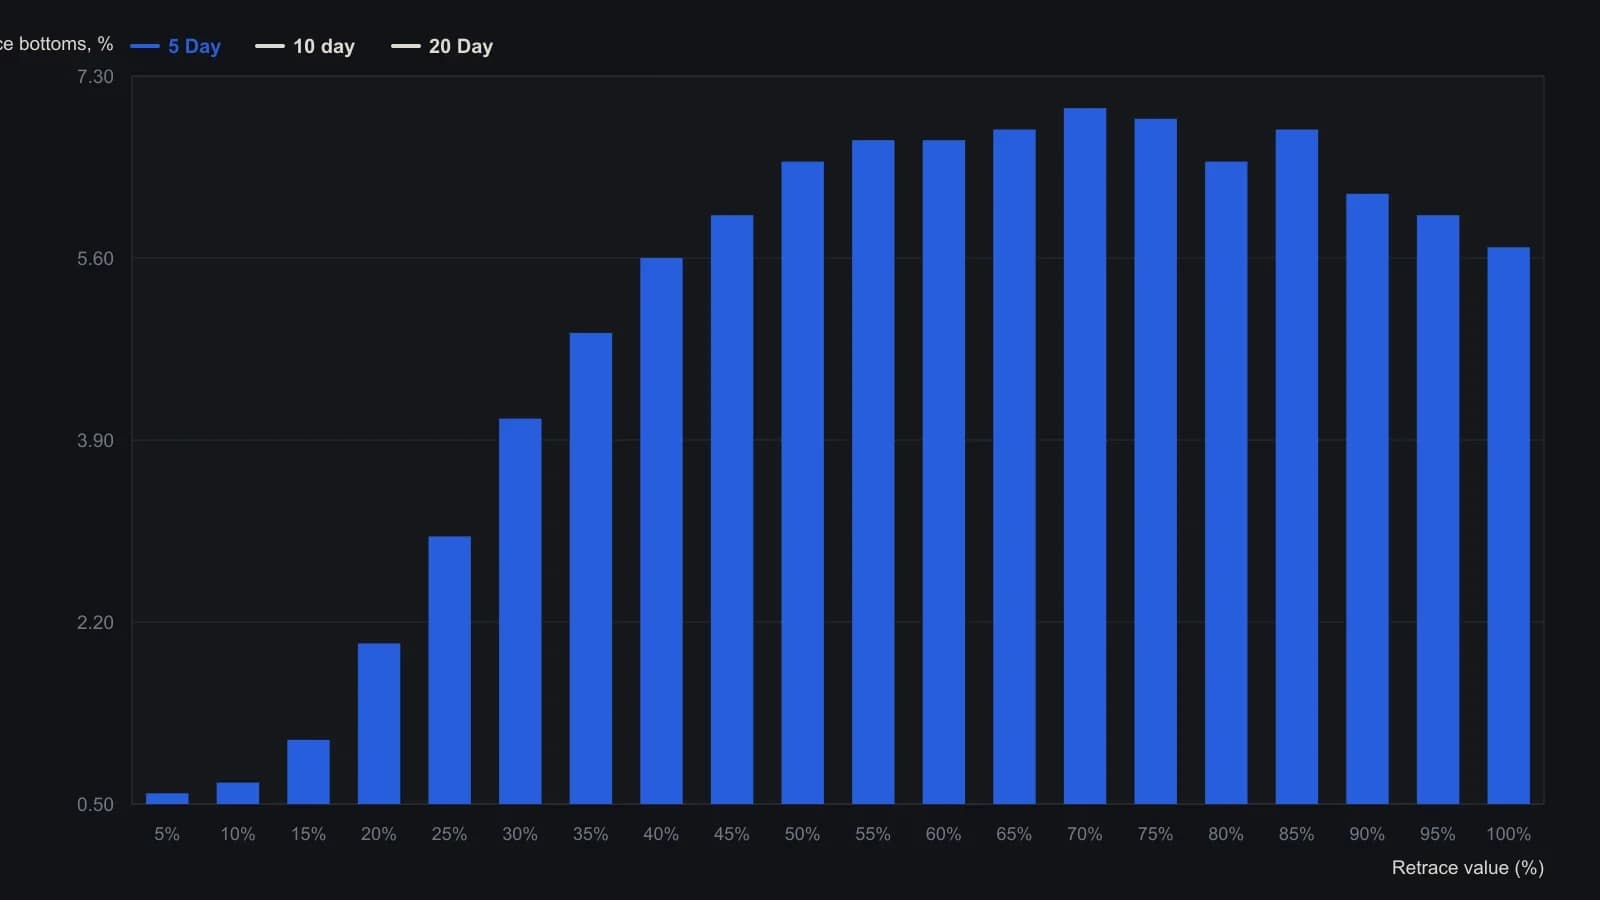
Булковски использовал 489 акций, только бычьи рынки с 6 Mar 2009 по 12 Feb 2020, исключив бумаги по цене $5 и ниже на начало роста. Окна в 5, 10 и 20 дней дали 35,905, 18,939 и 10,075 наблюдений последовательных впадин. Подписи оси отмечают верхнюю границу каждого интервала шириной 5 процентных пунктов (5% = 0–5%). Значения оцифрованы с опубликованных столбцов и округлены до ближайших 0.1 процентного пункта.
Все разборы дорожки · 17 разборов
- 1996Тестирование корзин коррекции Фибоначчи на свингах по скользящей средней
- 1996Предторговый чек-лист для входов на откате и отказа от сделки
- 2003Коррекции скользящего окна на индексе относительной силы
- 2005Три съёмных гейта для входа в лонг после подтверждённого более низкого минимума
- 2005Почему неформальное определение тренда не работает на confused-tape
- 2005Валютные уровни Fibonacci и правила overnight-входа
- 2006Тайминг по циклам и Фибоначчи без контекста тренда
- 2007Развороты от круглых чисел на графиках фондовых индексов
- 2008Окна параметров: экспоненциальные средние против Аллигатора и периодов Фибоначчи
- 2010Отскок индекса доллара США как проверка пробитой поддержки, Фибоначчи и объёма
- 2011Предторговый чеклист перед входами по Фибоначчи
- 2012Фрактальный рост цены и измеренные коррекции
- 2015Развороты с оценкой ждут трёхбарного пробоя
- 2016Внутридневные зоны решения с подтверждением по Фибоначчи и стохастику
- 2020Поддержка Фибоначчи один к одному на индексах февраля 2020
- 2020Уровни Fibonacci-retracement не проходят частотный тест
- 2020Дейтрейд второго шанса из зоны mean-reversion pivot zone