用直白的语言描述策略。在历史数据上测试。
写下“当 RSI 低于 30 且价格高于 SMA 200 时买入”,就能得到一套可运行的规则。逐根 K 线回测,计入滑点和手续费,用遗传算法优化,再进行前推测试,避免只是拟合过去。
- Proplan
- Genetic optimiser
- Walk-forward testing
构建、测试,再试着击垮它。
只在过去表现好的策略等于送钱。这套工具链会在你的资金投入之前,先对策略进行压力测试。

支持通俗英语的可视化构建器
点击选择条件,或输入“当 RSI 低于 30 且价格高于 SMA 200 时买入”,解析器会生成规则树。从 Golden Cross、London Breakout 到 Divergence Hunter 共 40 个预设,让你有一个可用的起点。
- 拖拽式条件编辑
- 自然语言输入
- 40 个可编辑预设

真实回测
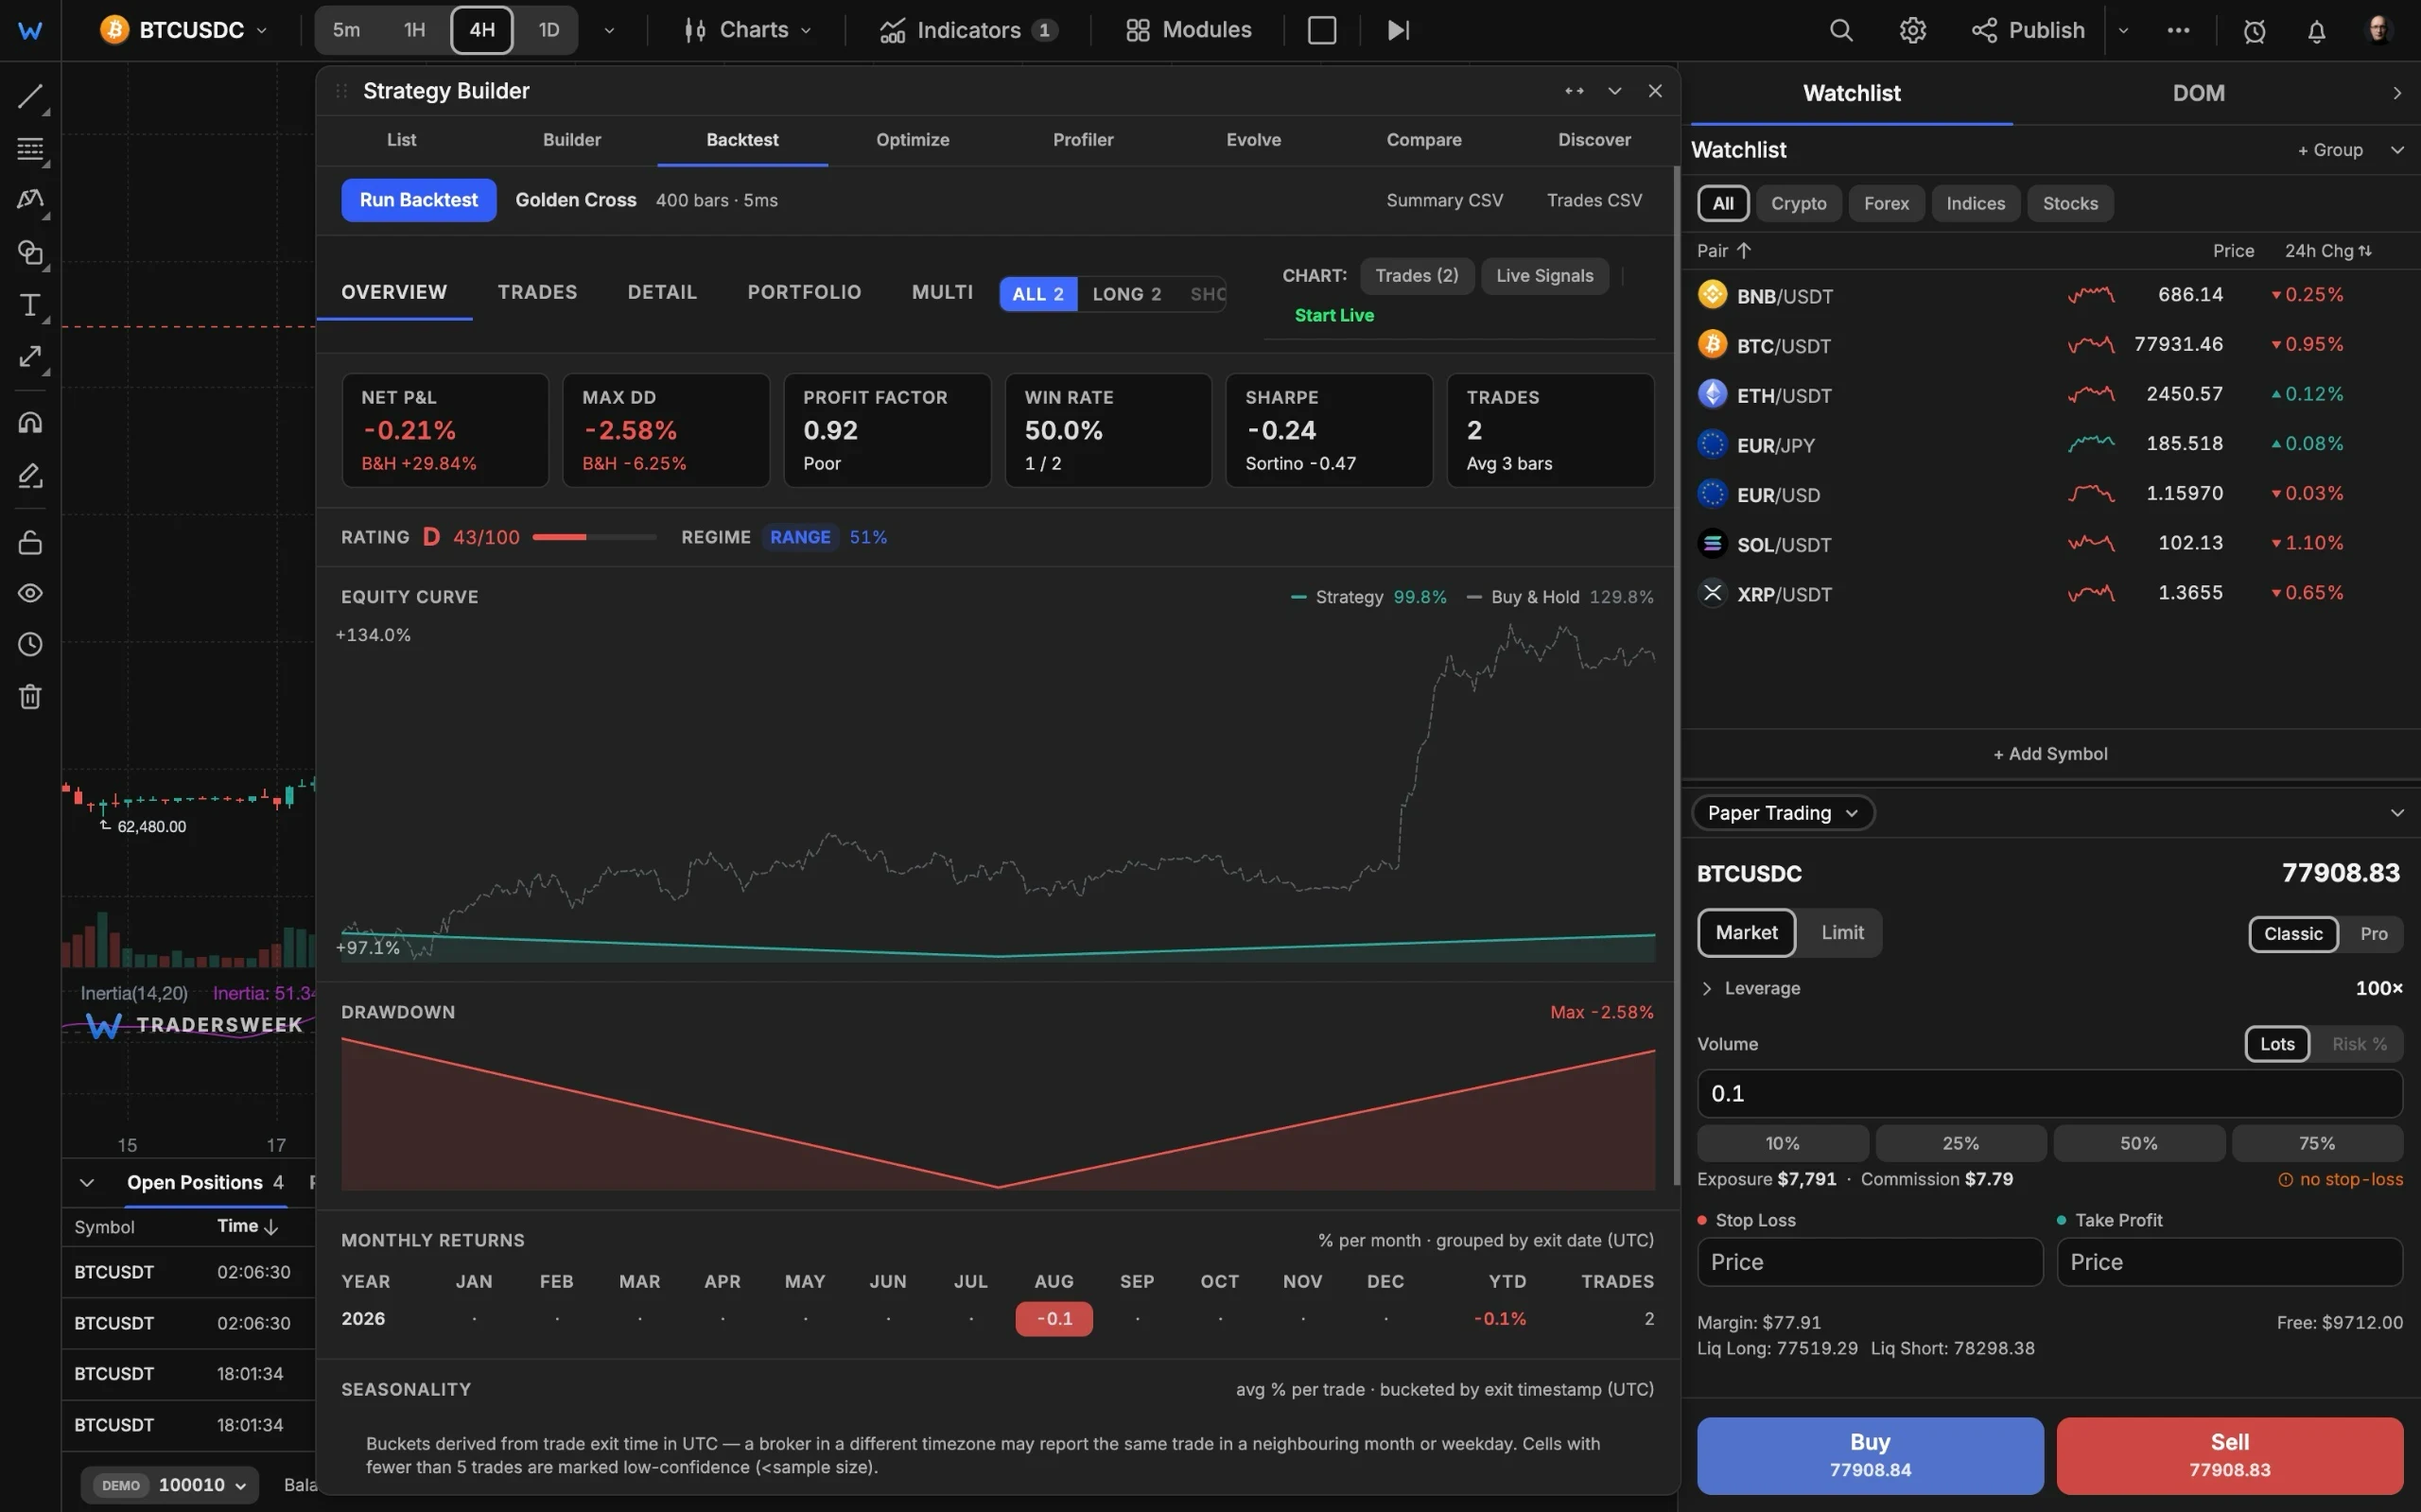
逐根 K 线执行,包含滑点、单边手续费(加密货币 0.1%,外汇按点差)、按风险百分比设定仓位,以及跨交易品种的组合测试。条件可以引用经济日历:跳过 FOMC 日,或只在 CPI 前后交易。
- 模拟滑点和手续费
- 经济事件条件
- 多品种组合模式

对抗过拟合的优化
带帕累托前沿的遗传优化器会寻找参数集,前推测试在未见过的数据窗口上确认它们;蒙特卡洛通过洗牌、自助抽样并注入滑点,展示回撤的置信区间,而不只是最佳情形。
- 带帕累托前沿的遗传优化器
- 前推窗口
- 蒙特卡洛置信区间
从已经可行的策略开始
Golden Cross、MACD Momentum、Keltner Squeeze、London Breakout、Crypto Momentum、Divergence Hunter 以及另外 34 个。每个预设都可一键回测,每个参数都可自由修改。
从想法到实盘验证
Pine Script 导出
一键将策略逻辑导出为 TradingView 的 Pine v5。
Alpha Lab
一个遗传编程引擎在服务器端搜索公式。发表你的发现,投票并分叉社区找到的成果。
Paper bridge
在模拟账户上前测任意策略,止损在服务器端执行。相同的数据,零风险。
完整指标
Sharpe、Sortino、SQN、Calmar、最大回撤、盈利因子、胜率。
权益曲线
随时间变化的盈亏(PnL),与买入持有基准对比,另有月度热力图和季节性分析。
版本化策略
每次编辑都是一个可比较、可回滚的版本。交易可导出为 CSV。
构建并测试策略
- 01
选择预设或自行构建
从 Golden Cross 预设开始,或用可视化规则编辑器从零开始构建。
- 02
设置参数
定义仓位大小、滑点模型、手续费率和测试周期。
- 03
运行回测
点击运行,结果几秒内显示,包括权益曲线、指标和交易日志。
- 04
优化
运行遗传优化器寻找最佳参数。前推测试在未见数据上验证。