1999выпуск C041-11
Составные пивоты и рыночная симметрия
Родственные индексы могут зафиксировать экстремум одного и того же рыночного движения в разные дни. Архивные случаи рассматривают эти внешние пивоты, а также точку баланса ровно посередине между ними, как один составной пивот, которым затем проверяют более поздние дневные отсчёты относительно двухдневного допуска ошибки.
- Составной пивот — это два внешних разворотных дня родственных рядов, относящихся к одному движению, плюс точка баланса, расположенная ровно посередине между этими днями.
- Родственные индексы могут отметить одно и то же движение в разные дни; оба экстремума нужно сохранять, и все три точки можно использовать при измерении более позднего дневного отсчёта.
- Повторный отсчёт считается симметрией только внутри двухдневного допуска ошибки, поэтому разрыв в шесть дней не подходит.
- Проецируемое окно остаётся несобытием, если индексы не формируют в нём новых экстремумов, и позже это окно может оказаться лишь точкой баланса.
Что такое составной пивот
Составной пивот — это набор из двух внешних разворотных дней родственных рядов, относящихся к одному рыночному движению, плюс точка баланса, расположенная ровно посередине между этими днями. Родственные индексы могут зафиксировать экстремальный тик одного и того же движения в разные дни. Оба дня необходимо сохранять для измерения.
Внешние пивоты одного составного пивота могут отстоять друг от друга всего на три дня или более чем на 500 дней, если оба дня относятся к одному общему движению.
Отсчёты дней, задающие составной пивот 1966–1968
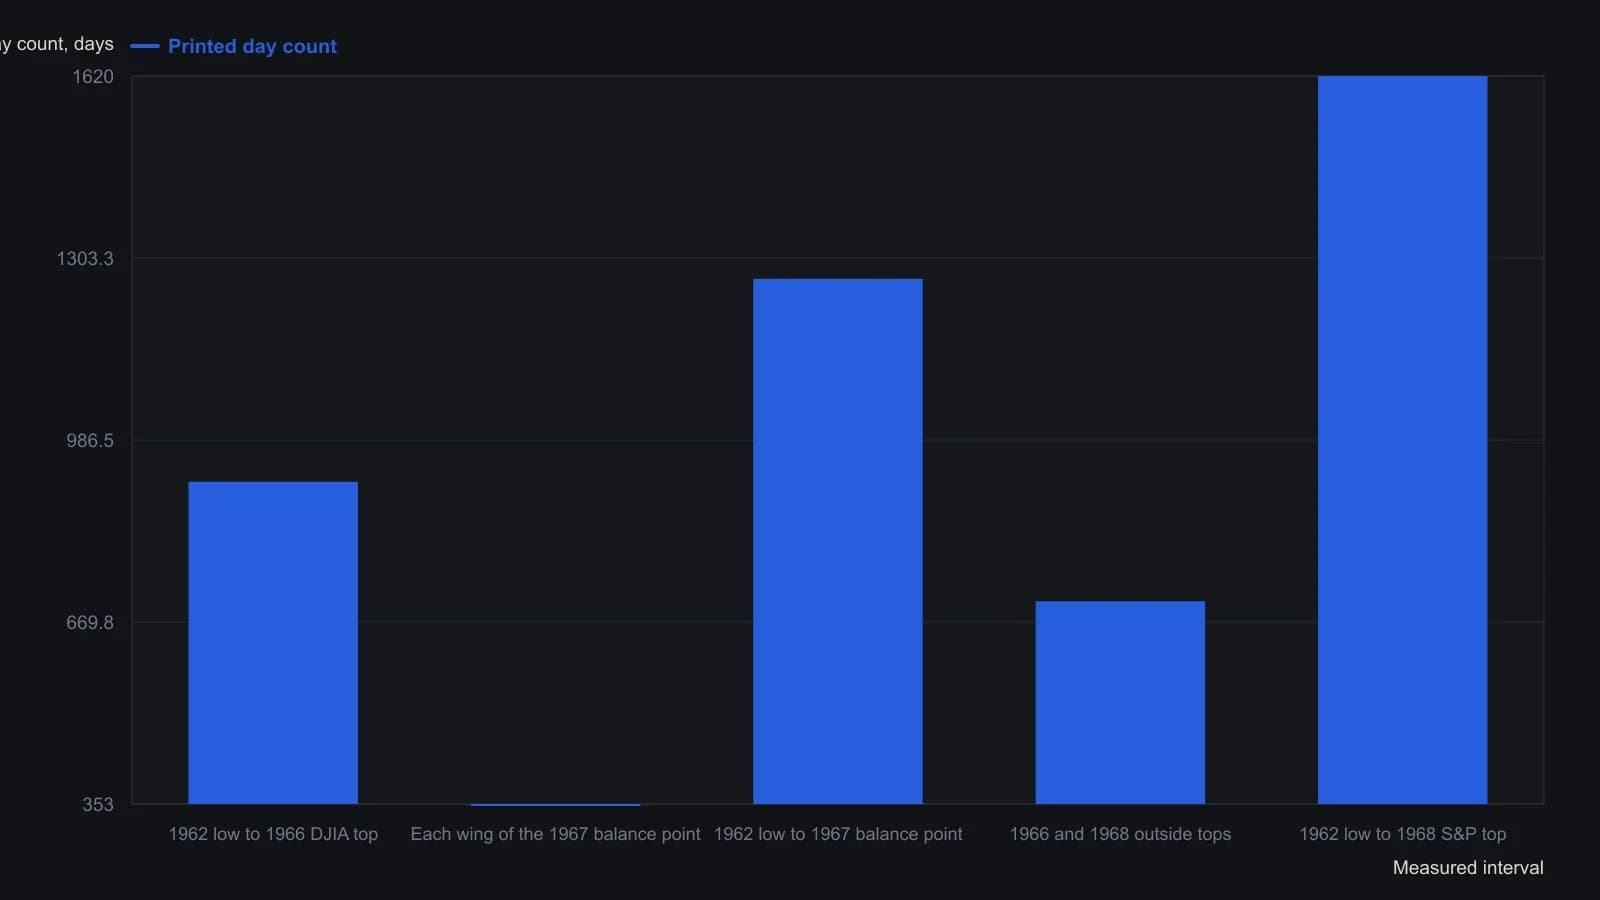
Эрманометрия допускает промах не более чем в два дня на любом отсчёте, какой бы длинной ни была нога.
Случаи, в которых сохраняют обе внешние даты
Вершина DJIA 1966 года и вершина S&P 500 1968 года, отстоящие на 706 дней, образуют внешние пивоты крупного составного пивота, чья точка баланса 1967 года используется в последующих сравнениях дневных отсчётов.
Экстремальные внутридневные минимумы S&P 500 и DJIA 1974 года пришлись на 45 торговых дней друг от друга, 4 октября и 9 декабря, и задают ещё один составной пивот с собственной точкой баланса.
В конце 1994 года минимум DJIA 23 ноября и минимум S&P 500 9 декабря, отстоящие на 11 дней, образуют составной пивот после того, как оба ряда уже сформировали крупные минимумы 4 апреля.
Минимум 1982 года рассматривается как трёхдневный составной пивот, охватывающий 9 августа и 12 августа, поэтому отсчёты от этого минимума могут различаться на несколько дней.
Как использовать все три точки в отсчёте
Все три точки составного пивота — оба внешних пивота и точку баланса — необходимо использовать при поиске симметрии дневных отсчётов или проекции более позднего разворота. Правило mix-and-match позволяет любой из этих трёх точек служить началом или целью тайминга.
Метод допускает максимальное расхождение в два дня, чтобы повторный отсчёт считался симметрией. Разрыв в шесть дней между отрезком 1,267 дня с 1962 по 1967 год и отрезком 1,273 дня с 1982 по 1987 год не подходит под этот двухдневный допуск ошибки.
Когда проецируемое окно является несобытием
Проецируемое окно считается несобытием, если индексы не формируют в этом окне новых экстремумов. По правилу несобытия само окно впоследствии может оказаться лишь точкой баланса более позднего составного пивота.
Все разборы дорожки · 12 разборов
- 1988Четыре разворота сахарных фьючерсов как ранжированный аудит волновых соотношений
- 1989Кластерная конструкция дней смены тренда из двух семейств коэффициентов
- 1992Бычий ход пшеницы от сквадрированного встречного свинга и углов Ганна
- 1999Построение волны log-spiral от затравочных пивотов
- 1999Составные пивоты и рыночная симметрия
- 1999Квадрирование графиков для углов Ганна
- 2007Построение квадратов времени-цены Ганна, углов и сеток 144
- 2010Построение углов Ганна для квадрата цены и времени
- 2011Как временной ряд Лукаса накладывается на карту волн Эллиотта
- 2013Боксы время-цена для построения четвёртой волны
- 2016Восьмые круга Ганна, соседи Фибоначчи и квадраты время-цена
- 2016Построение волновых циклов, отрезков Фибоначчи и квадратов времени и цены